一项针对数百万非活跃纳税人的有限减免计划
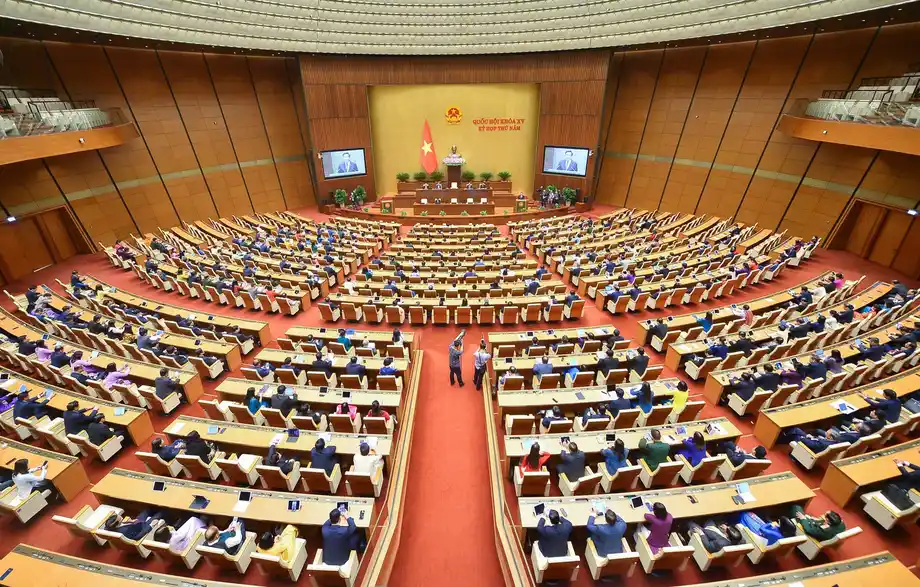
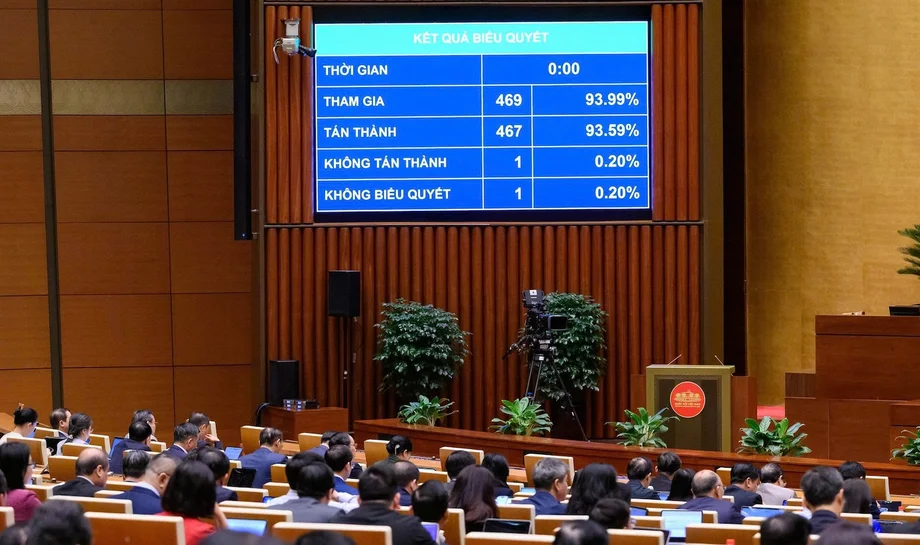
越南国会于11月20日以467票赞成、2票反对的结果,表决将一项拟议债务减免措施列入第二次会议议程。该计划将针对已停止经营或无法核实登记地址的纳税人,处理其未缴营业执照费及相关滞纳金。
目录
草案针对两类税务登记状态:状态03,指已停止经营但尚未办完注销税务识别号手续的纳税人;状态06,指在登记地址查无此人的纳税人。财政部长吴文俊表示,截至2026年10月23日,这两类纳税人共有2,518,440人。
国会原定于11月20日下午听取政府提案及经济与财政委员会的审查意见,随后于11月21日对决议进行表决。议程调整本身已获通过;截至11月20日,减免政策尚未获批。
营业执照费有时也称营业执照税,是向企业征收的一项特定费用。拟议措施并非普遍免除税务债务,而是针对符合条件纳税人的旧有费用欠款及相关滞纳金,并排除涉及欺诈和其他违法行为的债务。
政府称出台这项措施的必要性
许多已停止经营的企业尚未办完注销税务登记的手续。多年累积的费用可能使原业主更难完成这一流程,即使企业已无账册或资产可用于履行义务。与此同时,税务机关必须厘清哪些登记仍对应正常经营的企业,哪些应予注销。
政府表示,现行税务债务规定未涵盖所有涉及状态03和状态06纳税人的情况。草案旨在允许符合条件的纳税人恢复登记或正式注销登记,不再因旧有费用欠款和不断累积的滞纳金而受阻。据财政部对提案的说明,自2026年初以来,税务机关已处理超过777,000个税务识别号。
越南自2026年1月1日起停止征收营业执照费,但此前年度产生的义务仍有待处理。政府还将清理非活跃纳税人记录与国际信息交换联系起来;在这一过程中,准确掌握法人实体是否仍在经营至关重要。经济与财政委员会提醒,税收透明度与信息交换全球论坛本身并未建议取消税务债务。委员会表示,越南对非活跃实体和纳税人记录的处理是相关工作的核心内容。
哪些人可能符合条件?哪些费用将被取消?
根据向议员介绍的草案,这项措施适用于截至相关截止日期被列为状态03或状态06的纳税人。拟议的减免范围包括截至2025年12月31日产生的营业执照费欠款,包括法律过去称为营业执照税的旧有欠款,以及相关滞纳金。草案还涉及截至2026年11月21日仍未缴纳的滞纳金。
对于符合条件的期间,未申报早年营业执照费的纳税人无需申报或缴纳这些费用,也不会被收取相应滞纳金。税务机关将依据自身记录识别并处理符合条件的欠款,而非要求每名纳税人单独提交减免申请。处理结果将予以公开;如有条件,通知将通过电子税务交易账户发送。
部分债务不在减免范围内。草案排除与因逃税、税务欺诈或使用非法发票及文件而产生的未缴本金相关的滞纳金。草案还排除与正在接受检查、调查、起诉或审判的事项有关的情况,以及仍在经营或仅暂时停业企业的部分分支机构和代表处。被列为状态03或状态06期间仍继续经营或产生纳税义务的纳税人,也不属于拟议措施的适用对象。
对于符合条件的滞纳金,草案规定了相关流程:纳税人须缴清相应本金,并提交有效文件以恢复或注销税务识别号。如税务机关在2028年6月30日前收到申请,且本金已缴清,仍可依据该决议继续办理。税务机关负责核查资格;若日后发现纳税人不符合条件,也须纠正已作出的减免处理。
截止日期及拟议的提前缴款激励措施
如果获批,政府草案将于2026年11月21日生效,有效期至2028年6月30日。该措施将给纳税人时间缴清本金,并完成恢复或注销税务登记所需的手续。
负责审查草案的委员会担心,如果只要缴清本金就能免除所有符合条件的滞纳金,即使在期限临近结束时缴款也一样,纳税人可能缺乏提前缴款的动力。委员会建议议员考虑分阶段减免方案:在2027年11月20日前缴清本金的,免除滞纳金;在2027年11月21日至2028年6月30日期间缴清的,免除50%的滞纳金。委员会还建议,如果纳税人恢复经营或创办新企业,应要求其偿还已取消的债务。
政府提出的条款与委员会建议的修改并不相同。国会对决议的表决将决定哪些规定(如果有)最终具有约束力。委员会还呼吁明确规定该措施仅适用一次,以免纳税人预期未来还会定期推出债务减免。
讨论中的债务规模有多大?
提交给议员的数字反映了问题的不同方面。财政部估计,拟议减免范围内已记录的营业执照费本金约为1.25万亿越南盾,相关滞纳金约为4,380亿越南盾。财政部还估计,近200万纳税人在非活跃期间产生的费用义务尚未录入税务系统。如果这些个案全部纳入处理,考虑减免的本金和滞纳金总额可能约为16.688万亿越南盾。
另一项估算显示,较广泛考量范围内的滞纳金约为9.99万亿越南盾,其中包括超过3万亿越南盾的土地相关收入欠款。在一次听证会上,国会议员阮氏秀称,状态03和状态06的2,518,440名纳税人所涉税务管理债务约为27.805万亿越南盾。这些总额涵盖不同类别和计算口径,不应被视为草案将自动取消的单一债务总额。
委员会表示,政府应更清楚地评估这项措施对各级国家预算的影响,并估算各类受益纳税人的人数。委员会还要求设定可衡量的目标,包括预计恢复或注销的税务登记数量。对读者而言,关键区别在于:一方面是非活跃纳税人名下记录的全部债务,另一方面则是草案拟处理的范围较窄的旧有费用及相关费用。
议员要求采取措施防止滥用
来自顺化的国会代表阮氏秀认为,应根据处理完毕的税务登记数量和最终记录的质量来评估这项计划,而不应只看核销金额。她还呼吁将政策设为一次性、限时措施,表示已缴入国家预算的款项不应退还,并敦促采取保障措施,追回错误批准减免的款项。
衡量这项政策成效的标准,应是处理完毕的税务识别号数量和数据质量,而不仅仅是核销金额。
阮氏秀建议向国会提交年度报告,说明取消的金额、收回的本金债务以及滥用政策的个案。她表示,官员应对每项决定负责,税务机关拒绝申请时应书面说明理由。她的担忧反映了一项现实挑战:简化旧记录处理流程,不应成为仍在经营或不诚实的企业逃避合法义务的途径。
来自西宁的国会议员阮廷春建议,税务机关在公开通知相关责任人并给予其回应期限后,可注销长期无人处理的税务登记。他表示,如果无法找到业主,通常的办理流程可能难以完成。这项建议是在辩论中提出的,并非提交国会的草案所载规定。
税务与出境限制制度也在审查之列
辩论还涉及对有税务义务者暂时限制离开越南的问题。财政部长吴文俊表示,财政部将与公安部合作,厘清法律依据并连接双方的数据系统。他说,完成纳税义务的人应从系统中解除限制。
部长表示,财政部在编制草案时将2026年10月23日设为数据截止日期,以限制有人试图利用这项政策。具体保障措施以及记录更新的速度,将取决于最终规定及相关部门的执行情况。
国会议程的其他调整
这项债务减免提案是全国人大秘书长兼国会办公厅主任黎光孟提出的更广泛议程修订方案的一部分。议员将修订后的《邮政法》从第二次会议移至第三次会议,以便政府有更多时间审查反馈并完善草案。
国会还撤回了另一项关于河静兴业台塑钢铁公司的困难问题的决议草案。相关条款已改为纳入本次会议的决议。部分辩论时间和表决顺序也作了调整,以配合准备工作的进度。
常务委员会还提议,如果相关文件准备就绪,将五项事项纳入本次会议决议:收集外国人在入境越南前申报的信息;为前往中国的越南公民签发出入境旅行证件;使用中央预算资金支持第15军团的项目;结束对宋丹和班蒙水库项目森林用地转换的监督;以及制定发展广义省容橘经济区的政策。宋丹项目位于原宁顺省辖区,如今属于庆和省。
值得关注的关键日期
2026年10月23日:财政部统计状态03和状态06纳税人数量时所采用的截止日期。
2026年11月20日:国会通过议程调整,并听取草案及委员会审查意见。
2026年11月21日:国会计划对拟议决议进行表决;如果获通过,这也是草案拟定的生效日期。
2028年6月30日:根据拟议措施接收并处理符合条件文件的最后日期。
要点
国会以467票赞成、2票反对,将一项特别税务债务减免提案列入议程。
草案针对登记状态为03和06的非活跃纳税人,并非所有有未缴债务的纳税人。
提案涉及的已记录费用本金估计为1.25万亿越南盾;根据纳入计算的债务和滞纳金不同,可能的总额也有所差异。
国会计划于2026年11月21日对决议作出决定。
议员呼吁将政策设为一次性措施,采取防止滥用的保障措施,并更清楚地报告受益对象。