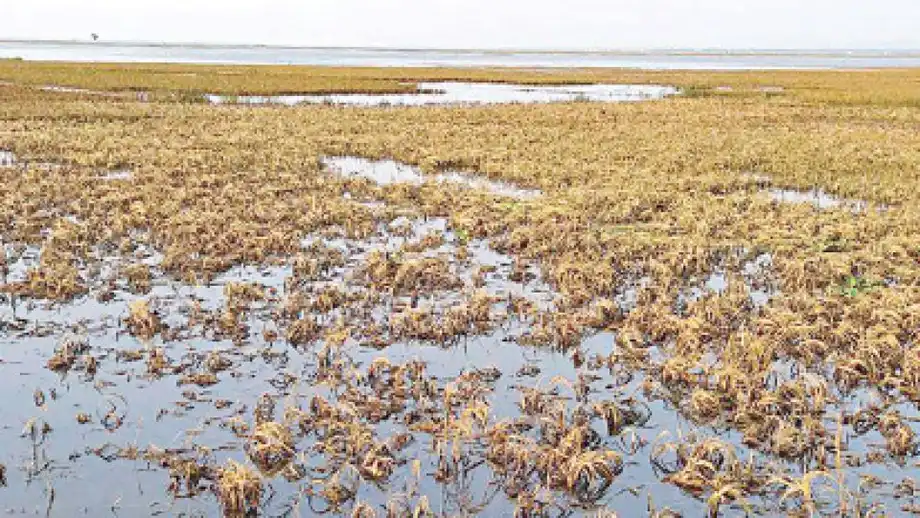
巨额损失面前,金融保障迎来新考验
2000年至2023年间,孟加拉国发生134起重大自然灾害,估计造成136亿美元经济损失。如今,一项覆盖贾木纳河沿岸100,229个家庭的洪水保险试点,正在检验如何通过灾前商定的规则,向易受灾家庭提供经济援助。
目录
项目主任Kamrul Hoque Maruf表示,第一年没有保险赔付,因为规定的洪水指标未达到触发门槛。该项目第二年的新保险产品正在开发中;此外,另设社区基金,旨在帮助损失未达到保险触发条件、但符合资格的家庭。
这些实际挑战正是孟加拉国推进灾害金融准备工作的核心。灾害风险融资专家Suman Ahsanul Islam列出的历史损失包括11,564人死亡、逾1.29亿人受灾。热带气旋造成61亿美元损失,河流洪水造成约41.5亿美元损失。
Suman在一场由保险发展与监管局(IDRA)和保险记者论坛联合举办的研讨会上介绍了这些发现。他参考了国际货币基金组织(IMF)2025年4月有关灾害风险融资的研究。
IDRA主席Mir Nadia Nivin表示,监管机构计划为灾害保险产品制定统一标准,包括赔付触发条件及用于衡量相关指标的数据。此举旨在帮助保险公司、政府机构和发展伙伴采用一致的框架,而不是各自建立彼此不兼容的方案。
合并计算后,洪水损失更为庞大
研讨会数据显示,热带气旋是单一类别中造成经济损失最大的灾害,约占总损失的45%。气旋和河流洪水合计约占损失总额的四分之三。
详细洪水数据还揭示了另一重要情况。河流洪水造成41.52亿美元损失,普通洪水造成17.11亿美元损失,山洪造成约8.5亿美元损失。三类合计约67.13亿美元,比气旋损失多约6.13亿美元。
按136亿美元的四舍五入总额计算,这三类洪水约占已记录损失的49%。因此,孟加拉国面临的经济挑战不仅来自气旋造成的集中破坏,也分散在多种洪水灾害之中。
河流洪水也是单一类别中影响人数最多的灾害,受灾人数达65,379,605人,造成2,593人死亡。普通洪水影响29,131,015人,造成712人死亡;山洪影响6,734,197人,造成170人死亡。
对家庭而言,经济损失可能意味着庄稼歉收、捕鱼设备被毁,或数日没有工资收入。对政府而言,同一场灾害则会带来提供食物、住所、现金援助以及修复道路和公共服务设施等需求。
IMF指出重大灾害融资存在缺口
IMF于2025年4月4日发布的灾害风险融资报告指出,孟加拉国有足够资源应对反复发生的灾害,但面对中度和严重灾害时,融资缺口巨大。
报告作者Suphachol Suphachalasai、Barry Maher、Danielle N Minnett和Junko Mochizuki建议加强财政机制,建立能够在灾害发生时扩大规模的社会项目,并更多运用金融部门工具。简单来说,孟加拉国需要多种应急资金来源,并根据损失规模选择合适方式。
一项归于IMF研究的估算显示,对于预期每两年发生一次的规模的灾害,应对、早期恢复、复原和重建所需资金合计约为47亿美元。这类估算反映的是事件发生的可能性及其潜在成本,而非固定的发生时间表。
Suman呼吁制定灾害风险融资战略,提前安排资金。拟议的重点包括财政储备、加强社会援助、扩大保险参与、提升机构能力,以及投资于灾前减灾工作。
提前安排融资十分重要,因为紧急支出否则会与常规预算争夺资金。重建所需资金可能挤占发展项目经费,导致社区等待其他公共投资的时间更长。
贾木纳河保险试点如何运作
据Kamrul介绍,贾木纳河可持续管理项目第一期下的三年试点覆盖Sirajganj、Kurigram、Gaibandha和Jamalpur四地的100,229个家庭。研讨会介绍的覆盖范围约为Kurigram、Gaibandha和Sirajganj的100,000户;Kamrul提供的更完整数据还包括Jamalpur。
日薪劳动者和依赖农业为生的家庭是优先保障对象。项目文件称,每个符合条件的家庭预计可获得相当于一个月生计支出的援助。国有的Sadharan Bima Corporation负责提供保险,世界银行为试点提供支持。
该计划采用参数型保险。保险公司不必先逐户核查损失再决定是否赔付,而是根据事先商定的指标确定赔付。对于洪水,该指标可以是河流水位达到指定高度。
贾木纳河项目采用孟加拉国水利发展局的水位数据。达到保单规定的条件后,无需等待逐户损失评估即可发放赔款。这一机制旨在加快援助速度,并使赔付规则更易执行。
为何第一年没有保险赔付
灾害风险融资项目主任Kamrul Hoque Maruf解释说,第一年结束时没有赔付,是因为商定的条件未得到满足。
他说:“根据该计划,如果包括河流水位在内的预先设定洪水指标达到规定门槛,符合条件的家庭就能获得经济援助。不过,第一年没有赔付,因为规定的条件未得到满足。”
即使保单选定的指标未达到触发门槛,家庭仍可能遭受洪水损失。例如,经济保障取决于指定指标,而实际损失则取决于家庭所在地发生的情况。指标与家庭实际损失之间的差距,是参数型保险设计面临的核心问题。
项目设立的社区保障基金旨在保单条件未达到时,为受灾且符合资格的家庭提供援助。保险和基金共同构成两种可能的支持渠道。
Kamrul表示,第二年将推出一款新产品。该产品的现金赔付金额、修订后的触发门槛和推出日期尚未公布。资源有限制约了初期覆盖范围,但项目计划惠及更多家庭和地区。
IDRA希望在扩大推广前统一规则
Nadia表示,试点经验应为统一的产品设计、赔付触发条件和数据来源标准提供依据。此类标准将为私营保险公司推出产品提供框架,也可支持灾害管理部下属的政府项目。
当赔付取决于测量数据时,数据一致性尤为重要。保单需要明确由哪个机构提供数据,以及哪些条件会触发赔偿。洪水发生前,家庭也需要获得清晰易懂的说明。
IDRA计划通过监管沙盒测试其他产品,包括参数型高温保险。监管沙盒是监管机构监督下的测试环境,允许新金融产品在广泛应用前进行试验。
Nadia还呼吁IDRA增强自身技术能力,以便在世界银行援助结束后继续开展相关工作。监管机构的计划不止于审批单项保单,还包括培养评估和监督这些产品所需的专业能力。
工作进程如下:
- 2000年至2023年:孟加拉国发生了造成136亿美元损失的相关灾害。
- 2025年4月4日:IMF报告指出,中度和严重灾害存在融资缺口。
- 试点第一年:由于未达到触发条件,没有发放保险赔款。
- 试点第二年:新保险产品正在开发,同时计划扩大覆盖范围。
沿海防护工程展现预防工作的成效
孟加拉国的融资讨论也涉及实体防护:减少未来需要资金弥补的损失。全球减灾与恢复基金(GFDRR)在其沿海韧性介绍中介绍了沿海堤防改造项目的第一期工程,投资4亿美元,由GFDRR和世界银行支持。
项目改善了10个圩田,保护了逾65,000公顷土地,并惠及逾720,000人。圩田是由堤防围起、与周边河流或潮汐水域隔开的土地。
工人加高堤防、加固护坡,并维修或升级排水和排涝系统。工程针对的是因气旋、维护不善和管理不足而受到削弱的设施。
项目效益不仅体现在家庭安全上,也惠及农业。修复工程减少了咸水侵入;GFDRR表示,修复圩田内种植西瓜的面积是未修复圩田的两倍。项目还支持在700公顷土地上植树,以配合防洪工作。
GFDRR估计,2000年至2023年间,孟加拉国灾害受灾人数约为1.3亿,造成的损失同样估计为136亿美元。其沿海项目成果表明,加强防护设施与保障民众持续谋生能力之间存在切实联系。
家庭既需要更安全的居所,也需要便捷的资金支持
孟加拉国19个沿海地区面临多种叠加风险,包括气旋、风暴潮、洪水、河岸侵蚀和土壤盐碱化。退水后,灾害仍可能持续影响收入,尤其是在家庭失去土地、设备或工作机会时。
世界银行2025年发布的《从风险走向韧性》报告介绍了一项针对250个沿海村庄的调查:57%的家庭认为防灾基础设施不足是适应风险的主要障碍,56%的家庭则认为资金有限是主要障碍。
这些数据有助于解释保险和堤防投资为何能够满足家庭的不同需求。防护基础设施可以降低遭受洪水的风险;保险和社会援助则可为符合条件的家庭提供资金,帮助其支付开支,并在遭受冲击后恢复工作。
随着覆盖范围扩大,负担能力和条款透明度至关重要。家庭需要了解需要支付多少、什么情况会触发援助,以及可以获得多少支持。无力承担商业保险的人仍需要公共保障。
孟加拉国眼下的任务是将这些环节衔接起来:为公共支出准备储备资金,建立能够迅速扩大的社会项目,提供规则易懂的保险,为保障覆盖不到的家庭提供社区支持,并维护基础设施。贾木纳河试点第二年将进一步检验这些安排能否惠及易受灾家庭。
要点
- 2000年至2023年间,孟加拉国发生134起重大灾害,损失约136亿美元,造成11,564人死亡。
- 三类洪水合计造成约67.13亿美元损失,高于气旋造成的61亿美元损失。
- IMF表示,中度和严重灾害仍存在巨大融资缺口。
- 贾木纳河保险试点覆盖四个地区的100,229个家庭;第一年因未达到触发条件而没有赔付。
- 社区基金旨在保险条件未达到时帮助符合条件的家庭。
- IDRA计划制定统一保险标准,并测试包括高温保险在内的新产品。
- 沿海堤防改造保护了逾65,000公顷土地,惠及逾720,000人。