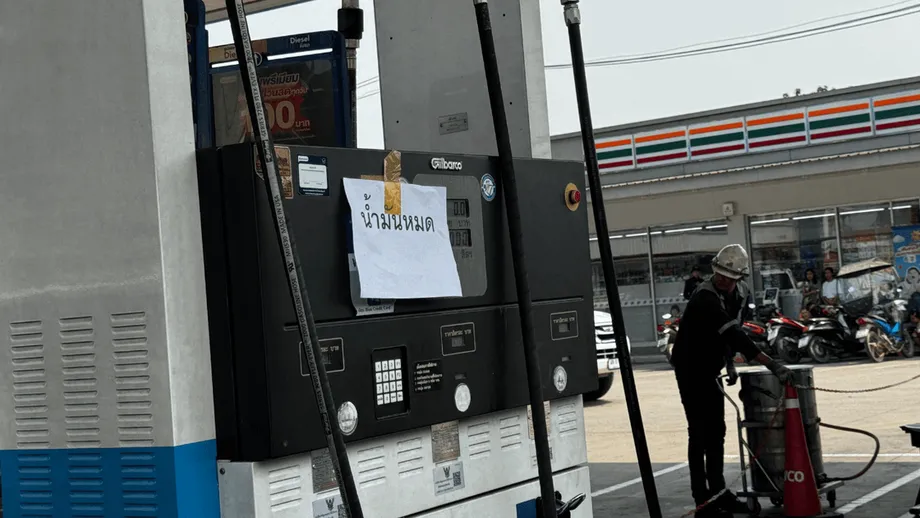
微薄现金缓冲难抵能源成本上涨
大城银行研究中心(Krungsri Research)称,月收入不超过24,000泰铢的泰国家庭占全国家庭总数的57.2%;其中负债家庭在支付各项开支和债务后,每月剩余不足500泰铢。燃油、食品和交通成本上涨,正威胁着这点微薄的财务缓冲,也使部分家庭成员的工作面临风险。
2026年1月至9月的支出数据体现了这种压力。泰国商务部贸易政策与战略办公室(TPSO)公布的数据显示,家庭月均支出为21,217泰铢,较2025年同期增加326泰铢。交通和通信支出增加228泰铢,约占总增幅的70%。
能源市场在10月进一步加重了压力。泰国能源部10月20日的市场简报显示,亚洲现货液化天然气基准价格为每百万英热单位29.89美元,迪拜原油价格为每桶107.90美元。泰国依赖能源进口,天然气又是发电的主要燃料,因此国际价格会影响家庭账单和企业成本。
大城银行研究中心的评估说明了冲击为何会不均衡地扩散。富裕家庭可能最先感受到压力,因为他们在汽车燃油上的支出较高。能源成本上涨进一步传导至食品杂货、熟食和其他必需品后,低收入家庭将面临更大风险。他们削减开支的空间更小,而且许多人从事的行业可能会因企业应对成本压力而面临工时、工资或岗位被削减的情况。
保障程度迥异的三类群体
大城银行研究中心使用泰国国家统计局2015年至2025年的家庭调查数据,从支出、就业稳定性、财务储备和债务等方面进行评估。分类依据为家庭2025年的收入:
- 财务吃紧家庭月收入不超过24,000泰铢,平均为14,464泰铢,占家庭总数的57.2%。
- 中等收入群体月收入为24,001至51,657泰铢,平均为34,173泰铢,占32.1%。
- 财务状况较好的家庭月收入至少为51,658泰铢,平均为84,745泰铢,占10.7%。
债务使各群体内部的财务状况差异显著。无债务的财务吃紧家庭每月约剩1,300泰铢;负债家庭则不足500泰铢。财务状况较好的家庭每月结余约30,000至35,000泰铢,承受账单上涨的能力强得多。
中等收入群体有一定储备,可以应对暂时的财务中断,但债务偿付可能限制其现金使用。对财务吃紧家庭来说,未偿债务是其金融资产的2.7倍。必需品成本上涨时,这类家庭可能很快就要在动用储蓄、出售资产和再次借款之间作出选择。
燃油价格如何传导至餐桌
食品、水电燃气和燃油支出合计占财务吃紧家庭总支出的53.4%,中等收入群体则为47.2%。家庭很难推迟这些开支:人们仍然需要吃饭、用电和通勤上班。
大城银行研究中心分析了一种情景:上述三类支出价格均上涨10%。如果家庭购买的数量不变,其他价格也保持不变,那么财务吃紧群体的总支出将增加约5.34%,中等收入群体则增加4.72%。这是根据支出占比作出的计算,10%的涨幅只是情景假设,并非预测。
油价会通过多种途径影响家庭预算。司机在加油站要支付更高费用,运输运营商运送乘客和货物的成本也会增加。食品生产商和销售商随后可能提高价格,以抵消配送、烹饪和包装成本。化肥、石脑油和石化原料成本则进一步将能源价格压力传导至农业和制造业。
TPSO数据显示,2026年1月至9月,熟食支出升至每月3,528泰铢,高于一年前的3,435泰铢。食品和非酒精饮料仍是最大支出类别,达到8,342泰铢,增加118泰铢。交通和通信支出达到4,895泰铢,占总支出的23.07%。
相比之下,住房支出每月减少17泰铢,降至5,117泰铢,部分原因是电费下降。由于合同、资费和政府措施的影响,国际价格传导至消费者的速度各不相同,因此家庭能源账单的变化也可能不同步。
就业也可能承压
大城银行研究中心发现,财务吃紧家庭中有51.1%的家庭成员在建筑、批发和零售贸易、农业、住宿或餐饮服务行业工作。这些行业容易受到投入成本上涨和顾客消费减弱的影响。
餐馆若面临烹饪燃料、食材和配送成本上涨,可能会提高菜单价格。如果顾客因此减少用餐,商家可能会缩短员工工时。这样一来,家庭可能同时面临生活成本上升和收入下降。
财务状况较好的家庭中,只有24.3%的家庭成员在这些易受冲击的行业工作。约40.7%的家庭成员在大城银行研究中心认为较为稳定的行业工作,包括公共行政、教育、医疗保健、专业服务、金融和保险。
收入增长提供的保护有限。大城银行研究中心的评估发现,过去十年间,最富裕群体的名义收入(即未按通胀调整前的收入)平均有所下降,中等收入群体的收入也仅温和增长。年均约1%的通胀进一步削弱了购买力。
财务吃紧群体的名义收入增长较快,部分得益于政府援助。政府援助占该群体收入的比例从2015年的3.6%升至2025年的5.6%。若剔除这部分援助,收入年均仅增长1.7%。
国家调查显示的情况
泰国国家统计局发布的家庭调查摘要显示,2025年上半年家庭月均收入为28,151泰铢,月均支出为21,984泰铢。支出占收入的78.1%。
这两项平均值相差每月6,167泰铢。大城银行研究中心有关财务吃紧群体的数据则显示,许多家庭在支付开支和债务后所剩无几。全国平均值涵盖了收入、资产和负担各不相同的家庭。
国家统计局记录的家庭负债率为40.7%。所有家庭的平均债务为144,871泰铢,其中包括没有借款的家庭;其中109,628泰铢被归类为家庭用途借款,例如用于消费、住房和教育。在负债家庭中,92.7%只通过正规渠道借款,5.1%只通过非正规渠道借款,2.2%通过两种渠道借款。
人均经常性收入从2023年的每月10,765泰铢升至2025年上半年的11,246泰铢。国家统计局采用的收入不平等指标基尼系数从0.285降至0.260。数值越低,收入分配越均衡。最低收入群体的收入占比从8.7%升至9.9%,最高收入群体的占比则从40.0%降至38.6%。
国家统计局的数据反映的是2025年上半年的家庭财务状况,而TPSO的支出数据涵盖2026年1月至9月,且采用不同的统计序列。两组数据各自与较早时期作了比较:TPSO记录的支出同比上升;国家统计局记录的人均经常性收入和收入分配状况有所改善。
能源价格飙升前,财务状况已显脆弱
大城银行研究中心2025年10月1日发布的家庭资产分析由Thansin Klinthanom撰写,记录了新冠疫情后家庭财务状况恢复有限。该分析使用2021年至2023年的调查数据,发现家庭流动资产每年仅增加8,218泰铢。流动资产包括存款及其他相对容易变现的资产。
月收入低于20,000泰铢的家庭,流动资产年增额不足2,000泰铢。月收入低于10,000泰铢的家庭,房产和车辆价值平均每年减少82,294泰铢;月收入在10,000至20,000泰铢之间的家庭,相关资产价值平均每年减少超过17,425泰铢。
收入与支出几乎同步增长。该分析显示,2021年至2023年间,家庭年均收入和支出分别增加1,806泰铢和1,803泰铢,几乎没有额外结余可用于储蓄。
收入最低的劳动者面临尤其艰难的复苏。2024年,经通胀调整后的劳动者平均收入比疫情前高3.2%;月收入低于7,800泰铢的劳动者,实际收入则比疫情前低18.5%。
该分析援引泰国央行数据称,2025年第一季度家庭债务达到16.35万亿泰铢,相当于国内生产总值的87.4%。由于贷款机构保持谨慎,家庭贷款同比收缩0.12%。现金短缺且资产贬值的家庭,可能正需要借款应对突发困难时,反而难以获得贷款。
公众忧虑与能源价格时间线
宣素那他皇家大学民调中心(Suan Dusit Poll)开展的“泰国人与能源措施”调查收集了全国1,347人的回答。调查发现,45.88%的人对能源价格上涨“非常担忧”,44.10%的人“有些担忧”,合计达89.98%。
约69.93%的人计划关掉不必要的灯具和电器以节约能源。约30.51%的人表示,应急储蓄只能维持一至三个月;71.05%的人希望政府尽可能长时间冻结燃油和烹饪用气价格。
宣素那他皇家大学民调中心主席Pornphan Buathong呼吁管理价格机制、能源储备和公众沟通。宣素那他皇家大学法政学院政治学讲师Anchalee Rattana表示,油气价格上涨可能通过生产和分销环节推高商品和服务成本。
按日期排列的进展显示,原有的财务脆弱性如何遭遇新的外部冲击:
- 2021年至2023年:大城银行研究中心后续分析发现,家庭收入和支出几乎以同样幅度增长。
- 2025年上半年:国家统计局记录的家庭月均收入为28,151泰铢,40.7%的家庭有债务。
- 2026年9月:布伦特原油均价比2026年2月高出约60%。
- 2026年1月至9月:TPSO记录的家庭月均支出同比增加326泰铢。
- 2026年10月20日:泰国能源部市场简报显示,亚洲现货液化天然气价格为每百万英热单位29.89美元,迪拜原油价格为每桶107.90美元。
短期纾困,长期提高收入
泰国有关部门优先采用长期合同采购天然气,因为这类采购的价格波动小于现货,同时继续采取措施稳定国内油价。一名未具名的能源部高级官员表示,能源监管委员会预计将于2026年11月进一步出台稳定市场的措施,但具体内容和确切公布日期尚未说明。
泰国面临的预算约束,与东盟其他经济体以及中国、日本和韩国面临的情况相同。新冠疫情、乌克兰战争后通胀等一系列冲击推高了政府债务,也压缩了政府用于保障民生的财力空间。全面冻结价格可以迅速帮助许多消费者,而定向援助则能将有限的公共资金用于储备最少的家庭。
大城银行研究中心认为,减轻账单和债务负担的措施还需要配合更稳定的收入来源。该机构提出的建议包括加强社会保障、普及金融教育、在整个职业生涯中持续提升技能,以及投资能够创造高薪岗位的科技行业。2025年10月的分析还支持增强中小企业实力、灵活重组债务,并提供便捷的非正规借贷替代渠道。
该分析作者Thansin Klinthanom说明了仅着眼于债务的措施为何存在局限:
如果不解决这些根本原因,家庭债务问题就难以通过解决方案实现可持续改善。
洪灾也带来一项迫在眉睫的担忧。TPSO警告,农田受损和交通中断可能推高农产品价格,尤其是新鲜蔬菜。受灾家庭还可能需要支付维修费用,并购买替换家电和建筑材料。
富裕家庭和无债务的中等收入家庭能够维持消费,因此私人消费仍有可能增长。财务吃紧家庭占家庭总数的57.2%,但仅占消费总额的34.3%。因此,全国支出增长的同时,多数家庭的财务压力仍可能加剧。
要点
- 大城银行研究中心将57.2%的泰国家庭归为财务吃紧群体,其月收入不超过24,000泰铢。
- 财务吃紧群体中的负债家庭,在支付开支和债务后每月剩余不足500泰铢。
- 食品、水电燃气和燃油占该群体总支出的53.4%,必需品涨价难以消化。
- 2026年1月至9月,交通和通信支出约占家庭月均支出增幅的70%。
- 超过半数财务吃紧家庭的成员在易受成本上涨和需求走弱影响的行业工作。
- 大城银行研究中心建议,在提供即时纾困的同时,加强社会保障、稳定就业并提高收入。