三家央行着手解决数字货币的实际障碍
马来西亚国家银行和泰国银行已作为政策制定者成员加入新加坡的BLOOM计划,三家央行将共同制定数字货币跨境流通的通用方案。新加坡金融管理局(MAS)于2026年10月23日宣布扩大计划,同时新增八家商业机构和世界银行集团。
目录
这项工作的核心是一个实际问题:在一个数字系统上发行的货币,需要能在另一个系统上被接受、兑换和结算,而相关交易有时还要遵循另一国家的规则。BLOOM将研究代币化银行存款和受监管稳定币之间的衔接,并探索其在支付、企业现金管理和贸易融资领域的应用。
MAS在10月23日的声明中列出三项重点:跨司法管辖区的接受与结算、不同数字货币安排之间的互操作性,以及身份核验和制裁筛查等可编程控制措施。
对银行和支付公司而言,这项计划旨在减少接入其他机构或市场时重复开展的工作。MAS表示,通用实施框架以及更加协调一致的商业和运营安排,有望降低实施成本,缩短服务推出所需的时间。
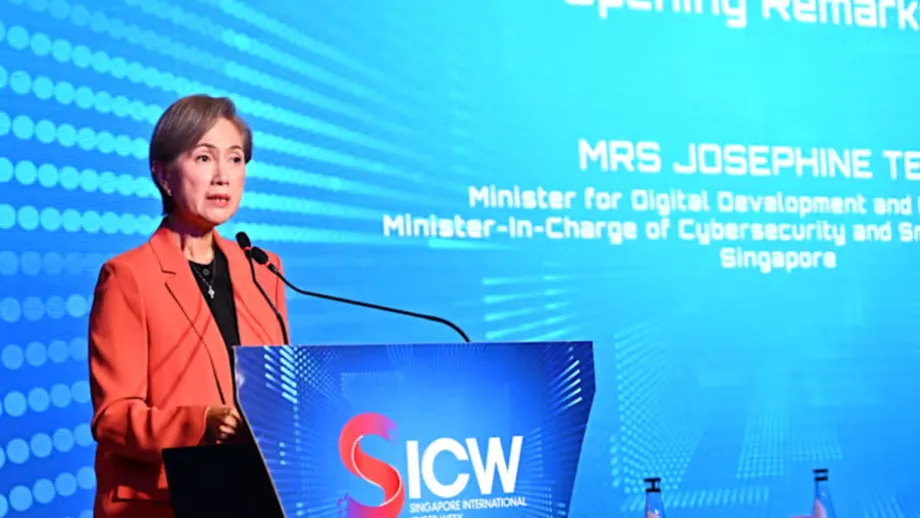
MAS副行长(市场与发展)梁信忠(Leong Sing Chiong)阐述了该计划为何让监管机构与企业共同参与讨论:
金融的未来将涉及多种形式的数字货币,它们将在不同机构和市场间运行。要充分发挥使用数字货币的优势,政策制定者和行业参与者需要合作,解决有关接受、结算和互操作性的实际问题。
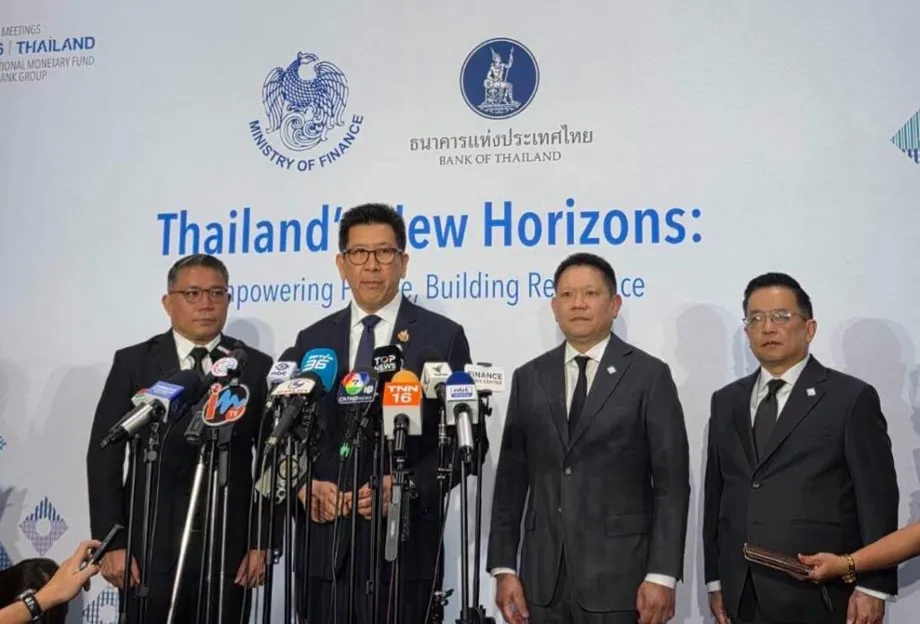
马来西亚和泰国将与各自司法管辖区内的行业参与者合作。两国的参与将把当地监管要求纳入相关安排的设计,同时兼顾参与企业作出的技术和商业决策。
BLOOM将连接哪些类型的货币?
代币化存款和受监管稳定币是BLOOM计划支持的结算资产。代币化存款是指在数字平台上体现的商业银行货币。银行仍对客户负有偿付这笔资金的责任,而平台则提供记录和转移资金的方式。
稳定币是一种旨在相对于某种参照资产保持价值稳定的数字代币,参照资产通常是某种货币。BLOOM涵盖符合监管要求的稳定币。因此,该计划将不同形式的私人发行货币纳入同一框架,每种货币都有自己的发行方和运营安排。
结算是指完成支付义务,也就是交易各方交付所欠款项或资产的阶段。发送支付指令、将一种货币兑换成另一种货币,以及完成结算,可能涉及不同的机构和系统。
BLOOM旨在支持G10货币和亚洲货币。其目标涵盖国内和国际金融交易,而三家央行宣布开展的合作则聚焦于数字货币的跨境使用。
计划如何发展至今
BLOOM以MAS此前开展的“兰花计划”(Project Orchid)为基础。该计划探索了新加坡元数字货币的用途及其所需的基础设施。MAS表示,相关试点形成了行业报告,参与的金融机构也已将项目经验转化为商业产品。
从早期的新加坡元项目发展为涉及多种货币和多个监管机构的更广泛计划,这一过程分阶段推进:
- BLOOM启动前:“兰花计划”探索了新加坡元数字货币的应用及配套基础设施。
- 2025年10月:BLOOM启动,旨在推进涉及数字货币的结算基础设施。
- 2026年10月23日:MAS宣布,马来西亚和泰国央行作为政策制定者成员加入,同时商业机构和开发银行的参与范围也有所扩大。
MAS于2026年10月23日发布的BLOOM计划页面介绍了更广泛的目标、成员构成和工作领域。页面还邀请有意合作或参与试点的机构加入,其中包括使用公共区块链的试点。
接受数字货币意味着明确谁可以接收什么
BLOOM的第一项工作将研究金融机构如何接受不同形式的数字货币、彼此签订合同,并在不同市场间完成结算。交易对手就是交易另一方的机构或个人。
接收数字支付的银行需要制定相关安排,明确接受哪种资产、付款机构承担哪些义务,以及如何完成转账。当支付跨越国境时,这些安排还需要符合相关市场的要求。
MAS希望减少每对交易对手或每个市场都单独建立一套安排的需要。通用框架可以为参与机构提供合同和运营方面的共同起点,从而减少每次建立新连接时重复开展的工作。
对于需要在不同国家间调拨现金或向海外供应商付款的企业而言,预期的改进是,金融机构能够通过更少的独立系统接入和合同谈判环节推出支付服务。MAS在公告中没有给出实施期限、量化成本节省数据或各条支付路线的时间表。
连接网络不只是建立技术链路
BLOOM的第二项工作是互操作性,即不同系统协同工作的能力。参与方将研究让数字货币在不同网络、基础设施和国家之间流转所需的技术和运营方案。
一笔交易可能需要在银行的代币化存款系统、稳定币安排和支付网络之间流转。每个连接点都需要就指令交换方式以及相关机构如何履行职责达成一致。
接受与互操作性分别涉及这一流程中的相关环节。接受关注的是机构愿意接收何种货币,以及接收条件是什么。互操作性关注的是承载这些货币的系统如何通信并协同运行。
MAS表示,相关工作将考虑适用的国际标准和各司法管辖区的监管要求,同时兼顾当地规定的差异。因此,拟议的通用方案既要能跨境运作,也要符合各国规则。
支付流程将内置控制措施
BLOOM的第三项重点是可编程控制措施,即嵌入数字交易运行方式中的检查或限制。MAS列举了身份核验、制裁筛查和交易控制等例子。
身份核验用于确认交易相关方的身份。制裁筛查则根据适用的限制措施核查相关方。交易控制可以规定在特定条件下是否允许支付继续进行。
泰国银行认为,这项计划有助于为其制定代币化货币相关政策提供参考,特别是在国际支付和批发结算方面。批发交易通常指机构和企业之间的资金转移,而非个人日常购物。
泰国银行负责支付系统稳定与金融服务监管的副行长达拉妮·赛朱(Daranee Saeju)阐述了该行希望保持的平衡:
这项计划也让我们能够审慎探索新兴创新,同时确保监管保持稳健、适度,并能及时回应不断变化的风险。
三家央行的参与使监管方面的考量能够纳入计划的制定过程。MAS表示,制定相关方案时将考虑公共政策和监管因素。
企业现金管理、贸易融资和人工智能支付
BLOOM参与方正在推进支付、资金管理和贸易融资方面的应用。企业资金管理包括管理公司的现金,例如决定资金存放地点和调拨时间。贸易融资则提供支付和融资安排,帮助买卖双方开展贸易。
这些用途让该计划着眼于企业需求。在多个国家运营的公司可能需要在不同账户间调拨资金、向供应商付款,并管理不同货币的债务。有关接受、结算和网络连接的工作,针对的正是支撑这些活动的基础设施。
除公告中提到的三项重点外,MAS的计划页面还将代理式支付列为一个工作领域。这类支付由人工智能代理在预先设定的限额和条件内执行,并配备适当的安全措施。
计划的目标是减少人工管理支付的工作,并通过选择有利时机安排转账来优化成本。具体而言,软件将在设定条件满足时执行已获授权的支付。相关安排也包括相应的安全措施和限制。
哪些机构参与其中?
MAS的成员名单列出24家行业成员、三家政策制定者成员和世界银行集团,共计28个组织。新宣布加入的八家商业机构分别是Airwallex、万事达卡(Mastercard)、马来亚银行(Maybank)、Monee、Nium、Ripple、ShopeePay和Visa。
现有的16家行业参与者为Anchorage Digital、蚂蚁国际(Ant International)、Circle、Coinbase、星展银行(DBS)、摩根大通(J.P. Morgan)、开泰银行(Kasikornbank)、华侨银行(OCBC)、Partior、施罗德(Schroders)、渣打银行(Standard Chartered)、StraitsX、Stripe、淡马锡(Temasek)、大华银行(UOB)和Xweave。新增八家机构后,商业参与者由16家增至24家,增幅为50%。
成员涵盖银行、支付网络、数字资产企业、技术提供商和投资机构,共同参与这一计划。他们涉及货币发行、交易承载网络,以及围绕这些业务开发服务的企业。
世界银行集团以多边开发银行身份参与,与商业机构分属不同的成员类别。MAS表示,该集团将贡献其在支付系统现代化、国际支付和金融普惠方面的经验,把发展中经济体的视角和需求纳入相关工作。
马来西亚和泰国将为相关工作带来什么
马来西亚国家银行和泰国银行以政策制定者身份加入MAS,共同考量相关安排如何适应各自市场。随着企业开发面向国际运营的应用,两国的参与也让新加坡以外的监管机构加入相关讨论。
马来西亚国家银行副行长阿兹南·本·阿卜杜勒·阿齐兹(Aznan bin Abdul Aziz)表示,该行有意探索使用多种形式数字货币进行支付:
BNM期待通过BLOOM计划,与所有参与的央行和行业合作伙伴共同探索这样的未来。
马来西亚的声明表达了对实现更顺畅支付的期待,泰国的声明则特别关注监管和不断变化的风险。MAS将两项目标联系起来,提出通过通用框架,让数字货币更便于在不同机构和市场间使用。
对参与企业而言,接下来的工作是将这些目标转化为实际安排:确定哪些货币可以被接受、连接转移货币的系统,并实施必要的控制措施。MAS希望通过这一过程降低成本、加快服务开发。
要点
- 马来西亚和泰国的央行于2026年10月23日以政策制定者成员身份加入BLOOM。
- 该计划支持代币化银行存款和符合监管要求的稳定币相关工作。
- 核心重点是国际接受与结算、互操作性和可编程控制措施。
- MAS列出的成员包括24家行业机构、三家央行和世界银行集团。
- 应用领域包括企业资金管理、贸易融资和支付,也在探索人工智能代理支付。
- 通用框架旨在减少重复的合同谈判和系统接入工作,同时兼顾当地监管要求。