2010亿韩元上市融资遭遇股价急转直下
Elice Group于2026年10月20日(星期二)在韩国Kosdaq市场上市首日收报61,500韩元,较90,500韩元的首次公开募股(IPO)发行价下跌32.04%。这家AI云服务公司的融资额达2010亿韩元,约合1.51亿美元,是今年规模最大的上市项目。
目录
股价下跌发生在交易开始前需求极为旺盛之后。发行价定在推介区间的上限,面向个人投资者的配售部分认购倍数约为400倍。投资者为争取获配,缴纳了约10.3万亿韩元的认购保证金。
Elice股价迅速逆转,也使市场展开更广泛的讨论:为人工智能建设并出租算力的公司,能否获得足够收益来支撑其估值和扩张计划。韩国综合股价指数(KOSPI)下跌4%,三星和SK海力士股价也走低。美国AI基础设施类股票承压,随后有数只在美股交易时段收复部分失地。
上市时,公司的业务增长势头良好。据报道,2026年上半年营收较上年同期增长至三倍,盈利能力也有所改善。尽管如此,融资成本和未来需求方面的担忧仍拖累整个板块,投资者大幅下调了其股价。
以发行价获配的投资者,每股按收盘价计算亏损29,000韩元。购买100股需支付905万韩元,收盘时市值为615万韩元,未计手续费前亏损290万韩元。
上市首日走势
Elice开盘报75,700韩元,已低于发行价,开盘后最初几分钟抛售持续。截至上午9时10分,股价报62,200韩元,较IPO发行价下跌31.27%。盘中最低触及61,000韩元。
公司发展和上市过程中的重要节点包括:
- 2015年:Elice Group成立,开发软件和服务,业务后来扩展至AI教育和云计算。
- 2025年:Elice获得1490万美元C轮融资,并与SK电信合作建设AI数据中心基础设施及开发AI解决方案。
- 2026年10月上市前:公司以每股90,500韩元的价格融资2010亿韩元,面向个人投资者的配售部分认购倍数约为400倍。
- 2026年10月20日:股价以75,700韩元开盘,最终收报61,500韩元,较发行价下跌32.04%。
IPO即首次公开募股,是公司进入公开股票市场时出售股份的过程。获配投资者按发行价支付。交易所开始交易后,买卖双方通过报单形成股价,短短几分钟内的估值就可能与发行价大相径庭。
Elice的实际业务
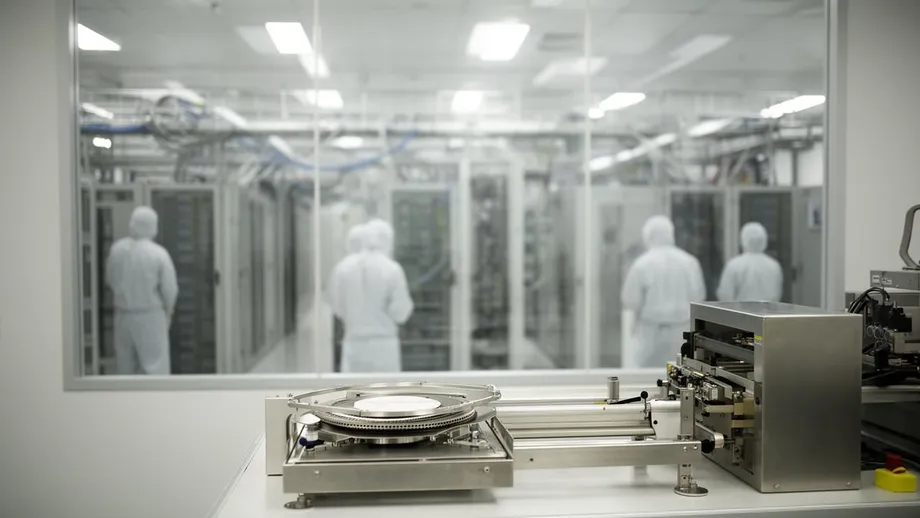
Elice的业务涵盖教育、软件和计算基础设施。服务包括供用户学习和实践AI的环境、教育材料管理系统,以及开发和运行AI应用所需高性能芯片的使用权限。
该公司称,其起源是韩国科学技术院(KAIST)的一间小型研究实验室。Elice Group在上市声明中表示:
今天,Elice Group在Kosdaq市场上市,迈出了重要一步。
Elice提供英伟达图形处理器(GPU)以及韩国FuriosaAI神经网络处理器(NPU)的使用权限。GPU能够同时执行大量计算,适用于AI工作负载。NPU是专为神经网络设计的处理器,而神经网络是许多AI应用背后的计算系统。另一家韩国供应商Rebellions的硬件也列入了Elice的规划。
客户可以租用算力,无需自行购买和维护设备。Elice还提供工具,帮助企业将应用接入其服务,并在运营中采用AI。其主要产品领域包括AI云服务和AI转型,有时简称AX。
IPO募集资金的用途
Elice计划将募集资金用于扩大在韩国的AI数据中心业务,并拓展国际市场。其投资者包括风险投资公司Vertex Ventures和Altos Ventures。
釜山是扩张计划的一部分。Elice计划在那里利用其便携式模块化数据中心系统(PMDC)建设一座AI数据中心。该系统将计算基础设施部署在集装箱模块中,使设施能够由独立单元组装而成,而不必完全依赖传统建筑。
SK电信也是公司基础设施战略的一部分。双方于2025年达成合作,建设AI数据中心基础设施并开发AI解决方案。这一合作为Elice的扩张计划引入了一家成熟的电信运营商。
IPO募集的2010亿韩元是公司的融资款;之后股价下跌改变的是公司股票的市场价值。有关Elice上市的报道没有给出其拟建釜山数据中心的开业日期,也未披露债务、产能利用率和计划扩张的回报等详细数据。
认购需求旺盛为何未能支撑股价
韩国个人投资者在申购Elice股票时缴纳了约10.3万亿韩元保证金。这一金额约为全部2010亿韩元发行规模的51倍,显示出上市前市场兴趣之高。
认购保证金是在申购过程中缴纳的资金。最终获配数量取决于可供认购的股份数量和发行配售规则,超额缴纳的资金会退还。约400倍的认购倍数针对的是规模小于全部发行量的个人投资者配售部分。
因此,Elice面对的是两种不同的需求检验。上市前,投资者以固定价格争抢有限的配售份额。周二上市后,随着交易报单不断涌入,更广泛的市场则持续重新评估这些股票的价值。
对于韩国活跃的散户投资者群体而言,这一结果尤其令人受挫,他们常被称为“蚂蚁”。投资者此前踊跃争取IPO配售,但以发行价买入并持有至收盘的人很快就遭遇亏损。
Elice报告的营收增长,也说明了投资者为何不只关注当前销售势头。企业营收可以迅速增长,但仍可能需要大量资本来购买芯片、建设设施并承担运营成本。股东需要权衡增长前景、买入价格以及维持增长所需的支出。
投资者为何将Elice与CoreWeave相提并论
Elice上市引发市场关注“新云”(neocloud)企业,即专门为AI提供计算基础设施的公司。客户可以租用高性能处理器,而不必自行建设设施。获得英伟达支持的美国服务商CoreWeave,已成为这一行业机遇与财务压力的典型案例。
此前一周,CoreWeave股价下跌25%,原因是投资者关注其借款情况和不断上升的债券收益率。债券收益率反映了投资者持有公司债务所要求的回报。收益率上升可能意味着市场对偿债能力更加担忧,也会推高新增借款成本。
汇丰银行分析师Abhishek Shukla给予CoreWeave“减持”评级,并将目标价定为39美元,远低于其当时的交易价格。他在周一发布的报告中写道:
债务市场的困境和大语言模型收入增速放缓,加剧了市场对新云企业结构性问题的担忧。
大语言模型(LLM)是能够生成和处理语言的AI系统。开发这类模型的公司是计算基础设施的客户。如果这些公司的收入增长放缓,投资者就会担心它们可能减少未来的算力订单,或要求供应商降低价格。
英伟达首席执行官黄仁勋在前一个周四对CoreWeave的财务状况表达了更乐观的看法。他表示自己“持乐观态度”,并称CoreWeave的“资本成本实际上正在下降”。双方观点的分歧,核心在于需求增长和融资渠道能否支撑进一步建设基础设施的成本。
Gartner认为产能可能过剩
Gartner预测,到2030年,80%的新云服务商可能不再独立运营。这种情况既可能源于收购或合并,也可能是企业停业,最终市场上的独立供应商将会减少。
Gartner高级总监分析师Will Sommer指出,计划投资与AI服务可能创造的收入之间存在落差。他说:
我们的研究显示,2027年至2030年间,企业和消费者AI收入将不足以支撑所有计划中的AI资本支出获得盈利回报。
资本支出是指购买服务器、芯片、冷却设备和数据中心建筑等资产的投入。服务商为这些资产投入资金,期待未来从客户处获得收入。投资回报部分取决于客户对设备的使用程度以及愿意支付的价格。
Gartner首席预测师John Lovelock表示,目前计算能力已超过需求,而许多AI服务通过免费或部分免费的产品提供算力。他预计,许多AI市场最终将整合为双寡头格局,即由两家公司主导市场。
主要AI开发商近期的收入数据加深了这些担忧。据市场讨论中引用的数据,Anthropic的季度营收增速从第二季度的140%放缓至第三季度的45%。Wolfe分析师Stephanie Roth还指出,OpenAI营收比分析师预期低200亿美元。这两项进展都让投资者更加关注AI使用量转化为付费业务的速度。
抛售蔓延至其他市场,随后股价回升
周二,韩国科技板块普遍遭遇抛售。KOSPI收跌4%,主要芯片制造商三星和SK海力士也随Elice上市首日表现疲弱而下跌。这些公司处于科技供应链的不同环节,投资者对芯片、算力和AI支出的预期将它们联系在一起。
美国市场走势则较为分化。CoreWeave股价一度下跌6%,随后收复失地,之后转为上涨。Nebius、DigitalOcean和Iren在交易时段内也承受压力或走势震荡。
美国东部时间中午左右,标普500指数上涨0.43%,道琼斯工业平均指数上涨0.97%,即约503点,纳斯达克100指数上涨0.22%。股价回升显示,AI基础设施股票走弱的同时,整个市场还受到多种相互作用因素的影响。
油价是其中一个因素。受沙特阿拉伯航运和生产设施遭袭担忧影响,布伦特原油一度升至每桶111美元,随后回落至约108美元。美国原油跌至102.70美元。油价回落助力股市收复部分早前跌幅。
AI公司上市面临艰难时刻
在Elice上市前,数据中心行业已有另外三项上市计划被取消或推迟。其中,获得英伟达支持的澳大利亚数据中心集团Firmus取消了50亿美元IPO计划。
对于寻求公开市场融资的公司而言,Elice的经历凸显了融资方面的现实挑战。私人融资和热烈的IPO申购可以为扩张提供支持,但上市首日表现疲软,可能促使投资者对未来发行定价和增长计划的财务依据提出更高要求。
TradeNation高级市场分析师David Morrison警告称,美国芯片和AI相关股票的抛售可能还会持续。他在谈到这些股票的走势图时说:
今天上午查看美国芯片板块个股以及AI相关股票的走势图可以发现,自本月初以来的抛售,或者在某些情况下自9月下旬以来的抛售,可能还没有结束。
Elice如今以新募集的资金和大幅走低的股价进入公开市场。公司仍表示将优先拓展韩国本土和海外业务。投资者将关注这些支出能否带来足够的付费需求,使快速增长的营收转化为持久回报。
要点
- Elice于10月20日在Kosdaq上市,收报61,500韩元,较90,500韩元的发行价下跌32.04%。
- 公司募集资金2010亿韩元,约合1.51亿美元,是2026年规模最大的上市项目。
- 面向个人投资者的配售部分认购倍数约为400倍,吸引约10.3万亿韩元认购保证金。
- Elice计划在韩国及海外扩展AI基础设施,包括在釜山建设模块化数据中心。
- 借款成本、算力供需和客户收入方面的担忧拖累AI基础设施板块整体表现。
- 韩国KOSPI下跌4%,数只美国科技股则在早盘下跌后收复失地。