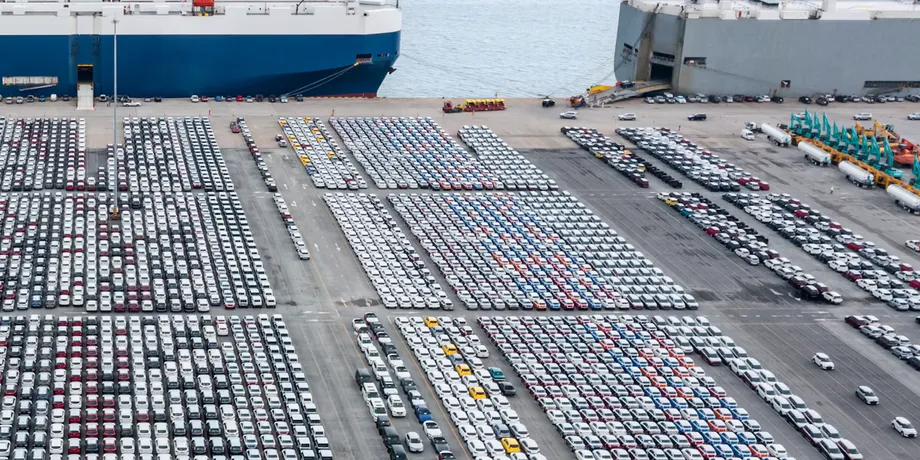
创纪录的市场份额掩盖了汽车销量的大幅下滑
2026年9月,中国新能源汽车占乘用车零售销量的67%,传统燃油车占比首次跌破三分之一。然而,这一纪录出现在市场大幅收缩之际:乘用车零售销量同比下降28%,至161.8万辆;新能源汽车销量下降16.7%,至108.4万辆。
目录
中国乘用车市场信息联席会于10月12日公布了9月数据。数据显示,市场动力类型的转变远快于新买家的增长。传统燃油车零售销量下降43%,其中仅由内燃机驱动的汽车销量下降49%。普通混合动力汽车,即同时配备发动机和电动机、但无需外接电源充电的车型,销量增长25%。
汽油价格上涨正在加快这一转变。截至9月24日,中国年内汽油价格累计上调2375元/吨,折合每升约上涨1.90至2.03元。如今,家庭在比较不同车型时,加满油箱与给电池充电之间的成本差异更加明显。
其影响不止于汽车展厅。国际能源署估计,2026年第二季度,中国电动汽车每天替代了150万桶石油需求。这一变化伴随着交通燃料需求走弱、出口快速增长,以及制造商面临越来越大的压力,需要将支出转向电动车型。
市场下滑为何创下新纪录
9月新能源汽车占比为67%,比上年同期高出9.1个百分点;当时的可比占比为57.9%。新能源汽车之所以扩大了份额,是因为其销量降幅小于整体市场。
市场份额是一个比例,即某一类别的销量除以同一市场的总销量。9月,108.4万辆新能源汽车除以161.8万辆乘用车,约为67%。两者相减,新能源汽车类别之外的车辆约为53.4万辆。
9月乘用车零售销量创下2026年以来最大的单月跌幅。因此,传统秋季购车旺季在购车数量减少的情况下拉开帷幕,电动车型却占据了剩余市场中更大的份额。
9月零售销量排名前十的车型中,有八款属于新能源汽车。两款传统燃油车型——丰田卡罗拉锐放和RAV4——均提供混合动力版本。这与普通混合动力汽车整体销量增长的趋势相符,不过车型排名并未按动力类型细分销量。
发动机车型为何以不同速度退潮
中国的新能源汽车类别包括纯电动汽车和插电式混合动力汽车。后者可通过外接电源充电,同时也配有内燃机。普通混合动力汽车不属于这一类别,仍依赖燃油,并通过电动机提高能效。
仅由内燃机驱动的汽车销量下降49%,而普通混合动力汽车销量增长25%,这表明购车者正通过多种途径转变选择。有些人彻底放弃汽油车,另一些人则选择油耗更低的车型。
插电式混合动力汽车车主也可以通过更频繁地充电来减少汽油消耗。国际能源署在介绍第二季度情况时指出,电动汽车普及率上升的同时,插电式混合动力汽车的汽油使用量也在下降。因此,石油需求不仅会因新车购买而变化,也会受到现有汽车驾驶方式的影响。
不同车型在实际使用中仍存在差异。充电条件、长途出行、寒冷天气和特殊用途,都会影响哪种汽车适合一个家庭。制造商在调整产品开发、经销商资源和供应商订单、向更受买家青睐的类别倾斜时,也必须满足这些需求。
汽油价格让家庭购车成本核算更加敏感
汽油价格每升上涨约2元,使油耗成为购车决策中更显眼的因素。举例来说,购买100升汽油,如今比年内累计涨价前约多花190至203元。一个家庭全年增加的支出,取决于行驶里程和车辆能效。
国际能源署的《2026年全球电动汽车展望》指出,电动汽车通常运行成本较低,因为其能源利用效率更高。与中东冲突有关的油价上涨扩大了这种成本优势。
购车价格同样重要。该机构发现,2025年中国售出的纯电动汽车中,70%的售价低于传统汽车的平均价格。在中国小型车市场,电动车型早已在很大程度上取代了传统车型的销量。
政策支持和市场竞争共同促成了这一局面。中国从2009年起通过补贴支持新能源汽车购买,并于2024年4月推出汽车以旧换新计划,2025年进一步扩大该计划。国际能源署称,2025年该计划一度暂停,导致电动汽车增长放缓。除了汽油价格高企,车辆价格、车型选择、充电条件和购车支持也都在发挥作用。
为何会出现三种不同的销量占比
67%这一数字衡量的是9月中国乘用车零售销量中的新能源汽车占比。中国汽车工业协会的另一组数据则显示,9月新能源汽车销量为182.3万辆,同比增长13.6%,占新车销量的61.6%。
中国汽车工业协会采用的统计口径更广,涵盖商用车和出口。乘用车零售数据追踪的市场范围更窄,也更接近国内终端用户的购车情况。与此同时,乘用车批发数据中的9月新能源汽车占比为65.4%。
中国汽车工业协会还记录到,2026年1月至9月新能源汽车销量为1247.2万辆,同比增长11.1%,占比为53.6%。这一比例覆盖的是九个月,而非仅9月。
- 67%:9月中国新能源汽车乘用车零售销量占比。
- 65.4%:9月新能源汽车乘用车批发销量占比。
- 61.6%:按中国汽车工业协会较广统计口径计算的9月新能源汽车占比。
- 53.6%:按上述较广统计口径计算的1月至9月新能源汽车占比。
这些数字分别回答不同的问题。它们共同显示,按多种口径计算,电动车占比都在上升;而国内零售数据则揭示了家庭购车需求有多疲弱。
出口支撑增长,国内需求却在下滑
9月,中国出口新能源汽车57.1万辆,同比增长160%。相比之下,按中国汽车工业协会的统计口径,2026年前九个月国内新能源汽车销量下降10.6%,至846.6万辆。
这一反差解释了为何制造商按较广口径报告销量增长,国内零售商售出的汽车却在减少。海外买家正在吸收越来越多的产量,出口需求对企业收入和工厂生产活动的重要性日益上升。
这轮扩张建立在已经颇具规模的制造业基础之上。国际能源署称,2025年中国生产的电动汽车接近全球总产量的75%,中国汽车制造商供应了全球电动汽车销量的60%。当年,中国电动汽车出口量翻了一番,超过250万辆。
拓展海外市场也带来财务风险。国际能源署估计,2025年中国电动汽车出口量比海外销量高出25%以上,部分车辆需要留待之后销售。根据随9月数据一同介绍的政策调整,自2027年4月1日起,新能源汽车出口增值税退税率计划从13%降至9%。制造商在制定出口价格和规划利润空间时,必须把这一变化考虑在内。
电动汽车正在改变中国的石油供需格局
国际能源署估计,2025年中国电动汽车保有量每天替代约100万桶石油需求。该机构估计,2026年第二季度这一数字达到每日150万桶,明显更高,但两组数据覆盖的时期不同。所谓替代石油需求,是指如果同样的出行仍依靠传统汽车,本来会消耗的燃料。
该机构预测,到2030年,中国年均替代石油需求将达到每日270万桶。在全球约每日500万桶的预测总量中,中国将占约54%。
伊朗相关战争以及霍尔木兹海峡几乎完全关闭,加大了节约石油和使用替代能源的压力。国际能源署预计,由此造成的需求下降将有相当一部分持续下去。在石油市场报告中,该机构谈到重大冲击的持久影响时表示:
新冠疫情期间的经历表明,危机驱动的大规模转变可能需要很长时间才能消退,并对石油需求产生持续影响;我们预计,流失的需求大部分不会恢复,
中国汽车购买模式的变化是这一调整的一部分。插电式混合动力汽车更频繁地充电,可以迅速减少燃油使用;随着老旧汽车逐步被替换,整个车队的能源需求也会逐渐改变。
燃料使用与石油总需求走向不同
在9月销量创纪录之前,中国的石油需求已接近转折点。国际能源署石油市场分析师Ciarán Healy、中国项目经理Rebecca McKimm和中国项目官员Ivo Walinga在2025年3月的一篇评论文章中表示,2024年中国汽油、航空燃油和柴油消费量合计接近每日810万桶,比2021年低2.5%。
石油也是生产塑料和纤维的化工厂原料。2024年,中国石化行业的石油需求增长近5%,因此交通燃料消费下降可以与其他用途增长并存。石油总需求何时达到峰值,部分取决于这些行业之间的平衡。
各方预测并不一致。国际能源署在2025年3月的评估中预计,中国石油总需求将在本十年后期趋于平稳;中国石油集团经济技术研究院则预计转折点将在2025年出现。随9月销量数据发布的报道预计,石油需求将在2027年见顶,比此前预测提前约两年;而国际能源署最新的石油市场评估则称,需求将在2025年至2027年间下降。具体的峰值年份尚无定论。
交通领域的变化也不止于乘用车。国际能源署2025年3月的评论文章估计,自2019年以来,电动汽车、天然气货运、铁路及其他替代方式已避免石油需求每天增加约120万桶。2025年,中国售出的新卡车中有四分之一是电动卡车,这为减少柴油使用又提供了一条途径。
下一步考验:销量、充电与投资
10月开局依然疲弱:10月1日至11日,乘用车零售销量为45.9万辆,同比下降24%。制造商和经销商既需要购车需求回升,也需要电动车占比继续扩大。
中国的情况是更广泛转变的一部分。国际能源署数据显示,2025年电动汽车占中国汽车销量的比例接近55%,欧洲为28%,美国略低于10%。该机构预测,2026年中国的占比将接近60%。9月国内乘用车零售销量占比达到67%,统计时期和市场口径有所不同。
随着越来越多的出行从石油转向电力,电网需要投资。国际能源署预测,按现行政策,到2035年道路交通电气化将使中国电力需求增加不到6%。不过,局部充电需求仍可能给特定电网连接带来压力,尤其是在许多车辆同时充电时。智能充电通过将充电安排到用电较少的时段来分散需求。
以下关键日期勾勒出一场已经开始的转变:
- 2025年:电动汽车占中国汽车销量近55%,每天替代约100万桶石油需求。
- 2026年4月至6月:国际能源署估计,电动汽车每天替代150万桶石油需求。
- 2026年9月:新能源汽车占乘用车零售销量的67%。
- 2026年10月12日:乘用车协会公布9月数据。
- 2027年4月1日:计划下调新能源汽车出口增值税退税率的政策生效。
对家庭来说,眼下的变化是,与汽油支出相比,充电成本的财务优势更加值得关注。对制造商来说,即使国内总需求收缩,电动产品仍在争取更多销售空间和投资。对能源规划者来说,这意味着要为交通用油减少、电力消费增加做好准备。
要点
- 2026年9月,新能源汽车占中国乘用车零售市场的67%。
- 乘用车零售销量总计下降28%;新能源汽车销量下降16.7%,传统燃油车销量下降43%。
- 普通混合动力汽车销量增长25%,而仅由内燃机驱动的汽车销量下降49%。
- 截至9月24日,汽油价格每升约上涨1.90至2.03元。
- 国际能源署估计,2026年第二季度电动汽车在中国每天替代150万桶石油需求。
- 出口支撑了行业增长,但国内需求依然疲弱,出口退税率计划于2027年4月下调。