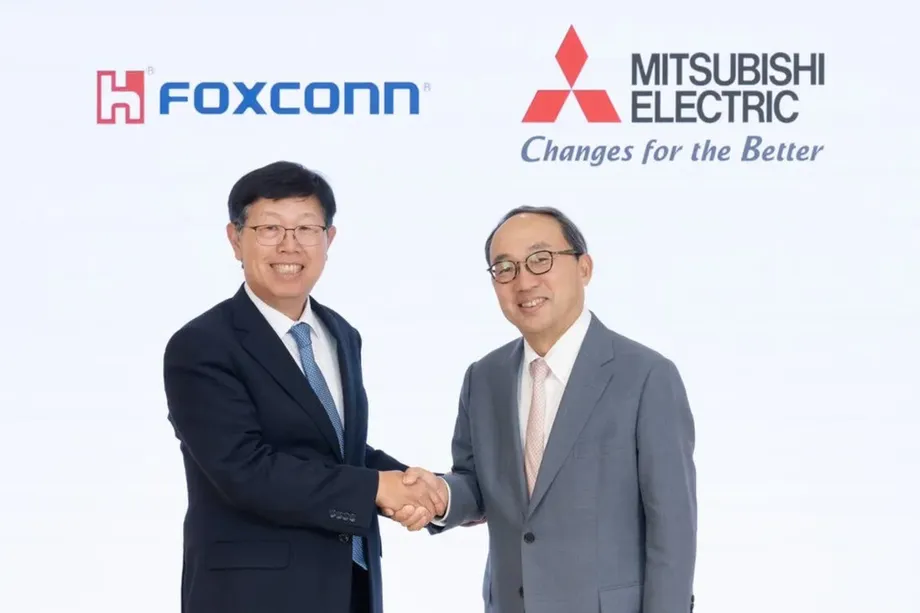
目标于2027年成立合资汽车业务
三菱电机已与台湾富士康旗下公司达成最终协议,将其汽车设备子公司三菱电机移动出行50%的股权出售给对方,预计交易金额为1150亿日元。该协议于10月16日公布。交易完成后,这家总部位于东京的企业将由双方共同运营,双方计划开发电动汽车平台及其他汽车技术。
目录
买方为鸿海精密工业旗下投资管理子公司林殷国际投资有限公司,鸿海精密工业通常被称为富士康。三菱电机将保留该业务另一半股权,将自身的汽车工程能力与富士康的制造规模、成本优势及产品市场化能力相结合。
此次交易将汽车业务的企业价值定为3200亿日元,股权价值定为2300亿日元。交易目标完成日期为2027年10月1日,但仍须获得监管批准并满足其他合同条件。因此,股份转让仍是未来计划的一个步骤;双方共同运营公司之前,还计划进行业务重组。
这项协议为三菱电机于2026年4月正式公布的磋商赋予了更明确的形态。双方的目标不止于供应单个零部件:他们希望结合电动动力总成工程、软件和车辆控制技术,提供源自日本的电动汽车平台。
富士康收购的业务
总部位于东京千代田区的三菱电机移动出行负责汽车设备业务。在截至2025年3月的财年中,该公司销售额为9192亿日元,其汽车设备业务包括交流发电机和起动机。
传统汽车发动机运转时,交流发电机负责发电;起动机则负责启动发动机。这些产品体现了此次交易所涉的成熟业务,也展现出双方计划开发的电动推进和软件能力。
通过这项投资,富士康将获得一家拥有工程经验、销售规模可观的现有汽车供应商一半股权。与此同时,三菱电机将保留持股,并按计划通过合资运营继续参与业务。
三菱电机曾考虑退出汽车零部件领域,之后选择了合伙经营的模式。保留50%股权,意味着公司可以与另一家投资者共同经营这项业务,而非彻底退出。双方表示,富士康的制造资源和市场覆盖能力对于提升该供应商的竞争力至关重要。
为何交易涉及三种不同估值
1150亿日元的收购价格相当于双方商定的2300亿日元股权价值的一半。股权价值是对所有权股份的估值,因此是直接用于计算50%股权价格的数字。
更高的企业价值3200亿日元,则是从更广泛的财务角度衡量运营中业务的价值。在典型交易中,企业价值和股权价值会通过债务、现金以及其他约定的财务义务或资产等项目进行调整。
协议中这两项估值相差900亿日元。双方在签署协议后考虑资产变化,对股份价值进行了计算。双方未公布这些调整的详细明细。
子公司年销售额9192亿日元则是衡量其规模的另一项指标。3200亿日元的企业估值约为该销售额的35%。销售额反映销售收入,未扣除成本;企业估值还会考虑预期收益、资产和债务等因素。这些数字反映的是公司的不同方面。
从初步磋商到最终协议
三菱电机4月24日发布的公告称,公司已与富士康签署谅解备忘录,着手探讨战略合作。谅解备忘录记录双方预期的磋商方向,双方之后才会敲定完整的交易条款。
4月公告提出,富士康拟取得三菱电机移动出行50%的股权。公告还列出双方拟在电气化、自动驾驶以及可通过软件定义或更新功能的汽车领域开展合作。10月达成的协议则将这项计划推进至已商定股权交易的阶段,并明确了价格和预计完成时间。
这一提案的进展如下:
- 2026年3月18日:市场预期双方可能在2026年5月前达成最终协议。
- 2026年4月24日:三菱电机与富士康签署备忘录,探讨战略合作,包括可能进行的50%股权投资。
- 2026年10月16日:双方宣布达成最终协议,预计股份转让价格为1150亿日元。
- 2027年10月1日:目标完成日期,仍须获得批准并满足其他合同要求。
- 截至2028年3月的财年:预计三菱电机移动出行将成为三菱电机的权益法关联公司。
最终协议达成时间晚于3月时预计的5月。下一个计划中的交易节点是2027年10月进行股份转让。
出售前须重组业务
三菱电机计划通过公司分割,将汽车设备业务相关的权利和义务转移至三菱电机移动出行。日本国内及海外集团公司的相关业务权利和义务,也将转移至该子公司或其子公司。
公司分割是一种法律程序,用于将业务及其相关权利和责任从一家公司转移至另一家公司。在这项交易中,该程序将把相关汽车业务纳入三菱电机与富士康计划共同运营的架构。
股份转让将在重组之后进行。交易完成还须获得相关主管部门依据竞争法及其他适用法规所作的批准,并满足剩余合同条件。
预计从截至2028年3月的财年起,三菱电机移动出行将成为权益法关联公司。根据这种会计处理方式,三菱电机通常会确认其应占关联公司收益,而不是将该业务的所有收入和支出项目都纳入自身合并业绩。
双方计划打造的业务
三菱电机移动出行拥有电动动力总成、软件和控制技术方面的技术与开发能力。电动动力总成是将电能转化为车辆运动的设备,包括电机及管理其动力的电子装置。
车辆控制系统负责协调不同系统的运行。软件可管理从动力输出到驾驶辅助等各项功能,因此机械工程与计算技术之间的协同对双方的计划日益重要。
预计富士康将贡献制造规模、生产速度和市场执行能力。双方的合作目标很明确:将三菱电机移动出行的工程与质量能力,同富士康组织生产并大规模触达客户的能力结合起来。
双方希望供应源自日本的电动汽车平台。平台是可用于开发不同车型的共享基础架构和系统。共享这一基础,可减少制造商针对每款新车型重复进行的工程开发工作。
三菱电机在4月的声明中还将自动驾驶和软件定义汽车列为可能的合作领域。软件定义汽车是指由软件决定或更新许多功能的汽车,因此一些功能可在车辆使用期间发生变化,而非出厂时便固定不变。
供应与质量是业务转型的重要环节
三菱电机在4月公布合作磋商时,将维护利益相关方信任、稳定供应和质量保障列为最高优先事项。对于依赖零部件可靠交付且符合规格的汽车制造商而言,这些承诺至关重要。
此次计划中的股权变更将一家大型成熟汽车企业与新投资者结合起来。实际执行中,双方需要将相关业务转入约定架构,同时确保生产和客户关系正常运转。
双方还将这项合作与强化日本产业基础联系起来。他们表示,目标是将日本制造技术和质量转化为面向下一代汽车的产品,并在中长期将这些能力拓展至全球市场。
商业成效将体现在实际表现上:开发出汽车制造商愿意采购的产品,以有竞争力的成本交付,并保持成熟汽车供应商应有的质量。协议列出了双方计划为此整合的资源。
富士康正通过多种途径布局汽车领域
富士康投资三菱电机移动出行,与其参与的其他涉及日本企业的汽车项目相辅相成。2026年早些时候,富士康与三菱扶桑卡客车株式会社宣布计划在日本成立一家制造企业,重点生产零尾气排放车辆,尤其面向国内外市场的电动巴士。
拟议中的巴士业务也计划继续生产内燃机车辆。这使该项目兼顾现有车辆技术与电动车型,而非只聚焦单一产品类别。
富士康与三菱汽车还已同意,使用富士康的MIH平台为澳大利亚和新西兰市场开发一款纯电动运动型多用途车(SUV)。该车型以富士创的Model B为基础。Model B由富士康与裕隆汽车通过另一家合资企业开发,其量产版已在台湾以富士创Bria之名推出。
三菱电机、三菱汽车和三菱扶桑是相互独立的公司。它们与富士康合作的项目涉及汽车业务的不同领域:零部件、乘用车和商用车。
富士康也已投资电池。公司于2025年3月在台湾启用一家磷酸铁锂电池工厂,计划初期产能为1.2吉瓦时。磷酸铁锂通常简称为LFP,是电动汽车和储能领域使用的一种电池化学体系。吉瓦时用于衡量电池可储存的能量。
这些举措表明,富士康正在汽车供应链中布局多个领域。此次三菱电机移动出行协议,为其在汽车平台、生产和电池领域的业务增添了一家规模庞大的成熟零部件企业。
协议带来的变化
三菱电机原本可能全面退出汽车零部件业务,如今则改为计划与合作伙伴共同持股。富士康将获得一家日本供应商的重大股权,三菱电机则保留一半股份,参与业务发展的下一阶段。
拟议架构将两项商业需求结合起来:成熟供应商希望提升竞争力,富士康则希望扩大其汽车业务。双方所称的电动推进、控制和软件领域重点,也将此次交易与子公司现有业务中的交流发电机和起动机等产品之外的领域相连接。
按计划,2027年10月将是这一股权安排生效的时间节点。在此之前,双方必须完成内部业务转移、取得必要批准并满足协议的其他条件。
要点
- 三菱电机同意将三菱电机移动出行50%的股权出售给富士康旗下的林殷国际投资,预计交易金额为1150亿日元。
- 此次交易将该业务的企业价值定为3200亿日元,股权价值定为2300亿日元。
- 交易目标完成日期为2027年10月1日,仍须获得批准并满足合同条件。
- 在截至2025年3月的财年中,该子公司销售额为9192亿日元。
- 双方计划将汽车工程、软件和控制技术与富士康的制造规模及市场覆盖能力相结合。
- 预计从截至2028年3月的财年起,三菱电机移动出行将成为权益法关联公司。