一颗25美元的内存芯片,揭示了供应紧张已蔓延多广
一种广泛使用的DDR4 8Gb内存芯片,8月合约价达到25美元,约为2016年6月2.90美元的8.6倍。在韩国,三星DDR5-5600 16GB内存模块的最低标价在10月15日达到349,740韩元,约为2025年9月水平的5倍。内存短缺正在重塑从家用电脑到企业服务器的各类产品成本。
目录
人工智能正推动供应紧张。三星电子、SK海力士和美光正将更多产能转向高带宽内存(HBM)及其他数据中心内存。这使智能手机、笔记本电脑、电视和游戏机所用传统产品的产能减少。
TrendForce预测,第四季度通用DRAM合约价格将再上涨10%至15%,NAND闪存价格将上涨15%至20%。Gartner预计,短缺和交付延迟将持续到2028年,显著增加的供应最早也要到2027年年中至下半年才会到来。
压力并不只影响元件采购商。电脑制造商正在削减存储容量,企业重新考虑服务器更换计划,消费者则推迟购买。即使拥有庞大采购能力的公司,也在公开抱怨价格,并竞相预订未来产量。
韩国处于这场竞争的中心。韩国政府半导体指标显示,该国2023年占全球内存市场的61%,DRAM市场份额为73.5%。因此,韩国制造商决定生产哪些芯片,会影响全球各地的电子产品买家。
为何AI内存挤占普通芯片产能
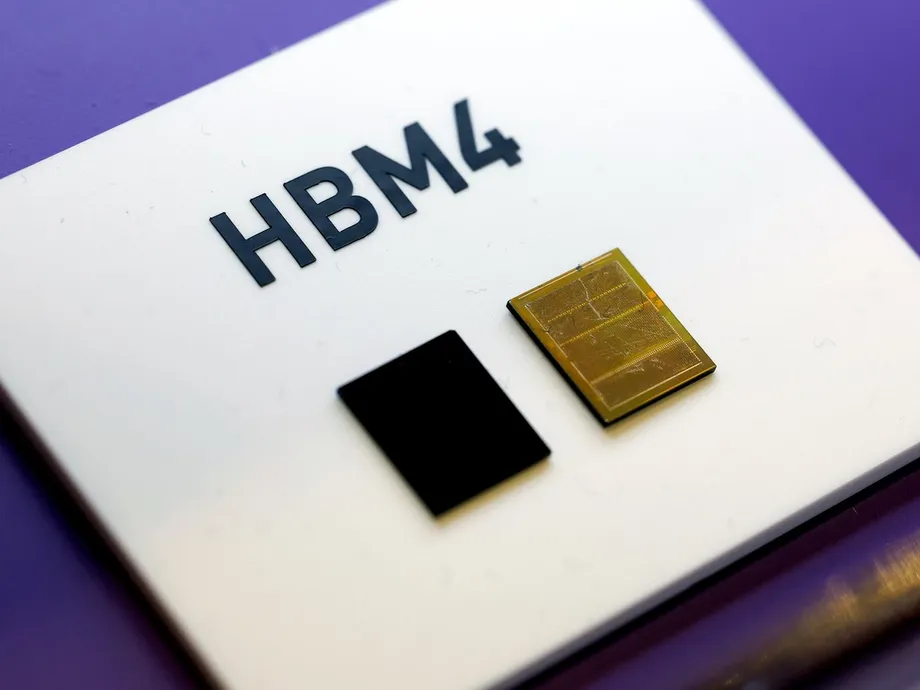
DRAM用于暂存设备运行时需要的信息。NAND闪存在断电后仍可保存文件,常用于固态硬盘(SSD)。HBM是一种专用DRAM,将多颗芯片垂直堆叠在强力处理器旁,使海量信息能够在两者之间快速传输。
AI处理器需要这种速度,因为在训练模型或生成答案时,它们会反复传输大量数据。处理器即使能快速完成计算,也可能花费宝贵时间等待内存提供下一项任务。HBM有助于减少这种等待。
生产HBM比生产同等数量的传统内存消耗更多硅晶圆产能。TechInsights高级副总裁崔正东(Choi Jung-dong)解释说,HBM需要更大的芯片面积,还要进行堆叠和测试。晶圆是制造商用来生产多颗独立芯片、随后再切割分离的薄硅圆片。
教保证券估计,HBM在DRAM总产能中的占比将从2025年的27%升至2027年的40%,增加13个百分点。生产资源也正转向大容量服务器DRAM,导致利润较低的消费设备所用内存供应趋紧。
SemiAnalysis估计,HBM的成本约为其他内存的3倍,至少占封装后图形处理器成本的一半。三星近期的AI内存战略将先进内存、共享服务器产能和更快存储结合起来,体现出供应商正围绕这些需求重组业务。
此前减产使备用产能所剩无几
此次短缺发生在一次令制造商对扩产心存谨慎的行业低迷之后。新冠疫情期间,大型云服务公司囤积内存和存储设备,以防范供应中断并支持远程办公。此后需求转弱,库存累积,价格在2022年和2023年一路下跌。
内存与存储咨询公司Coughlin Associates总裁托马斯·考夫林(Thomas Coughlin)表示,三星在行业低迷期间将产量削减了50%。他说,市场在2023年末开始复苏时,制造商仍不愿再次投资。
考夫林解释了这种谨慎如何影响工厂投资:
因此,2024年及2025年大部分时间里,几乎没有对新增产能进行投资。
建设一座半导体工厂通常耗资150亿至200亿美元,至少需要两到三年。设备安装、实现稳定生产和客户认可还需要更多时间。如今买家对芯片的需求增加,制造商也无法迅速补回此前搁置的产能。
数据中心支出改变供需格局
亚马逊、谷歌、微软和Meta的数据中心投资总额从2024年的2,170亿美元增至2025年的3,800亿美元,预计2026年将达到6,500亿美元。2026年的预测值接近2024年的3倍。
Data Center Map统计显示,全球近2,000座数据中心正在规划或建设中,另有约9,000座已建成。麦肯锡预计,到2030年企业数据中心支出将达到7万亿美元,其中5.2万亿美元用于AI数据中心。在这笔AI支出中,服务器、存储和网络设备预计占3.3万亿美元。
美光的营收结构显示,需求转变之快。HBM和其他云计算相关内存占其DRAM营收的比例,从2023年的17%升至2025年的近50%。2025年第四季度,三星、SK海力士和美光合计占全球DRAM营收的90.5%,生产决策集中在这三家供应商手中。
对HBM市场规模的预测差异很大。美光首席执行官桑杰·梅赫罗特拉(Sanjay Mehrotra)预计,到2028年市场规模将达到1,000亿美元;摩根大通则预测该年将达到2,800亿美元,高于2026年的约640亿美元。双方都预计市场将快速增长,但对规模的估计相差甚远。
韩国进出口银行的2026年半导体展望预测,内存市场将增长30%以上,韩国半导体出口将增长11%,但这一预测取决于美国关税政策。报告还预计,代工市场将增长20%,达到2,100亿美元。代工厂为其他公司设计的芯片提供制造服务。
马斯克和苹果寻求更多议价空间
特斯拉首席执行官埃隆·马斯克公开质疑内存供应商的定价。他在X上回应一则关于摩根大通市场展望的帖子时,称赞了美光,同时批评其他制造商,但没有点名。
马斯克这样描述两者的差异:
美光一直以来对未来内存价格都很合理,但其他厂商则漫天要价。
外界普遍认为,批评对象是三星和SK海力士,因为它们与美光共同主导DRAM供应。特斯拉也在设法获取供应,同时减少自家AI芯片中的内存用量。摩根大通称,美光已签订26份协议,覆盖其2027财年逾75%的产量,显示客户已预订了多少未来产能。
苹果在筹备最新款iPhone生产时也面临类似问题。据报道,苹果新任首席执行官约翰·特努斯(John Ternus)于10月15日表示,内存限制已构成严重危机,所有选项都应保留。他说自己已与特朗普政府官员讨论可能的解决方案。
据报道,苹果正在内部测试中国内存,长鑫存储(CXMT)被视为潜在替代供应商。美国两党议员均以国家安全为由提出反对。目前尚未公布最终供应商决定或审批时间表。
芯片设计商调整计划
AMD首席执行官苏姿丰(Lisa Su)10月7日访问韩国期间表示,内存供应紧张,因此需要与合作伙伴提前数年规划。她此行引发外界猜测,认为她可能与三星和SK海力士讨论确保内存供应的问题。
苏姿丰解释了协调为何重要:
内存对各类计算都至关重要,而当前供应紧张。
预计英伟达也将调整内存配置。Vera Rubin采用12层HBM4,容量为288GB;预计的Vera Rubin Ultra配置则采用8层HBM4E,容量为256GB。这意味着容量将减少32GB,约11%,同时每个堆栈使用的层数也会减少。
减少层数可以降低制造成本,也能减少每个堆栈所需的内存裸片数量。不过,HBM仍在向更高堆叠发展:HBM4标准最高支持16层,三星研究人员于2024年展示了采用混合键合技术的16层堆栈。混合键合通过极细的连接点将芯片接合,而非采用传统焊锡凸点。
英特尔首席执行官陈立武(Lip-Bu Tan)警告说,内存短缺正在拖延项目。在思科AI峰会上,他直言买家何时才能缓解压力:
要到2028年才会有所缓解。
PC买家面临涨价和选择减少
Omdia估计,DRAM和SSD目前约占PC生产成本的40%,高于此前的约15%。制造商必须决定,将多少成本上涨转嫁给客户,又要通过降低利润或削减配置吸收多少。
全球PC出货量估算显示出明显收缩。IDC估计,第三季度出货量为6,270万台,同比下降20.1%;Omdia估计为5,810万台,同比下降21.2%;Gartner则预测为5,535万台,低于去年同期的7,130万台。各机构统计方法不同,因此总量有所差异,但都显示出货量降幅超过五分之一。
Omdia记录到,惠普出货量下降31%,苹果下降11%。该机构预计,第四季度市场将萎缩24%,次年全年还将下降7%。三星Galaxy Book和LG Gram业务同样面临压力,既要保护利润,又要让电脑对买家保持吸引力。
首尔龙山电子市场一名PC配件卖家表示,每日组装电脑销量从约10台降至三四台,营收下降超过一半。显卡和SSD也变得更贵,进一步推高新电脑的总成本。
一些买家开始选择较旧的DDR4系统或二手内存。DDR4和DDR5需要兼容的主板,因此更换代际可能不只需要更换内存模块。不同产品的价格也有所差异:一些较旧的DDR4封装模块成交价高于更新的DDR5产品,但韩国市场标价的DDR4零售模块仍较便宜。
内存市场各类产品涨幅不一
TrendForce将第三季度PC DRAM合约价格涨幅预测从15%至20%上调至18%至23%。部分8月供应商合约价格上涨23%至28%,PC制造商则在年底前寻求将库存维持在可满足10周以上需求的水平。
Counterpoint Research记录的数据显示,其考察季度内DRAM价格上涨了80%至90%。Gartner的年度展望估计,DRAM和NAND价格分别上涨237%和293%。这些数字涵盖不同时间段和产品类别,而零售内存模块价格还包含组装和分销成本。
NAND产品的价格走势尤其不一。8月,128Gb多层单元芯片合约价格上涨1.42%,达到30.48美元。较旧的单层单元产品价格上涨16.51%,达到28.22美元,因为制造商将投资重点放在更新的存储技术上。
电信设备和智能电表仍使用一些难以在现有设计中替换的旧芯片。即使其他领域需求走弱,这些产品的买家仍可能面临短缺。智能手机、电视和游戏机也受到影响:Circana分析师马特·皮斯卡特拉(Mat Piscatella)统计显示,截至8月,美国Xbox销量下降33%,PlayStation销量下降25%,均降至2013年以来最低水平。
企业服务器越来越难以负担
服务器价格已升至一年前的两到四倍。Gartner估计,内存在服务器制造成本中的占比已从2015年的39%升至2026年的59%,到2030年,传统服务器的这一比例可能达到约三分之二。
因此,运行普通数据库、办公应用和存储系统的企业,面临着与AI开发商相同的供应压力。设备价格上涨和交付延迟可能迫使它们推迟扩张或取消设备更换计划。
Gartner建议企业重新审视设备更换计划,并延长现有服务器的使用时间。该机构预计DRAM价格将在2028年上半年开始趋稳,但服务器供应商可能继续维持较高售价以保护利润。设备价格要恢复到2025年的水平,可能需要更长时间。
韩国政府的半导体产业指标将政府的DRAM价格指标定义为DDR4 8Gb的年度平均价格。产量、市场份额和价格数据每六个月发布一次,贸易数据则按月发布。这一较旧代际的基准指标,反映出当前市场中一个发展速度迥异的领域。
新工厂带来缓解,但投产时间各不相同
美光、三星和SK海力士都在扩产,但工厂建设只是第一步。生产商还必须安装设备、提高芯片良率,并获得客户认可,新工厂才能稳定供货。
已公布的扩产时间表横跨数年:
- 2027年:美光预计在新加坡和一座改建后的台湾厂区投产,台湾产能将于下半年启动。
- 2027年:SK海力士计划完成其在清州的HBM工厂建设。
- 2028年:三星计划在平泽新厂投产;SK海力士则计划在年底前启用西拉法叶设施。
- 2030年:预计美光在奥农达加县的园区将实现全面投产。
现有工厂也是应对措施的一部分。继增加中国工厂投资后,三星和SK海力士2025年对三家中国工厂的投资总额增至1.4871万亿韩元。设备管制会影响这些工厂的升级方式。
更长期的计划包括据报道三星和SK海力士将投资800万亿韩元,在韩国西南部建设四座内存工厂。TechInsights首席战略官金丹(Dan Kim)警告称,扩产可能需要三年以上;SK集团董事长崔泰源则表示,晶圆短缺可能持续到2030年。
中国供应增长和需求减弱或可缓解部分压力
长鑫存储(CXMT)和长江存储(YMTC)正在扩大传统内存产能。估计在2025年年中,CXMT占全球DRAM市场约8%;同年第三季度,YMTC约占全球NAND出货量的13%。
它们在中国国内的地位强得多。TechInsights估计,CXMT在中国国内DRAM市场的份额约为30%,YMTC在NAND市场的份额接近40%,但在北美市场的存在感很低。中国扩产可能为市场带来更多传统内存,不过进入美国市场仍面临政治和商业障碍。
需求也在调整。PC制造商开始配备容量较小的SSD,智能手机厂商使用现有库存,消费者则推迟更换设备。这些变化可能在整体短缺结束前,先缓解特定产品的供应压力。
不过,制造商仍面临行业一贯的风险:多轮新工厂产能可能恰好在需求放缓时投产。目前,买家必须围绕供应有限、元件昂贵以及复苏时间不确定来制定计划,而复苏何时到来,取决于所需内存的类型以及新增产能何时能够投入使用。
要点
- TrendForce预测,第四季度通用DRAM合约价格将上涨10%至15%,NAND价格将上涨15%至20%。
- 预计HBM在DRAM产能中的占比将从2025年的27%升至2027年的40%。
- 内存成本上涨正挤压PC、智能手机、游戏机和传统企业服务器市场。
- 预计大量新增供应将在2027年年中至下半年到来,短缺可能持续到2028年。
- 中国增产和消费者需求减弱,可能缓解部分传统内存产品的短缺。