投资者质疑AI盈利能力,东京股市跌势加深
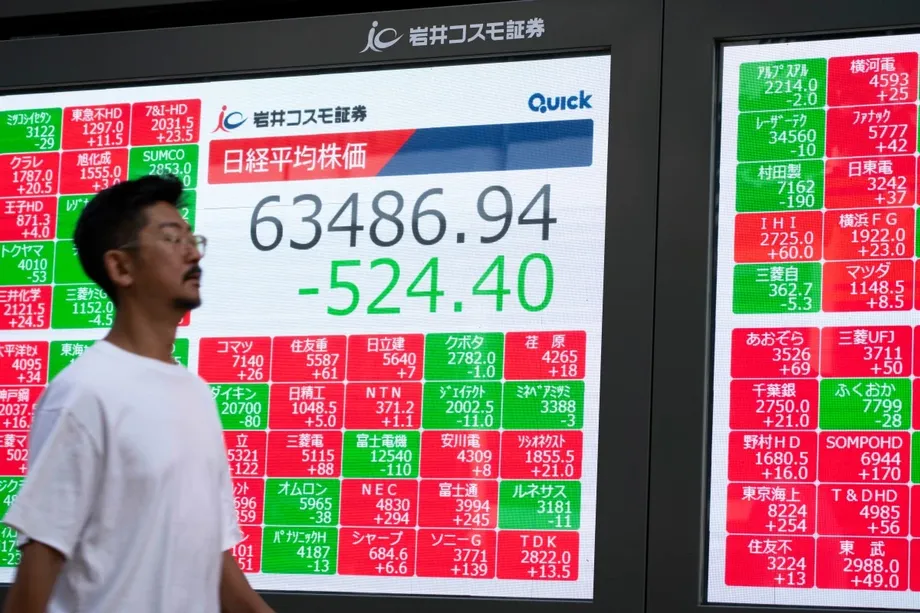
日本日经平均指数周四(2026年10月15日)下午12时55分暴跌3,555.14点,跌幅5.25%,报64,189.15点。市场担忧人工智能投资的成本和盈利能力,科技股遭到大举抛售。此前,该基准指数已连续五个交易日下跌,累计跌逾2,900点。
目录
涵盖范围更广的东证股价指数(Topix)下跌115.50点,跌幅2.82%,报3,981.28点。两项指数均显示日本股市走弱,但日经指数跌幅大得多,反映出大型科技和半导体企业承受的压力。
美国人工智能计算数据中心运营商CoreWeave发行的公司债券大幅下跌,成为引发市场回落的因素之一。投资者越来越担心企业将如何为巨额计算基础设施投资融资,以及收入增长能否快于成本上升。
周三美国科技股下跌后,抛售潮蔓延至亚洲。韩国Kospi指数下跌8%,台湾基准指数下跌3.4%。美国通胀强于预期,加剧了市场对借贷成本的担忧,进一步带来压力。
连续第六个交易日下跌,跌势加速
东京股市的跌势始于半导体制造设备股遭到抛售,午间休市后跌幅进一步扩大。日经指数上午收于64,489.06点,下跌3,255.23点。到下午12时55分,该指数较上午收盘又下跌299.91点。
周四的交易令日经指数跌破65,000点,并将连跌纪录延长至第六个交易日,盘中触及约两周来的最低水平。仅下午时段的跌幅,就超过此前五个交易日累计下跌的2,900多点。
主要进展发生在两个交易日内:
- 10月14日:美国9月通胀高于预期,美国国债收益率一度上升,纳斯达克综合指数下跌约1.9%。
- 10月15日上午:日本半导体股遭到抛售,日经指数上午收盘时下跌3,255.23点,报64,489.06点。
- 10月15日下午12时55分:日经指数跌幅扩大至3,555.14点,跌幅5.25%;东证指数下跌2.82%。
这些数据反映的是交易时段内的表现。周四的最终收盘点位尚未公布。
CoreWeave债券为何影响日本股市
CoreWeave处于人工智能产业中一个需要先投入巨额资金、之后才能获得回报的领域。数据中心运营商需要采购计算芯片、建设楼宇、保障电力供应并配备冷却设备,为人工智能开发商提供所需的算力。
企业可以通过借款为这类支出融资,包括发行公司债券。债券是投资者借给企业的资金,企业承诺按约定支付利息并偿还本金。现有债券价格下跌时,其收益率,也就是新买家按当前价格买入可获得的回报率,就会上升。
CoreWeave债券价格下跌,让市场更加关注人工智能基础设施的融资成本。对于面临类似担忧的企业而言,收益率上升会推高未来借款成本。必须持续融资以扩大业务的企业,届时将面临更艰难的权衡:投资回报必须足以覆盖运营支出和融资成本。
日本芯片制造商和设备供应商受到这一权衡的影响,因为它们的客户依赖持续投入来扩大算力。如果投资者预计数据中心运营商的预算将收紧,也可能降低他们愿意为这些项目的供应商股票支付的价格。
CoreWeave将于2032年到期、票面利率为9.625%的债券收益率为14.8%;将于2031年到期、票面利率为9.75%的债券收益率约为14.9%。债券价格下跌的具体幅度未公布。股市中不断蔓延的担忧,主要集中在融资和未来盈利能力上。
通胀给成本高昂的投资周期再添压力
美国消费者价格9月同比上涨3.7%,高于8月的3.4%。这一涨幅超过经济学家预期,年度通胀率加快了0.3个百分点。
通胀持续高企可能令利率在更长时间内维持高位,因为央行会利用借贷成本抑制需求和物价上涨。对于计划进行大规模投资的企业来说,利率走高会增加新贷款和债券融资的成本。
美国10年期国债收益率周三一度升破5.32%,随后回落至5.10%。该收益率10月早些时候曾升至5.35%,为2002年以来最高水平。美国国债收益率会影响远超美国政府债券范围的融资环境,因为投资者会将其作为评估其他投资的参考基准。
人工智能企业面临两个相互关联的担忧:筹资成本,以及投资转化为收益的速度。投资者担心收入增长可能跟不上成本上升。借款费用增加会进一步加剧这一压力。
美国政府债务上升,以及伊朗战争引发能源冲击所带来的通胀担忧,也令债券市场承压。尽管美国国债收益率从周三高点回落,亚洲科技股仍继续下跌。
日本芯片和科技股承受最大跌幅
存储芯片制造商铠侠(Kioxia Holdings)在一组交易数据中最多下跌11.2%。投资了OpenAI的软银集团下跌9.6%,半导体设备制造商东京电子下跌7.5%。
交易时段内的其他数据显示,爱德万测试下跌7.4%,Lasertec下跌8.8%,电子元件制造商太阳诱电下跌4.5%。跌势波及科技供应链的多个环节,包括存储芯片、芯片测试、制造设备以及对人工智能企业的投资。
抛售范围之广值得关注,因为这些企业承担着不同职能。数据中心运营商采购算力,芯片制造商生产零部件,设备供应商则销售制造芯片所需的机器。市场对人工智能投资持续增长的预期,将它们的业务前景联系在一起。
银行股也走弱,但跌幅较小。三菱日联金融集团和三井住友金融集团均下跌1.1%,瑞穗金融集团下跌1.8%。东证指数下跌表明,跌势已蔓延至遭受最大跌幅的科技企业以外。
日本也公布了一项较为积极的经济信号:8月核心机械订单增幅超过预期。市场将这类订单视为企业投资的指标。周四的市场跌幅显示,在该交易时段,全球科技支出和融资担忧盖过了这一国内利好数据。
韩国股市跌势更为猛烈
韩国Kospi指数下跌8%,报5,527.12点,跌幅超过日本日经指数。三星电子下跌9.7%,存储芯片制造商SK海力士下跌11.1%,两家全球电子产业的重要供应商成为抛售潮的焦点。
此前一个月,Kospi指数已下跌逾16%。按周四报道的点位计算,该指数也比6月曾突破的9,000点低约39%;当时市场对人工智能的热情推动指数创下历史新高。这一对比显示,股价已从此前的涨势中回落多远。
台湾加权指数下跌3.4%。台积电(TSMC)在公布业绩前下跌1.8%。该公司为其他企业制造芯片,其业绩与投资者对先进计算元件需求的担忧密切相关。
香港恒生指数下跌1.3%,报24,009.28点;上证综合指数下跌2%,报3,692.65点。澳大利亚S&P/ASX 200指数跌幅小得多,下跌0.2%,报8,710.20点。这一对比显示,芯片和人工智能业务占比较高的市场承压最重,其他市场的跌幅则较为有限。
华尔街科技股跌势决定市场方向
周三的美国交易为亚洲市场回落提供了直接背景。纳斯达克综合指数下跌约1.9%,标普500指数下跌1.1%,道琼斯工业平均指数下跌0.1%。
美国主要半导体股的跌幅大于整体市场。英伟达下跌3.2%,博通下跌3.1%,超威半导体下跌5.7%。这些跌幅先于日本和韩国相关产品及设备供应商遭到抛售。
亚洲交易时段内,美国股指期货也走低。对于东京、首尔和台北的投资者而言,企业融资担忧和国际市场环境走弱带来的压力同时显现。
美国各项指数表现的差异有助于解释这一走势。周三科技股承受的压力大于整体市场,亚洲芯片股则在周四延续了这一弱势。随后,日本日经指数下跌5.25%,韩国Kospi指数下跌8%,跌幅均超过纳斯达克指数。
能源价格令通胀问题持续受到关注
周四交易期间油价下跌,但与2月下旬伊朗战争爆发前相比仍处于高位。布伦特原油下跌1.5%,报每桶104.47美元;美国基准原油下跌1%,报每桶94.17美元。
战争爆发前,布伦特原油价格约为每桶72美元。尽管当天有所下跌,报每桶104.47美元的价格仍比此前水平高出约45%。能源价格走高会增加运输、制造和家庭开支,有助于解释为何通胀仍令投资者担忧。
人工智能基础设施还需要电力来运行和冷却大量集中部署的计算设备。因此,除芯片、建设和利息支出外,能源成本也是该行业面临的支出挑战之一。
周四的抛售使这些成本与未来收入被一并纳入考量。人工智能基础设施供应商正面临更严峻的财务环境:能源价格高企、债券收益率居高不下,市场也越来越担心大规模投资要多久才能转化为利润。
要点
- 10月15日下午12时55分,日经指数下跌5.25%,报64,189.15点,连续下跌延长至第六个交易日。
- 东证指数下跌2.82%,表明抛售范围已超出跌幅最大的科技股。
- CoreWeave债券价格下跌加剧了市场对人工智能基础设施融资和成本上升能否由盈利覆盖的担忧;该公司将于2032年和2031年到期的债券收益率分别为14.8%和约14.9%。
- 美国年度通胀率从8月的3.4%加快至9月的3.7%,加剧了市场对利率的担忧。
- 铠侠、软银集团和东京电子大幅下跌,韩国Kospi指数则下跌8%。
- 尽管布伦特原油在交易时段内下跌,但仍比伊朗战争爆发前的约72美元高出约45%。