首尔近八成住房认购申请瞄准小户型
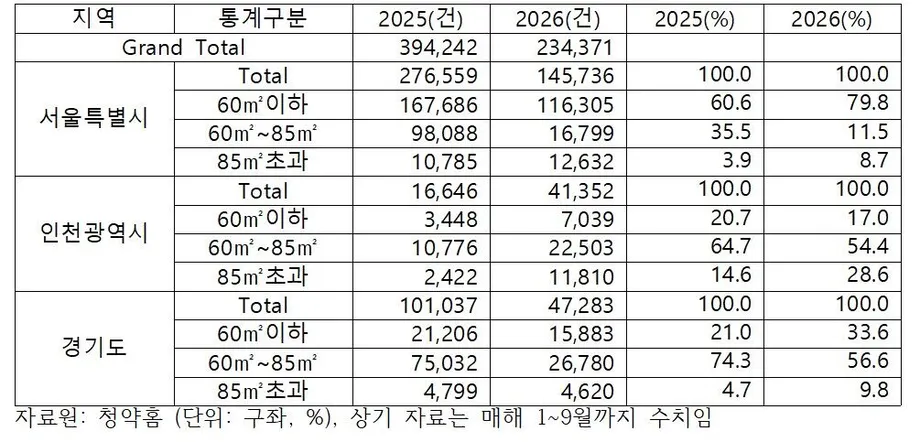
2026年1月至9月,首尔面积不超过60平方米的公寓吸引了116,305份住房认购申请,占全市145,736份申请的79.8%。传统的84平方米公寓常被称为韩国的“国民住宅”,其所属面积类别的申请占比已降至仅11.5%。
目录
这一转变发生之际,首尔、京畿道和仁川的公寓预售均价较2025年同期上涨22.2%,从每3.3平方米2,171万韩元升至2,654万韩元。在首尔,面积超过60平方米且不超过85平方米的公寓价格上涨23.9%,而小户型价格几乎没有变化。
不过,小户型申请占比居高不下,并不意味着申请数量增加。首尔小户型公寓的申请量从167,686份降至116,305份。其占比上升,是因为中等户型的申请量降幅大得多,从98,088份降至16,799份。
市场另一端,面积超过85平方米的公寓尽管每单位面积均价上涨74.2%,申请量仍有所增加。由此可见,市场正分化为两类人群:一类希望控制购房总价,另一类愿意为面积、地段和稀缺性付费。
友利银行房地产研究实验室负责人咸泳镇于10月14日公布了这项分析,依据韩国不动产院的住房认购数据,对比2025年和2026年前九个月的情况。这些数据反映的是新推出公寓的申请情况,而非已完成的购房交易或实际买房的家庭数量。
住房认购数据衡量的是什么
住房认购是潜在买家申请分配新推出公寓的流程。申请记录表明申请人对某一住房项目有意向,但不能证明申请人获得了房源、签署了合同或完成了购买。
韩国不动产院的认购数据服务提供来自“清约之家”平台的申请数量、竞争率和特别供应申请信息。其覆盖范围不仅包括普通公寓,还包括民营预认购、新希望城住房、办公楼式公寓、城市型住宅和私人租赁住房等类别。咸泳镇的分析聚焦公寓市场。
官方服务还提醒,申请数量可能因银行计算机处理而发生变化,也可能与“清约之家”最终显示的数据不同。因此,这些数据可用于追踪申请趋势,但不应将暂定数量与最终分配结果混为一谈。
此次对比涉及以下几个不同时间点:
- 2025年1月至9月:价格和住房认购申请的基准期。
- 2026年1月至9月:用于对比的时期,显示首尔和京畿道的申请转向小户型公寓。
- 2026年10月14日:咸泳镇发布这两个时期的分析。
总价比单位面积价格更重要
首尔小户型公寓的单位面积价格并不更低。2026年,其预售均价为每3.3平方米5,818万韩元;面积超过60平方米且不超过85平方米的公寓均价为5,761万韩元。因此,小户型的单位面积价格高出约1%。
区别在于买家需要购买多少面积。即使单位面积价格更高,小户型公寓的总资金需求仍可能较低。对于受储蓄或贷款额度限制的家庭而言,合同总价以及入住前所需资金,可能比每3.3平方米的价格更重要。
这两个类别之间的价格差距也大幅缩小。2025年,首尔小户型公寓均价为每3.3平方米5,839万韩元,中等户型为4,648万韩元。到2026年,中等户型价格升至5,761万韩元,而小户型均价下跌0.4%,至5,818万韩元。
Realhouse的另一项分析显示,该报告发布前一个月,首尔专有面积84平方米公寓的预售均价约为20亿韩元。这一指标与咸泳镇所用的单位面积均价不同,不应直接换算为其数据。
韩元价格数据也澄清了部分报道中的一个出入:一些报道给出的金额低了十倍。例如,2,654个一万韩元等于2,654万韩元,而不是265.4万韩元。本文采用与韩文数据及对应英文报道一致的价格。
传统标准户型的申请量降幅最大
在首尔,包含人们熟悉的84平方米公寓在内的类别遭遇了最明显的退潮。面积超过60平方米且不超过85平方米的住房,两个对比期之间申请量减少81,289份,降幅约为82.9%。
小户型公寓申请量下降约30.6%。这一降幅不小,但远低于中等户型的收缩幅度。因此,小户型占比从60.6%升至79.8%,增加19.2个百分点。
中等户型占比则从35.5%降至11.5%。报道将其描述为下降23.9或24.0个百分点;按公布的四舍五入后占比相减,降幅为24.0个百分点。一些报道也将其价格涨幅四舍五入为24.0%,而多数报道给出的数字为23.9%。
首尔申请总量从276,559份降至145,736份,降幅约为47.3%。整个首都圈的申请量从394,242份降至234,371份,降幅约为40.6%。这些总量说明,必须区分占比上升和申请量增加:小户型公寓是在整体萎缩的认购市场中占据了更大份额。
这些数据没有显示各面积类别推出了多少套公寓。缺少供应总量,就不能仅凭申请占比判断买家是否更愿意选择小户型、开发商推出的户型组合是否发生变化,或两者是否同时出现。
京畿道也面临同样的预算压力
京畿道也出现了与首尔相同的转向小户型趋势,但公寓预售均价低得多。该省各类公寓的均价上涨14.1%,从每3.3平方米2,014万韩元升至2,298万韩元。
面积不超过60平方米的公寓价格上涨20.6%,从每3.3平方米2,121万韩元升至2,559万韩元。尽管价格上涨,该类别的申请占比仍从21.0%升至33.6%,增加12.6个百分点。
这里同样是占比上升掩盖了申请量下降。小户型公寓申请量从21,206份降至15,883份,降幅约为25.1%。中等户型申请量从75,032份降至26,780份,降幅约为64.3%,其占比则从74.3%降至56.6%。
报道给出的中等户型占比降幅为17.6个百分点,不过按四舍五入后的起止数值计算,降幅为17.7个百分点。该类别预售均价上涨11.1%,从每3.3平方米1,984万韩元升至2,205万韩元。
京畿道申请总量从101,037份降至47,283份。即便小户型价格上涨,其申请占比仍然提高,这支持了一种观点:买家关注的是整体资金需求,而不只是选择价格涨幅最慢的类别。
首尔大户型公寓走势相反
首尔面积超过85平方米的公寓,价格涨幅远高于两个较小户型类别。其预售均价从每3.3平方米3,987万韩元升至6,946万韩元,涨幅达74.2%。
尽管如此,申请量仍从10,785份增至12,632份,增幅约为17.1%。其在首尔申请总量中的占比也从3.9%增至8.7%,超过原来的两倍。与小户型类别不同,这一细分市场的申请量和占比双双上升。
咸泳镇将大户型公寓的市场热度归因于首尔热门地段供应稀缺,尤其是在住房供应主要来自重建和再开发项目的地区。他表示,对未来涨价的预期以及地段稀缺性,可能会在入场价格高企的情况下继续推高竞争。
作为友利银行房地产研究实验室负责人,咸泳镇这样解释买家为何仍继续申请:
即使预售价格较高,位于核心地段、涨价预期强烈或明显稀缺的大户型住宅,仍能克服价格阻力,保持较高的竞争率。
这反映了不同的财务约束。希望在固定预算内购房的家庭可能会选择申请更小的户型,而资产较为充足的买家则可能优先考虑心仪地段的稀缺公寓。申请数据并不能证明这些未来涨价预期一定会实现。
仁川各类户型申请量均增长
仁川的情况与首尔和京畿道不同,其申请总量从16,646份增至41,352份,增幅约为148.4%。该市公寓预售均价上涨22.8%,从每3.3平方米1,914万韩元升至2,350万韩元。
申请量增幅最大的是面积超过85平方米的住房。申请量从2,422份增至11,810份,接近此前的4.9倍,占比则从14.6%升至28.6%。该类别价格上涨88.3%,从每3.3平方米1,774万韩元升至3,340万韩元。
小户型公寓申请量也从3,448份增至7,039份,但占比从20.7%降至17.0%。面积超过60平方米且不超过85平方米的住房,申请量从10,776份升至22,503份,占比则从64.7%降至54.4%。
咸泳镇将仁川大户型公寓受到关注归因于地标性楼盘带来的溢价,以及通过抽签分配的房源增加,吸引了等待中的申请人进入市场。抽签为分配房源提供了一种途径,不完全依赖其他申请人排名标准。
京畿道的大户型类别则呈现另一种对比。其申请量从4,799份小幅降至4,620份,但由于全省市场总量收缩,占比从4.7%升至9.8%。因此,在这三个地区,看似相似的占比变化可能对应着截然不同的实际申请量变化。
融资条件和家庭规模影响选择
咸泳镇指出,建筑和建材成本上涨、基准利率上升以及贷款限制,都给公寓申请者带来压力。他的解释是,总价上升、资金获取更加困难,正促使家庭放弃传统标准户型。
他还提到与房屋所有权转让相关的全租贷款限制。全租是韩国的一种租赁方式,租户支付大额押金,而不是按月支付传统租金。这类融资限制可能影响购房相关的资金安排,但分析并未量化其对户型转变的具体影响。
咸泳镇指出,价格并非唯一因素。改良的户型设计和更高效的空间利用,包括阳台扩建,都能让小户型公寓更实用。单人或两人家庭数量增加,也会提升紧凑型住宅的吸引力。
这些解释有助于串联价格与申请数据,但并非对各种成因的独立测量。分析没有计算贷款规则、家庭构成、户型设计或公寓供应组合分别对变化造成了多大影响。
小户型存量住房价格也在上涨
KB房地产的另一组数据表明,即使小户型公寓预售价格稳定,其在更广泛的二手房市场中仍可能变得更贵。这些二手房均价衡量的是与咸泳镇认购分析中新推出公寓不同的市场。
KB对1月至9月的比较显示,首尔面积不超过60平方米的公寓上涨12.9%,均价从9.5613亿韩元升至10.7942亿韩元。面积超过60平方米且不超过85平方米的住房上涨7.3%,从14.765亿韩元升至15.8455亿韩元。
更大户型的涨幅较小:面积超过85平方米且不超过102平方米的公寓上涨3.1%;面积超过102平方米且不超过135平方米的上涨4.6%;面积超过135平方米的住房上涨1.3%。该组数据的相关报道没有明确说明所指的年份,因此不应假定其时间范围与咸泳镇的2026年分析完全相同。
住宅产业研究院理事金德丽认为,贷款和税收规定以及租赁市场不稳定,给小户型住房带来上涨压力。她直接谈到了租赁市场的影响:
尤其是租赁市场的不稳定,正推动价格较低的小户型公寓涨价。
两组指标共同呈现出一种棘手的负担能力权衡:小户型公寓的入场总价可能较低,但并不一定便宜;在更广泛的二手房市场中,其价格涨幅也可能超过大户型住房。
咸泳镇预计,精打细算、寻求小户型的申请者与寻求稀缺大户型的富裕买家之间的分化,短期内仍将持续。尚未公布进一步发布或修订数据的时间,官方关于数据可能变化的提醒也意味着申请总量仍可能调整。要判断申请趋势在多大程度上会转化为实际住房拥有情况,还需要各面积类别的供应量、最终合同数据和已完成购房交易的数据。
要点
- 2026年1月至9月,首尔小户型公寓占住房认购申请的79.8%,高于一年前的60.6%。
- 首尔中等户型类别的申请量从98,088份降至16,799份,占比从35.5%降至11.5%。
- 尽管小户型公寓的申请占比上升,其在首尔和京畿道的申请量也有所下降。
- 首都圈公寓预售价格上涨22.2%,达到每3.3平方米2,654万韩元。
- 尽管价格分别上涨74.2%和88.3%,首尔和仁川的大户型公寓申请量仍有所增加。
- 申请数据反映的是人们对住房项目的意向,而非已完成的购房交易,且数据可能修订。