投资加速,开发商盈利回落
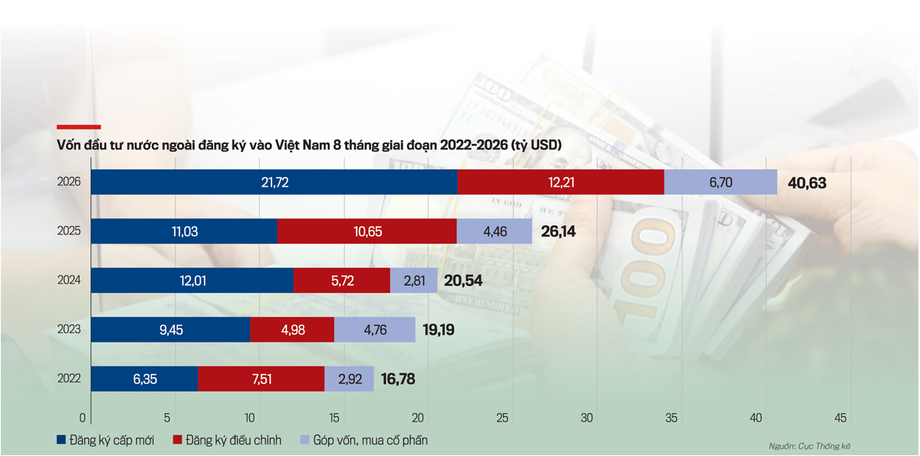
2026年前九个月,越南吸引注册外商直接投资(FDI)503.6亿美元,同比增长76.4%。然而,SSI Research跟踪的工业园区开发商上半年净利润下降40%,至约4万亿越南盾,尽管工业用地需求已经回升。
目录
这种反差不仅反映了投资公告与工厂建设之间的时间差。开发商面临的挑战还包括:缺少上一年入账的大额土地交易、利息支出增加、收入确认方式变化以及开发成本上升。据SSI称,现有园区的利润率仍可超过50%,而新项目的利润率可能只有30%至35%。
尽管如此,SSI Research于2026年10月9日发布的10月行业更新报告仍对部分运营商及将种植园土地转作他用的橡胶企业维持积极投资观点。其看好的企业包括Viglacera和IDICO;在其跟踪的开发商整体利润下滑之际,这两家公司的盈利仍有所增长。
核心区别在于,对园区空间的需求,与交付这些空间的时间和盈利能力并非一回事。外资投资、已签租约、土地交付和已报告盈利分别对应投资周期的不同阶段,因此它们在同一报告期内的走势不一定一致。
投资数据的衡量口径
越南国家统计局10月3日表示,1月至9月实际到位外资达到210.7亿美元,同比增长12.1%,创五年来同期新高。行业分析中提到的211亿美元,是这一总额的四舍五入数。
注册投资的增幅远高于实际到位投资。注册额记录的是投资承诺,而实际到位额衡量的是已经投入的资金。这一区别有助于解释,为何FDI总额大幅增长并不会立即带来工业园区盈利的同等幅度增长。
新注册资本总额为292.4亿美元,涉及3,108个项目。项目数量增长6.2%,注册资本达到上年同期的2.4倍。另有948个现有项目新增注册资本141.5亿美元,增长25.1%。通过出资和股份收购投入的资金为69.7亿美元,涉及2,335笔交易,金额增长44%。
这些类别对房地产需求的影响也各不相同。新的制造业项目可能需要厂房用地,而股份收购可能只改变所有权,并不需要新增土地。因此,注册FDI总额不能直接视为新增工业空间需求的衡量指标。
制造业推动资金实际到位
制造和加工业实际到位投资174亿美元,占总额的82.6%。房地产行业为15.9亿美元,占7.5%;电力、燃气、蒸汽和空调生产与供应行业则为7.234亿美元。
新承诺资金的构成较为分散。制造和加工业占新注册资本133.8亿美元,占比45.8%;运输和仓储业吸引51.4亿美元,占比17.6%。因此,制造业在实际到位资金中的占比比其在新注册资金中的占比高出36.8个百分点,不过这两个指标对应投资的不同阶段。
新注册投资的最大来源地是新加坡,金额为92.6亿美元;其次是韩国的57亿美元和卢森堡的49.9亿美元。新加坡和韩国分别占31.7%和19.5%,合计占新注册投资的51.2%。这些数据反映的是流入越南的投资来源地,而非越南FDI的投资目的地。
制造业在实际到位资金中占主导,支撑了工业设施需求,但并不能确定具体园区运营商何时能迎来租户、完成土地交付或确认收入。
南北两地土地去化均回升
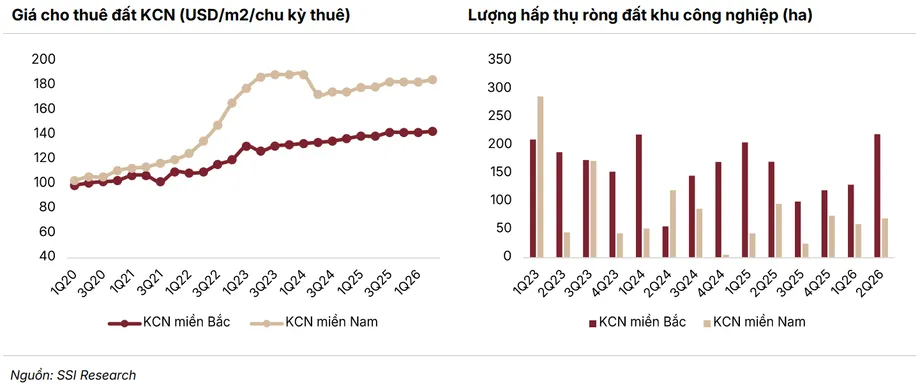
2026年第二季度,越南北部工业用地净去化面积约为217公顷,高于第一季度的134公顷,增加83公顷,增幅约62%,创2024年第一季度录得218公顷以来的单季新高。
净去化量衡量的是一段时期内已占用工业用地面积的增加幅度。与投资注册额相比,它更能反映房地产市场活动,但仍无法确定各开发商可以确认多少收入。
南部第二季度净去化面积为67公顷,高于前一季度的57公顷,也高于一年前的10公顷。同比增加57公顷,去化量达到上年同期的6.7倍;环比增幅则较温和,约为17.5%。
平均报价租金也有所上涨。北部工业用地租期内每平方米报价为143美元,同比增长2.9%;南部达到185美元,增长3.7%。这些报价对应整个租期,而非一年。南部报价每平方米高出42美元,较北部均值高约29%;不过,这些数据并不能证明各地块的租期或规格具有可比性。
租赁走强,为何利润反而下滑
SSI跟踪的工业园区开发商上半年净营收合计下降20.2%,至约38万亿越南盾;净利润降幅更大,下降40%至约4万亿越南盾。该跟踪样本不应与越南所有工业园区企业混为一谈。
Becamex(股票代码BCM)营收为1.66万亿越南盾,下降65%;净利润为3,200亿越南盾,下降82.7%。Kinh Bac City(KBC)营收为1.93万亿越南盾,下降46%;税后利润下降79.2%,至2,600亿越南盾。
Sonadezi Chau Duc(SZC)营收为2,340亿越南盾,下降63%;净利润为360亿越南盾,下降83.7%。SSI表示,BCM、KBC和D2D业绩疲弱,主要是因为缺少与上年同期相当的大额土地交易,同时利息成本上升。
SZC和Sonadezi(SNZ)还受到按租期平均确认收入的影响。按这种方法,租赁收入会分摊到多个报告期,而不是集中在租约开始时确认。因此,某个半年度利润下滑,可能既反映会计确认时点,也反映商业表现。
这些解释并不意味着盈利下滑无关紧要。融资成本上升、大额交易确认减少,仍会影响已报告的回报。但这也说明,不能简单地把利润下滑解读为制造商不再寻求工业用地。
新园区面临更严峻的成本压力
SSI估计,新建工业园区的利润率可能为30%至35%,而成熟园区可超过50%。即便以50%作为参照,新项目的利润率也低15至20个百分点;若成熟园区利润率更高,差距还会扩大。
土地补偿、场地清理和基础设施建设是主要成本压力。SSI称,行政区划调整和省级合并推高了补偿成本。沙石、水泥和填土等主要建筑材料价格同比上涨约20%。
这一涨幅远高于北部2.9%和南部3.7%的租金报价同比增幅。两者对应不同的成本和收入基数,不能直接相减来计算利润率。不过,这些数据仍说明,租金小幅上涨可能不足以保障新开发土地的回报。
SSI预计,随着新项目争夺租户,2027年工业园区租金总体将持平。已具备土地和基础设施的成熟运营商更具优势:它们可以出租现有产能,无须承担新项目面临的全部开发成本。
供应增加,租户决策仍审慎
CBRE估计,2026年第四季度至2027年期间,约有1,347公顷工业用地将进入市场。北部预计新增664公顷,南部新增683公顷,规模几乎相当。
北部预计新增供应的地点包括北宁省、太原省、海防市和兴安省。南部新增供应预计位于同奈省、平阳省、隆安省、西宁省和巴地头顿省。新增产能为扩张中的制造商提供更多选择,同时也加大了开发商填满新园区的竞争压力。
SSI预测,其跟踪企业2027年新签租赁合同及谅解备忘录涉及的面积合计约1,000公顷,增长18.6%。谅解备忘录记录的是达成协议的意向,不能等同于已经完成的土地交付或已确认收入。
来自中国大陆、台湾和香港的租户预计仍将发挥重要作用,尤其是在次级工业区。外资制造商扩产和搬迁、生产地点多元化以及基础设施改善,都为租赁市场前景提供支撑。
美国关税的不确定性仍在影响租户的资本承诺。一些投资者选择已经建成的厂房,而不是立即启动规模更大的项目。这样可以先以较小的投入开始运营,但SSI表示,这一变化可能推迟工业用地开发商确认收入和利润。
此次复苏之前,租赁曾一度放缓
SSI Research于12月23日发布的2025年12月报告已经指出,盈利与租赁活动之间存在反差。上市工业园区开发商第三季度营收为21.8万亿越南盾,增长19%;净利润为5.2万亿越南盾,增长59%。尽管如此,谅解备忘录和新租约仍减少了27%。
该报告将盈利强劲部分归因于IDC、NTC和KBC的销售成本下降,以及橡胶相关企业GVR、PHR和DPR的收益。报告还警示租赁决策迟缓、项目规模缩小,以及租户偏好已建成厂房。
SSI在12月的评估中讨论转运风险时,提到越南出口可能面临40%的关税,并列举印度约25%、东盟同业约19%的税率。这些数字反映的是报告当时的评估,并不代表已确认适用于2026年每一批货物的关税待遇。
SSI还指出,高速公路、环路、《第33/2025号通知》和修订后的《投资法》将支撑长期投资前景。从这一过程可以看出,租赁活动疲软可能先于盈利下滑,而需求回升也可能先于已确认利润改善:
- 2025年第三季度:上市开发商盈利上升,但新租约和谅解备忘录减少27%。
- 2025年12月23日:SSI警告,租赁确认放缓可能导致BCM、IDC、VGC和SZC的2026年盈利走弱。
- 2026年第二季度:工业用地净去化回升,北部达到217公顷,南部达到67公顷。
- 2026年10月3日:越南国家统计局报告,前九个月投资实际到位资金为210.7亿美元。
- 2026年第四季度至2027年:预计约有1,347公顷新增工业用地进入市场。
赢家各有不同,补偿收入是另一条盈利来源
IDICO上半年净利润增长20.2%,至1万亿越南盾;Viglacera增长37.5%,至1.15万亿越南盾。土地租赁改善以及建筑材料需求回升支撑了两家公司的业绩。它们的盈利增长说明,行业平均水平掩盖了公司之间的显著差异。
SSI看好VGC和IDC,理由是估值有吸引力、经营现金流强劲,并称这有助于维持稳定的现金分红。这一判断不同于其2025年12月看好的KBC、PHR和GVR,也不同于其早前关于IDC和VGC在2026年盈利可能走弱的警示。
对于2027年,SSI预计Viglacera盈利将增长29%,得益于松功二期、陈安项目,以及富河、顺城和安丰二期C项目。这是基于项目进展的预测,并非已经实现的业绩。
橡胶企业的盈利驱动因素则不同。GVR上半年利润增长72.8%,福和橡胶(PHR)增长232.5%。SSI预计,将种植园土地转作他用所获得的补偿款将继续支撑GVR、PHR和DPR的业绩,并称PHR和DPR的现金股息收益率为8%至11%。
补偿收入不同于经常性的工业用地租赁收入。补偿收入取决于土地用途转换和付款时间,股息收益率则取决于股价和分红。两者都不应被视为有保证的年度回报。
SSI预测,其跟踪的工业园区及涉及土地转换的橡胶企业2027年合计净利润为22.3万亿越南盾,增长12.4%。这一整体预测不能直接与工业园区开发商2026年上半年4万亿越南盾的利润数据相比较。仍待观察的问题包括:协议转化为土地交付的速度有多快、新增供应能否使租金保持稳定,以及开发成本上升会在多大程度上侵蚀需求回升带来的利润。
要点
- 2026年前九个月,越南注册FDI为503.6亿美元,增长76.4%;实际到位资金增长12.1%,达到210.7亿美元。
- SSI跟踪的工业园区开发商上半年净利润下降40%,至约4万亿越南盾。
- 第二季度南北两地工业用地净去化均回升,北部达到217公顷,南部达到67公顷。
- 新园区预计利润率为30%至35%,成熟园区则超过50%。
- 预计2026年末至2027年将有约1,347公顷新增供应进入市场,SSI预计2027年租金总体持平。
- IDICO和Viglacera上半年盈利增长;橡胶种植园土地转换补偿则为GVR、PHR和DPR提供了另一项利润来源。
- SSI预测,其跟踪的工业园区和橡胶土地转换企业2027年合计利润为22.3万亿越南盾,增长12.4%。