制造业激增,经济平衡面临更大考验
越南经济在2026年前九个月估计增长9.01%,第三季度增速加快至9.95%。10月3日公布的数据同时显示,货物贸易逆差达194.2亿美元,9月通胀率为5.08%,凸显越南力争全年增长至少10%所伴随的压力。
目录
越南国家统计局的九个月经济报告显示,工业和建筑业贡献了经济总增加值增幅的近一半。外国投资承诺额达到503.6亿美元,出口增长24.5%。进口增速更快,增长36.7%,主要原因是设备、零部件和其他生产用品采购增加。
经济增幅高于对八名经济学家调查所得的8.65%预测中值,也是2022年第三季度以来最快的季度增速。但产出增长并不会自动转化为家庭或本土企业同等幅度的收益。消费支出增速低于投资,物价加速上涨,完成解散的企业数量则增加了一倍多。
财政部下属国家统计局局长阮氏香称,这一结果为全年开了个好头,但也警告,实现全年目标仍困难重重。
前九个月GDP增长9.01%,按历史标准衡量极为强劲,为实现国家目标下尽可能高的增长率奠定了重要基础。然而,实现两位数经济增长仍将是一项重大挑战。
第四季度的关键考验在于,投资承诺、基础设施支出和出口订单能否足够迅速地转化为新增产出,同时避免物价进一步突破政府的全年通胀目标。
今年哪些领域加快增长?
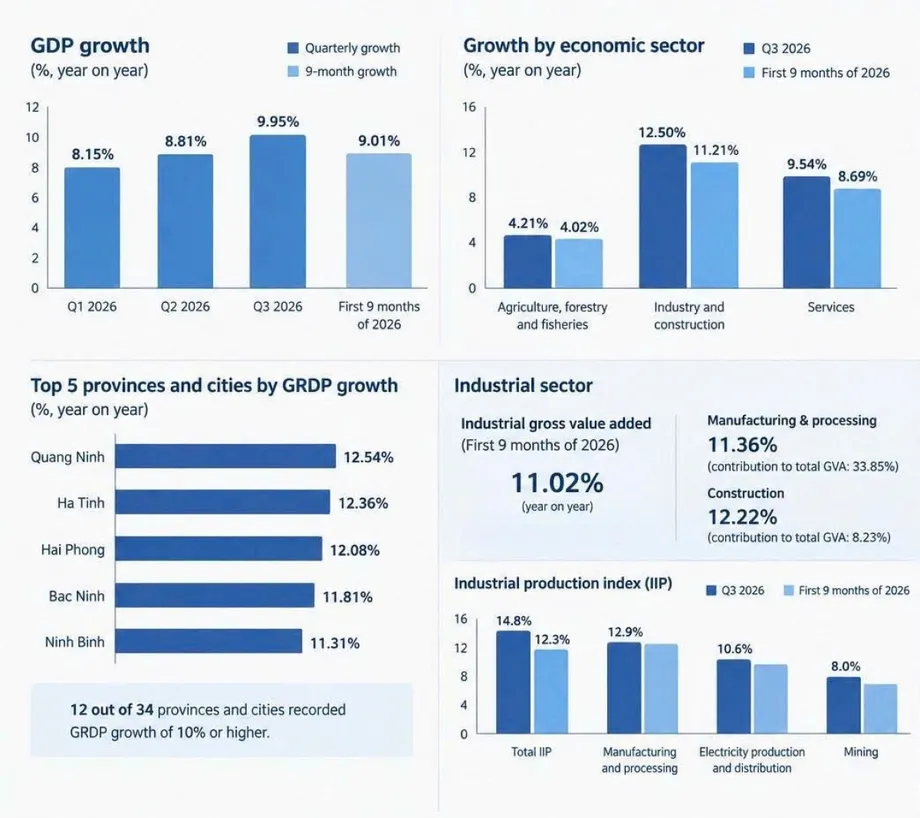
前三季度经济增长逐步提速:第一季度增长8.15%,第二季度增长8.81%,第三季度增长9.95%。第一季度至第三季度的增幅提高了1.80个百分点。与2025年第三季度8.13%的增速相比,最新季度增速快了1.82个百分点。
第三季度工业和建筑业增长12.50%,服务业增长9.54%,农业、林业和渔业增长4.21%。前九个月,这三个领域的增速分别为11.21%、8.69%和4.02%。
部分报道将前九个月GDP增速报为9.04%,将第三季度服务业增速报为9.45%。两份官方发布的数据分别为9.01%和9.54%。评估经济增长情况应以这组一致的官方数据为准。
支出数据反映出投资周期加快。资产积累(包括建筑、设备和库存投资)前九个月增长17.88%,最终消费增长8.51%。仅第三季度,资产积累就增长21.39%,最终消费增长8.96%。
工厂和建筑业提供最强劲的拉动
前九个月,制造业增加值增长11.36%,对经济总增加值增幅的贡献率为33.85%。建筑业增长12.22%,贡献率为8.23%。增加值衡量生产者扣除采购投入后所创造的价值,而非简单统计产品的全部售价。
国家统计局将工业增长归因于大型项目投产、出口订单回暖和公共投资提速。前九个月工业生产指数增长12.3%,高于2025年同期的9.0%,是2019年以来同期最大增幅。
全国34个省市的工业产出均有所增长。制造业产出增长12.9%,电力生产和供应增长10.6%,采矿业增长8.0%。制造业销售额增长12.8%;截至9月30日,库存较上年同期增加11.9%。
库存增加本身并不能证明工厂产量超过了销售能力,销售额也在强劲增长。不过,8月至9月库存又增加了4.3%,因此第四季度值得关注新订单、生产和交付之间的平衡。
外资企业主导出口,进口增速更快
前九个月货物出口额为4343.0亿美元,进口额为4537.2亿美元。货物贸易总额达8880.2亿美元,增长30.4%。由此形成的194.2亿美元逆差,较2025年同期168.7亿美元的顺差恶化了362.9亿美元。
包括原油业务在内的外资企业出口额为3504.1亿美元,占出口总额的80.7%。其出口增长29.4%,本土企业出口额为838.9亿美元,增幅为7.5%。另有数据显示,2025年外资企业出口占比为75.5%,这表明外资企业的主导地位可能有所增强,不过两组数据所涵盖的时间段并不相同。
两类企业的贸易收支也大不相同。本土企业出现342.8亿美元逆差,外资企业则实现148.6亿美元顺差。这些数据说明,为何全国出口快速增长的同时,许多本土企业的经营感受却不那么乐观。
生产资料占进口总额的94.1%,金额为4269.2亿美元。机械设备、工具和零部件占进口总额的58.3%,原材料和燃料占35.8%。据报告,计算机、电子产品和零部件进口额达1889亿美元,增长71.7%。
这些采购有助于提升未来产能,但也需要外汇,并使制造商面临国际市场价格波动。原油进口量下降13.5%,但进口额增长14.4%。成品油进口量增长11.5%,进口额却增长79.3%,表明相对于采购数量,进口支出大幅增加。
9月顺差未能消除外部风险
9月货物贸易顺差为12.7亿美元,出口额为594.8亿美元,进口额为582.1亿美元。出口同比增长39.1%,进口增长45.8%。当月贸易状况有所改善,但未能扭转累计逆差。
美国仍是越南最大的出口目的地,越南对美出口额达1400亿美元。中国是越南最大的进口来源地,进口额为1873.4亿美元。根据进出口总额计算,这两个市场分别约占越南出口总额的32.2%和进口总额的41.3%。
据报告,越南对美贸易顺差达1226亿美元,增长23.8%;对华逆差扩大43%,达到1215亿美元。这种格局反映出越南经济从中国大量采购生产用品,同时向美国客户销售大量成品。
美国依据《1974年贸易法》第301条开展的贸易调查仍在进行,越南与华盛顿的谈判因此影响重大。这些调查审查外国贸易做法,并可能引发贸易措施。尚待解决的谈判议题包括经第三国转运货物以规避关税和其他贸易壁垒的问题。
越南共产党中央委员会总书记、国家主席苏林9月下旬表示,与美国达成协议“已非常接近”。10月的报道未提及协议已正式完成或签署日期。扩大采购美国科技产品的计划,也是越南为解决双边贸易失衡所作努力的一部分。
投资承诺与实际支出情况各不相同
前九个月全社会投资总额达3,109.6万亿越南盾,增长15.1%,高于上年同期的11.6%。国家部门投资增长17.3%,达到931万亿越南盾;国内民间投资增长14%,约为1,650万亿越南盾;外资企业投资增长14.5%,达到529.4万亿越南盾。
注册外国投资额达503.6亿美元,增长76.4%;但实际到位外商直接投资(FDI)为210.7亿美元,增长12.1%。注册投资包括新承诺、调整投资,以及出资或购买股份。实际到位投资则衡量已落实的投资。这些数据不能互换,也不一定对应同一批项目。
制造业获得174.0亿美元到位外资,占总额的82.6%。房地产活动获得15.9亿美元,电力、燃气及相关公用事业获得7.234亿美元。投资集中于制造业,进一步凸显外资、工厂产出和出口之间的联系。
据报告,公共投资到位额约为643万亿越南盾,增长12.9%。这一口径的范围小于国家部门投资总额。同样,官方公布的总投资增长16.7%指第三季度增幅,并非前九个月增幅,尽管部分报道将其归入更长的统计期。
预算执行在今年最后几个月仍有大量工作要完成。财政收入达2,187.3万亿越南盾,占全年预算估算的86.5%;支出达1,873.7万亿越南盾,占59.3%。截至9月28日,信贷较2025年年底增长10.89%,低于上年同期对应时点的13.37%。
服务业和农业拓宽增长基础
前九个月,服务业对经济总增加值增幅的贡献率为45.03%。交通运输和仓储业增长11.03%,批发零售业增长9.85%,金融、银行和保险业增长9.45%,住宿和餐饮服务业增长8.83%。
国际游客人数达1770万人次,增长14.5%。服务出口增长18.5%,达到261.0亿美元,其中旅游业收入为130.6亿美元,占一半。不过,服务进口额达343.1亿美元,形成另一个82.1亿美元的逆差。运输服务占服务进口的最大比重。
农业、林业和渔业对经济总增加值增幅的贡献率为5.35%。夏秋季稻米产量接近1,100万吨,尽管种植面积减少,产量仍增加7.12万吨。平均单产提高至每公顷5.89吨。
渔业产量增长3.9%,达到789万吨。水产养殖增长5.9%,远快于野生捕捞0.9%的增幅。这些增长为主要工业中心以外地区提供了支撑,但农业在经济中的占比从11.33%降至10.65%。
生活必需品涨价挤压家庭收益
前九个月零售额和消费服务收入达5,925.7万亿越南盾,按现价计算增长13.4%。剔除价格变化后,增幅为7.8%,略高于2025年的7.2%。7.8%反映的是经价格调整后的支出增长,并非零售价格涨幅。
据报告,居民最终消费增长9.75%,对GDP增长贡献6.88个百分点;政府最终消费增长1.22%。这一更细致的拆分有助于解释最终消费总额为何增长8.51%,而不意味着居民需求停滞。
前九个月从业人员月平均收入为910万越南盾,比上年同期增加75.28万越南盾。第三季度月收入平均为920万越南盾。另有一份报告给出的全国平均收入为840万越南盾,但未说明是否采用相同统计期。另一个收入增长9.9%的说法,也与官方九个月数据所隐含的约9.0%增幅不同。
前九个月平均消费者通胀率为4.52%,略高于政府设定的4.5%全年上限。9月通胀率升至5.08%。食品和餐饮、住房和公用事业、交通运输三项合计推动前九个月CPI上涨3.81个百分点,约占总涨幅的84%。
核心通胀平均为4.26%。该指标剔除若干波动较大或受监管的类别,以帮助识别持续性更强的价格压力。平均收入增速超过总体通胀,但不同家庭的实际感受可能因工资、家庭人数、住房成本和消费需求而有很大差异。
企业退出和地区差距为经济繁荣增添注脚
新注册企业近14.97万家,增长3.2%;注册资本增长32.7%,达到1,884万亿越南盾。不过,这些企业申报的用工人数下降16.1%,显示资本承诺增加并未带来相应规模的拟招聘人数增长。
新设或恢复运营的企业超过22.39万家,下降3.2%。约17.2万家企业通过暂时停业、等待解散或完成解散等方式退出市场。其中,完成解散的企业超过4.87万家,增长118.8%。
制造业调查显示,34.2%的企业认为经营状况好于第二季度,45.7%认为经营稳定,20.1%面临困难。另一项调查发现,制造业和建筑业企业中,80.2%表示订单增加或保持稳定,但53.3%表示单位生产成本上升。一项针对家庭经营企业的调查显示,81.5%的受访者称2025年收入下降,33%计划缩减经营规模。这些较早的收入数据反映的是既有压力,并不能直接衡量2026年的表现。
国家统计局在10月3日新闻发布会上公布,34个地方中有12个增长至少10%。广宁省以12.54%居首,其后依次为河静省(12.36%)、海防市(12.08%)、北宁省(11.81%)和宁平省(11.31%),略高于其他报道中四舍五入后的11.3%。
第三季度单季增速超过10%的地方有17个。河内该季度增长10.02%,前九个月增长8.85%;胡志明市分别增长9.86%和9.06%。山罗省前九个月增长5.59%,永隆省、金瓯省和同塔省增幅介于7.32%至7.44%之间。
国家统计局国民账户司司长阮氏梅幸将部分地区表现较弱归因于农业占比较高、服务市场有限以及大型工业项目较少。她则将较强表现与累积的生产能力、投资、出口和配套服务联系起来。据报告,有六个地方的增幅超过第180/NQ-CP号决议设定的目标。
第四季度需要的不只是再交出一份强劲成绩单
随GDP分析发布的一项估算指出,第四季度增速需达到约12.5%,才能实现全年至少10%的增长。这将比第三季度增速高出2.55个百分点。全年增速取决于各季度在经济中的权重,因此不能简单通过四个季度增速的平均值计算。
政策部署的时间顺序体现了政府如何组织这轮增长行动:
- 4月16日:第109/NQ-CP号决议制定行动方案,以落实国家发展决策。
- 4月29日:八项决议提出将行政合规所需时间和成本削减50%以上。
- 5月20日:苏林呼吁转变增长模式,将生产率、技术和资源利用效率作为核心。
- 6月27日:第169/NQ-CP号决议为各地方设定具体增长目标。
- 10月3日:国家统计局公布最新结果,范明兴总理则称第四季度是“冲刺阶段”。
第18-KL/TW号结论提出2026年至2030年经济实现两位数增长的目标。在5月的会议上,苏林以总书记和国家主席身份表示,不能只是扩大现有做法。
两位数增长不能仅靠延续旧的增长模式实现。
国家统计局提出的重点包括加快基础设施项目执行、保障能源供应可靠、壮大本土出口企业,以及加强外国投资者与越南供应商之间的联系。这些是建议和目标,并不代表所需的新增产出已经落实。
亚洲开发银行将2026年增长预测从7.2%上调至7.8%,理由包括制造业、消费和外商直接投资表现良好。不过,该预测仍低于政府的目标。威瑞森·枫溪公司高级亚洲分析师劳拉·施瓦茨也对通胀、经济可能过热和电力短缺发出警告。
10月至12月是下一个关键时期。全年增长、最终通胀数据以及对美贸易谈判结果仍未确定。只有在加快支出转化为已完工的建设项目、投入运行的产能和实际交付的服务时,才能带来帮助;若仅推高成本或留下未执行的承诺,则难以奏效。
要点
- 前九个月GDP增长9.01%,第三季度增长9.95%。
- 工业和建筑业贡献了经济总增加值增幅的49.62%。
- 外资企业贡献了货物出口总额的80.7%。
- 货物贸易收支从168.7亿美元顺差转为194.2亿美元逆差。
- 注册外国投资额达503.6亿美元,实际到位外商直接投资为210.7亿美元。
- 平均通胀率为4.52%,9月升至5.08%。
- 34个地方中有12个前九个月增长至少10%。
- 据估算,第四季度需增长约12.5%,才能实现全年至少10%的增长目标。