1.37%的债券启动更广泛的资本补充计划
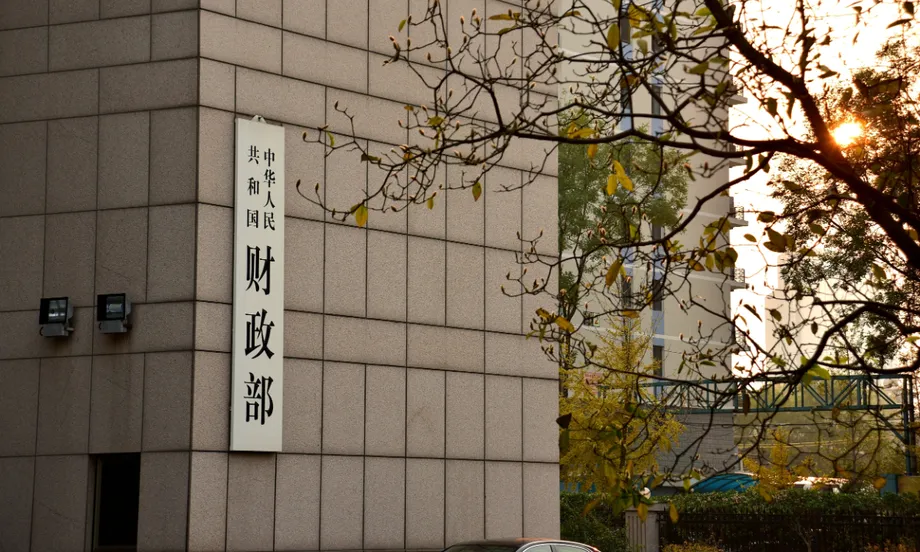
中国财政部于2026年10月8日完成1500亿元特别国债招标,为政府计划向八家中央金融机构注资提供首批资金。该债券期限为五年,票面年利率固定为1.37%,自10月9日起计息,计划于10月13日开始交易。
目录
此次发债为一项3600亿元的资本补充计划提供支持,涉及中国工商银行(ICBC)、中国农业银行、中国进出口银行和五家保险集团。财政部将出资3000亿元,中国烟草总公司及其子公司将通过认购两家商业银行的股份提供剩余600亿元。
第二期债券为七年期,计划于11月18日招标发行。两期债券旨在筹足财政部应承担的全部出资。首期招标完成意味着部分资金已落实,但不代表资金已经到达受资机构。
该计划扩大了2025年提供的资本支持范围。当时,特别国债为另外四家大型国有银行注资。本轮计划将中国六大国有商业银行中尚未纳入计划的两家也纳入其中,并将支持范围扩展至政策性金融机构和大型国有保险公司。
这一差别很重要:扩大的是机构覆盖面,而非资金规模。资本将分配到信贷、出口融资、保险保障和投资等领域,各受资机构的流程和预计完成时间也不尽相同。
3600亿元将如何分配
三家银行计划合计募资2900亿元,约占计划总额的80.6%。五家保险集团获得其余700亿元,约占19.4%。其中,若干金额是计划募资上限,并非已完成认购的金额。
- 中国农业银行计划募资不超过1600亿元,其中财政部出资1300亿元,烟草企业出资300亿元。
- 中国工商银行计划募资不超过1000亿元,其中财政部出资700亿元,烟草企业出资300亿元。
- 中国进出口银行将获得300亿元,全部由财政部出资。
- 中国人寿集团将获得350亿元。
- 中国人民保险集团(PICC)计划向财政部募资不超过150亿元。
- 中国出口信用保险公司将获得100亿元。
- 中国太平将获得70亿元。
- 中国再保险计划向财政部募资30亿元。
财政部计划向银行出资合计2300亿元,向保险机构出资700亿元,政府出资总额因此达到3000亿元。烟草企业的出资占3600亿元计划总额的六分之一。
机构分类需要留意。中国出口信用保险公司是一家保险公司,但财政部将其与中国进出口银行一同归为政策性金融机构。按这一分类,两家商业银行获得2600亿元,两家政策性机构获得400亿元,四家商业保险集团获得600亿元。
债券条款意味着什么
首期债券为固定利率债券,也就是说,在五年期限内,其票面利率不会改变。1.37%的利率通过竞争性招标确定。按1500亿元面值计算,该利率意味着每年支付20.55亿元利息。
利息每年于10月9日支付,遇节假日时相应调整。本金偿还和最后一期利息支付安排在2031年10月9日。债券在招标结束后、10月9日前完成分销,并于10月13日开始交易。招标规则不允许甲类成员追加投标。
关于第二期债券的规模,各方报道不一。一则报道称发行1.5亿元,但计划中3000亿元的债券总额以及已完成的1500亿元首期发行意味着,第二期应为1500亿元。若仅发行1.5亿元,筹资额将远低于公布的总额。第二期债券的票面利率尚未确定。
从宣布计划到资金到账的时间线
10月的债券招标是在多项政策公告和机构募资计划之后进行的。以下关键日期说明,政府发债与资本注资完成是两个不同的节点。
- 2024年:一项政策方案提出提高大型商业银行的核心一级资本。
- 2025年3月31日:财政部宣布发行5000亿元特别国债,为四家大型国有商业银行提供支持。
- 2026年8月21日:财政部副部长廖岷表示,年内下半年将发行3000亿元特别国债,支持中央金融企业。
- 2026年9月6日:八家机构公布总额达3600亿元的资本计划。
- 2026年10月8日:首期1500亿元债券招标完成,票面利率为1.37%。
- 2026年10月9日和10月13日:债券开始计息,随后按计划开始交易。
- 2026年11月18日:计划进行第二期债券招标。
对于资本何时到账,各方预测从11月到12月不等。天风证券银行业分析师刘杰表示,商业银行的注资可能在其公布中期分红方案后完成,时间或在12月中旬之后。这样可以避免稀释现有股东的分红权益。
华创证券研究联席组长、首席固收分析师周冠南区分了政府筹资与银行发行股份的流程。她在经翻译的表述中说:
财政部发债与银行定向增发可以同步推进。
周冠南估计,注资流程通常需要两到三个月。银行发行股份可能涉及董事会批准、股东批准、交易所审核、证券登记审批、缴款、资金验资和新股登记。上述预测并非八家机构全部确认的到账日期。
银行为何需要股本,而非更多存款
银行获得的资金旨在补充核心一级资本,这是可用于吸收损失、质量最高的监管资本。普通股权益是这一缓冲的重要组成部分。与存款或借款不同,股本不会给受资机构带来同样的偿还义务。
银行必须根据风险加权资产维持资本水平。风险加权资产是一项衡量指标,会按不同监管权重计算贷款及其他风险敞口。增加股本可以为进一步放贷腾出空间,同时避免资本充足率低于监管要求。但这并不意味着贷款会自动增加,借款需求、信贷质量和放贷决策仍然重要。
招商联合消费金融有限公司首席经济学家董希淼指出,利率下降和净息差收窄会削弱银行通过盈利积累资本的能力。净息差衡量的是利息收入与利息支出之差相对于生息资产的比例。
董希淼还提到,工商银行等全球系统重要性银行在进入更高监管类别时,需要满足额外资本要求。财政部称,八家受资机构经营稳健、资产质量稳定,主要监管指标处于安全健康区间。因此,财政部表示,此次计划旨在增强资本缓冲和经营能力,而非针对未能通过这些指标检验的机构。
保险公司面临不同的压力
本次对保险机构的分配,首次将大型国有保险公司纳入这一计划中的中央金融企业资本补充范围。中国人寿集团获得350亿元,占五家保险受资机构(包括政策性保险公司)所获700亿元总额的一半。
保险学者谢远涛表示,注资可直接补充核心资本,提高核心偿付能力充足率。对保险公司而言,偿付能力衡量其资本是否足以应对业务风险以及对保单持有人的义务。
谢远涛指出,利率下降、寿险公司的准备金成本上升,以及新会计准则下净资产波动加大,都是资本面临压力的来源。准备金是为履行未来保单义务而预留的资金。投资回报下降,会增加为长期保险承诺提供资金的难度。
各项交易的结构有所不同。中国人寿集团和中国太平是由集团母公司直接获得注资。人保集团计划定向增发A股,中国再保险则计划向财政部发行境内股份。这些差异也说明,为何整个计划无法用一个统一的完成日期来概括。
谢远涛表示,更充足的资本缓冲有助于支持承保能力和投资灵活性,但长期业绩仍取决于承保盈利能力、投资能力以及资产负债管理。新增股本不能取代这些经营要求,也意味着外界会对公司治理和资本使用效率提出更高要求。
出口融资获得两类互补的资本缓冲
中国进出口银行和中国出口信用保险公司分别计划获得300亿元和100亿元,合计400亿元,约占整体资本补充计划的11.1%。
两家机构解决的是不同需求:中国进出口银行提供融资支持,出口信用保险机构则帮助覆盖买方不付款的风险。二者共同应对企业开展外贸或海外业务时的融资渠道和应收账款风险承担问题。
中国社会科学院金融研究所研究员王青表示,扩大覆盖范围体现了不同金融机构承担的角色:商业银行提供信贷,政策性机构支持经济活动和战略重点,保险机构则提供风险保障和长期资金。
因此,该计划的目标比单纯增加商业银行贷款更广。政策性机构资本实力增强后,可提升融资和保险能力,但目前尚未确认具体新增贷款或保险业务规模。
计划覆盖面扩大,但资金规模低于2025年
2025年的一轮资本补充支持了交通银行、中国银行、中国邮政储蓄银行和中国建设银行。该计划由5000亿元特别国债和国有大型企业出资200亿元组成,总额为5200亿元。
2026年的计划规模少1600亿元,降幅约为30.8%。特别国债部分从5000亿元降至3000亿元,减少40%。财政部以外的出资则从200亿元增至600亿元。
部分报道将本轮计划称为近年来规模最大的集中补充资本行动,也有报道称其覆盖面最广。从资金数据看,后者更准确:计划涉及不同金融业务领域的八家机构,而2025年只有四家商业银行。
本轮商业银行认购完成后,六大国有商业银行将全部在两轮计划中获得支持。不过,纳入募资计划不应与资金已经到账混为一谈。
更充足的资本能带来什么
中国邮政储蓄银行研究员娄飞鹏表示,注资将扩大工商银行和农业银行根据经济需求开展贷款的能力。中国商业经济学会副会长宋向清预计,这些资本可为重大项目、科技、先进制造业和小微企业提供数万亿元的新增融资支持。
这些估算描述的是潜在融资能力,而非已承诺的贷款。目前的报道中没有公布统一的测算方法,也没有确认这部分新增融资的具体分配。实际结果将取决于资本要求、新增资产的风险,以及机构和客户开展新业务的意愿。
报道所述交易日的市场反应在不同资产类别之间也不尽相同。中证银行指数上涨1.04%,工商银行和中国银行股价创出新高;政府债券收益率则普遍上升。因此,此次债券发行并未带来金融资产价格的全面上涨。
周冠南认为,短期内债券市场受到的影响总体中性,理由是资本到账存在时间差,银行也需要承接部分特别国债发行。保险公司资本增强未来可能为其增加长期限债券投资创造空间,但这只是潜在影响,并非已经发生的变化。
下一项计划中的融资节点是11月18日。尚待明确的关键事项包括第二期债券的票面利率、各机构资本交易的完成情况,以及资金何时可以使用。首期招标标志着融资取得进展;最终的放贷、承保和投资成果,则取决于后续进展。
要点
- 中国于2026年10月8日完成1500亿元特别国债招标,固定票面利率为1.37%。
- 整体资本补充计划拟向八家中央金融机构提供3600亿元。
- 财政部将出资3000亿元,烟草企业将出资600亿元。
- 银行将获得2900亿元,五家保险集团将获得700亿元。
- 第二期七年期债券计划于11月18日招标发行。
- 预计资本将在第四季度到账,但各机构的具体完成日期尚未确认。
- 该计划覆盖的机构类型多于2025年,但资金总额更小。