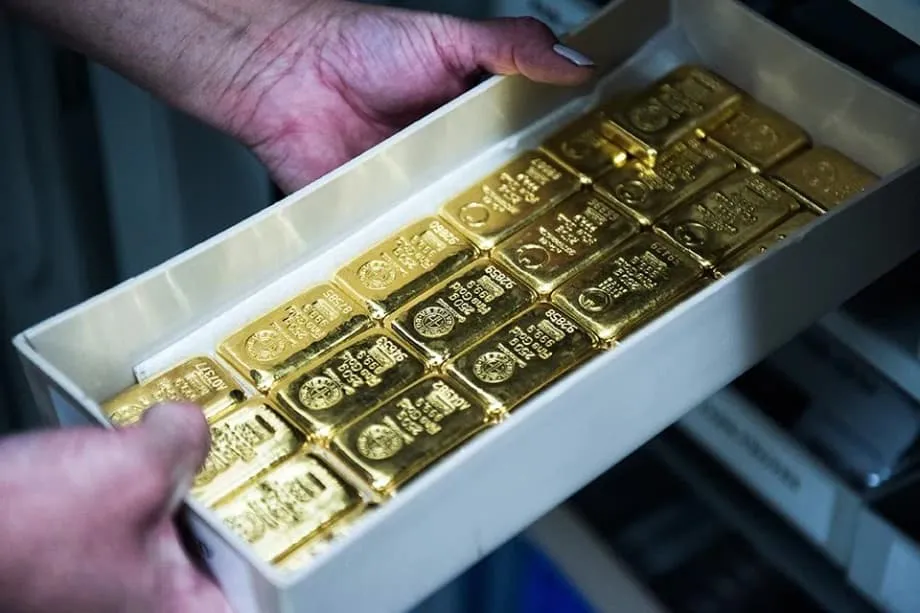
发令枪响:香港抢先一步,计划7月推出清算系统
在角逐亚洲首屈一指的黄金交易中心的激烈竞争中,香港有望取得显著的先发优势。香港预计将在7月推出政府运营的黄金清算系统,此举是建立必要流动性、进而影响区域定价的基础一步。这一明确时间表让香港领先新加坡数步。新加坡虽已宣布类似目标,但尚未公开承诺推出自家清算机制的具体日期。
目录
清算系统充当金融中介,确保交易结算,从而有效消除交易达成后一方未能交割的风险。香港计划将这一职能集中交由政府机构负责,以降低交易对手风险并统一交易规则,让这座城市成为大量黄金流转时更安全、更可预测的场所。
这套系统的推出时机经过审慎考量。预计夏季黄金需求的季节性低迷将为市场参与者积累黄金库存留出充足空间,使新基础设施能够在市场交易最繁忙的时期到来前接受测试。这一机制也将受益于经香港流通、用于满足中国内地需求的大量黄金;中国内地是全球最大的贵金属消费市场。
业界观察人士注意到香港当局展现出的紧迫感。阿德里安·阿什是在线贵金属交易与存储平台 BullionVault 的研究主管,他坦率地评估了当前局势。
如果香港和新加坡正在竞相建设清算系统,那么看来香港当局非常希望赢得这场竞赛。
这种积极态势体现了更广泛的战略需要。近几个月来,两座城市都在推进相关计划,力求借助强劲的全球需求,逐步削弱伦敦长期以来作为全球黄金交易中心的主导地位。中东战争爆发后,黄金的长期涨势虽有所放缓,但许多银行仍看好黄金的长期前景;地缘政治不确定性上升时,投资者青睐黄金,将其作为替代性财富储存手段。
随着两地政府认识到,掌控大宗商品定价机制的战略意义远不止于眼前的交易利润,这两大亚洲金融中心之间的竞争也日趋激烈。贵金属兼具工业商品、投资工具和货币储备等属性,是任何金融生态系统中独特的一环。对香港而言,清算系统不只是一项技术升级,更是打造全面黄金交易环境的基础一步。
夯实基础:金库、炼厂与不断上涨的薪酬
清算系统背后,是迅速扩张的实体基础设施,旨在将香港打造为完整的黄金交易枢纽。中国最大的快递企业顺丰控股计划今年在香港机场附近开设金库,为增长的贸易流量提供关键的存储能力。另一项重要的信心背书来自中国大型精炼企业 Point Gold International。该公司表示,将投资1.5亿美元扩建香港办事处,并增设一座计划于今年投产的生产设施。
香港目前已有一批成熟的精炼企业,包括贺利氏和 Metalor Precious Metals Hong Kong 等。相比之下,新加坡目前只有一家精炼厂生产符合行业标准“伦敦合格交割”认证的黄金。近期扩展了香港业务的交易商兼精炼商 MKS PAMP SA 大中华区区域总监伯纳德·辛强调了香港供应链的完整性。
香港有精炼厂、珠宝制造商、工厂和矿业公司。这里是通往北亚的门户:包括中国内地、日本和韩国。
随着行业扩张,人才争夺日趋激烈。贵金属交易员的薪酬不断上涨,传统银行正与金融科技公司和证券公司展开激烈竞争,争相聘用经验丰富的专业人士。劳动力市场的压力表明,市场确实有信心认为交易量足以支撑在人力资本上的投入。Matrixdock 等数字领域的新兴企业也在寻求于该地区招聘人才;包括 HGNH International Futures 在内的中国券商则正在香港组建专门的贵金属交易团队。
香港政府目前在机场拥有约150吨的存储能力,但全市商业金库空间的总规模尚未公布。这种信息不透明让实体存储能力的总量仍存不确定性,不过业界人士普遍相信,只要清算业务量足以证明资本支出的合理性,私人运营商就会迅速扩大规模。
全球银行与期货市场前沿
任何清算系统要想蓬勃发展,都离不开全球主要黄金银行的参与。香港和新加坡在这方面都已取得显著进展。摩根大通、瑞银集团和花旗集团正积极支持两地的相关计划,当地银行也参与各自所在市场的建设。在香港,中国的贷款机构要么扩大了贵金属交易部门,要么正在扩充相关业务,反映出政府支持的深化市场流动性举措正在推进。
然而,仅有硬件设施和银行参与,并不能确保拥有定价权。成熟的金融中心还需要健全的期货市场,让参与者能够对冲价格风险、建立实时基准并吸引投机资本。香港拥有规模庞大、交易活跃的股票市场,近期也在努力加强与中国内地的双向资金流动,这让香港特别行政区在开发期货产品方面具备独特优势,而这类产品对真正影响区域定价至关重要。期货市场允许矿商、珠宝商和机构投资者提前数月锁定价格,降低对波动剧烈的现货市场短期价格变动的风险敞口,从而增加流动性。
期货市场的重要性不止于投机。对深圳的珠宝商或珀斯的矿业高管来说,能够提前六个月锁定售价,有助于稳定经营并支持业务规划。如果没有流动性充足的期货市场,单靠现货市场就会成为一个由短期资金流主导的高风险领域。香港希望在建设清算系统的同时发展这些衍生品交易能力,从而吸引能够打造深厚且富有韧性的市场的机构资本。
新加坡应战:亚洲的黄金存储堡垒
香港加快建设交易与清算基础设施之际,新加坡正致力于成为亚洲的托管金库中心。目前,这个城邦可在两处由私人运营、安保严密的设施中存储至少2200吨黄金。The Reserve 金库约存有500吨;有时被称为“亚洲诺克斯堡”的 Le Freeport 则存有至少1700吨。Le Freeport 首席执行官林肯·吴表示,近年来黄金存储需求持续增长。
地下金库空间通常是存储黄金的首选位置,因为它安保更完善,承重能力也更强;目前这类空间的使用率已接近饱和。
存储空间接近饱和,凸显了新加坡当前的优势:它已经是备受信赖的实物财富保值目的地。投资者越来越倾向于在新加坡存放资产,这种信心源于该国的政治稳定、健全的金融体系和法治基础。对于担心香港受政治影响的黄金持有者而言,新加坡的吸引力尤其突出。近几个月,因地区军事冲突而从迪拜转移出的部分黄金也由新加坡接收托管;官方数据显示,今年3月和4月新加坡从阿联酋进口的黄金创下纪录。
新加坡的官方战略:四大支柱与审慎时间表
新加坡金融管理局并未停滞不前。2026年1月,央行与新加坡黄金市场协会共同成立黄金市场发展工作组。这项计划聚焦四大支柱:拓展黄金相关资本市场产品、建立值得信赖的清算与结算系统、提升金库和物流标准,以及探索为外国央行和主权机构提供存储服务。
新加坡金管局工作组仍需解决关键技术标准问题。伦敦市场偏好的机构标准是约12.4公斤的大金条,而亚洲零售和批发市场则以1公斤金条为主。任何希望连接这两类市场的清算系统,都必须无缝兼容两种规格,确保国际银行和本地精炼商能够结算交易,避免因转换规格而产生高昂摩擦成本。
新加坡金管局副主席兼国家发展部长徐芳达将这一项目比作植树,而不是押注短期价格走势。
随着时间推移,只要在正确的领域进行正确投资,生态系统就会发展起来,树木也会生长并结出果实。
徐芳达承认香港近期与上海黄金交易所签署了合作协议,但否认只有一座城市能够胜出。他指出,两地的市场细分领域并不完全相同,因此都有空间共存并发展各自的服务。他的表态呼应了新加坡总理黄循财的看法。黄循财近期正式访问香港期间表示,相信两大亚洲金融中心加强合作将有助于双方实现增长并增强韧性。
新加坡有意依托城邦的中立形象和出色的监管能力推进这项战略。央行在评估托管地点时,首要考虑安全与保障,而新加坡认为这正是自身天然的竞争优势。新加坡金管局计划在今年陆续公布重点举措的更多细节,但尚未公开清算系统试运行的明确时间表。
挑战伦敦:黄金的地缘政治维度
伦敦作为全球黄金枢纽已有数百年历史,其地位建立在庞大的黄金库存之上,其中相当一部分归世界各地的央行所有。香港和新加坡在这方面仍远远落后,但两地都在积极争取官方部门业务。中国优先关注参与“一带一路”倡议的国家,为主权国家提供在中国内地存放黄金的选择,同时将香港作为一个更灵活的离岸场所;黄金可相对便捷地进出中国内地。
柬埔寨是最早接受中国提议、将黄金存放在中国内地的国家之一;南非储备银行则表示,会考虑将储备存放在任何合适的地点。这些早期信号表明,各国央行正在逐步改变对储备地理分散的看法。数十年来,主权机构一直会将至少部分黄金存放在伦敦,以便管理;当地的交易和借贷活动也带来了流动性。若黄金储备不再集中于伦敦,全球结算资金流可能随之重塑。
地缘政治动荡为这些结构性变化增添了新的紧迫性。当冲突扰乱传统供应路线,或制裁导致通过西方银行结算变得复杂时,市场参与者就会开始寻找能够在不同法律和政治框架下运作的替代枢纽。黄金历来是在战争和通胀时期的最后避险资产,自然会流向既能提供实物安全保障、又具备运营自主性的司法管辖区。
BullionVault 的阿德里安·阿什指出,市场参与者讨论中国挑战伦敦的主导地位,已有十多年。
清算是建立黄金银行服务的关键一步,而世界头号黄金生产国和消费国至今仍缺少这类服务。
以香港为基地的基础设施若能发展起来,最终可能为亚洲央行提供储备管理的替代渠道,减少对西方托管服务的依赖。香港以普通法为基础的法律框架,为国际交易商提供熟悉的合同确定性和争端解决机制;港元与美元挂钩,则消除了全球参与者面临的汇率风险。
两座枢纽,两种未来:交易强市与托管巨头
越来越多的行业资深人士认为,这场竞争未必会产生唯一赢家,香港和新加坡可能各自发展出不同的商业定位。总部位于中国的顾问公司 Gold Harvest Management 创始人鲍多丽预计,两地将自然分工。
新加坡可能会专注于存储,而香港将依托物流支持,推动交易和精炼业务。
这种分工正好发挥了两座城市各自的现有优势。新加坡已有的金库深受寻求政治中立和隐私保障的财富持有者信赖。与此同时,香港凭借毋庸置疑的北亚门户地位获益,直接连接中国内地、日本和韩国。香港的生态系统涵盖精炼厂、珠宝制造商、工厂和矿业公司办事处,构成了新加坡难以轻易复制的一体化环境。
香港整体金融业的崛起进一步带来动力。根据一项2026年的研究,香港近期超过瑞士,成为全球最大的跨境财富记账中心,管理约2.95万亿美元的离岸资产。作为财富汇聚地,香港的地位强化了私人银行业务与贵金属投资之间的天然联系。不过,新加坡在政治中立和监管独立方面仍极具吸引力,继续吸引对地缘政治动荡感到担忧的投资者。
预计到2030年,两座城市的跨境记账业务都将继续增长,年增幅约为9%,高于同期瑞士预计的6%平均水平。尽管这些数据反映的是整体财富管理行业,而非黄金业务本身,但它们展现了全球资本向亚洲枢纽转移的趋势。对黄金交易商而言,推动私人银行业务增长的客户区位优势,也很容易转化为对贵金属托管和交易服务的更强劲需求。
归根结底,这场竞争不只是金库和交易部门之争。掌控关键材料的基准定价权,能在国际关系中带来战略分量,因为经济工具也服务于地缘政治目标。贵金属地位独特,兼具工业商品、投资工具和货币储备等属性。随着各国央行分散持有的储备,并寻求更大的货币自主权,一个可信赖的亚洲黄金体系若逐步崛起,可能会削弱伦敦数百年来形成的强大吸引力。
要点
- 香港计划在7月前推出政府运营的黄金清算系统,从而抢占先机,领先新加坡。
- 新加坡正在扩大存储能力并完善金融基础设施,但尚未公开承诺清算系统的推出时间。
- 包括摩根大通、瑞银和花旗在内的国际大型银行,正支持两座城市的发展计划。
- 香港毗邻中国内地这一全球最大黄金消费市场,并拥有整合精炼商、制造商和物流服务商的供应链,因此具备优势。
- 新加坡目前拥有规模大得多的私人金库存储能力,在安保严密的设施中存有至少2200吨黄金。
- 业界分析人士预计,香港将专注于交易和精炼业务,而新加坡将聚焦托管和存储。
- 两座城市都希望减少全球对伦敦作为黄金定价和结算主导中心的依赖。