打破东南亚金融壁垒
印尼已同意允许中国首次在印尼国内金融市场发行主权债券,这标志着区域金融一体化迈出重要一步,也对传统上由美元主导的债务市场构成挑战。上周,印尼财政部长普尔巴亚·尤迪·萨德瓦在华盛顿举行的国际货币基金组织和世界银行春季会议期间,与中国财政部长蓝佛安举行双边会谈后,宣布了这项互惠安排。该协议不仅限于常规货币互换额度或国际市场上市,更建立起亚洲两大债务市场之间的制度性联系,具有战略突破意义。
根据两国财长商定的条款,中国将获准在印尼证券交易所直接发行以人民币计价的主权债券,印尼则获得在中国国内市场发行政府债券的同等权利。这是北京首次进入东南亚最大经济体发行主权债务,显示雅加达对中国金融稳定性的信心日益增强,也反映出在地缘政治不确定性和能源市场波动背景下,全球投资格局正在发生变化。
互惠发债机制
互惠发债模式以市场准入互惠为原则,与两国此前的金融合作机制有根本不同。印尼此前曾通过多种工具进入国际市场,包括在日本发行武士债、在澳大利亚发行袋鼠债,以及在香港发行点心债;而这项安排将允许中国首次在雅加达国内资本市场直接发行主权债务。
对印尼而言,直接收益是能够获得成本更低的融资来源。目前中国政府债券收益率约为2.3%,明显低于许多西方市场的水平;在这些市场,通胀压力推高了借贷成本。印尼10年期政府债券的利差通常高得多,因此熊猫债市场成为降低国家资本成本、优化政府债务结构的一项颇具吸引力的选择。
普拉博沃·苏比安托总统已明确指示政府实现全球融资来源多元化,财政部计划于今年下半年发行印尼首批熊猫债。这项安排还有助于提高贸易结算效率:印尼机构可以持有中国政府债券,作为印尼盾与人民币交易的抵押品,从而降低双边贸易中的货币兑换成本和对冲费用。中国仍是印尼最大的贸易伙伴,因此这项金融基础设施对两国间的贸易企业尤其重要。
在全球谈判中利用替代选项
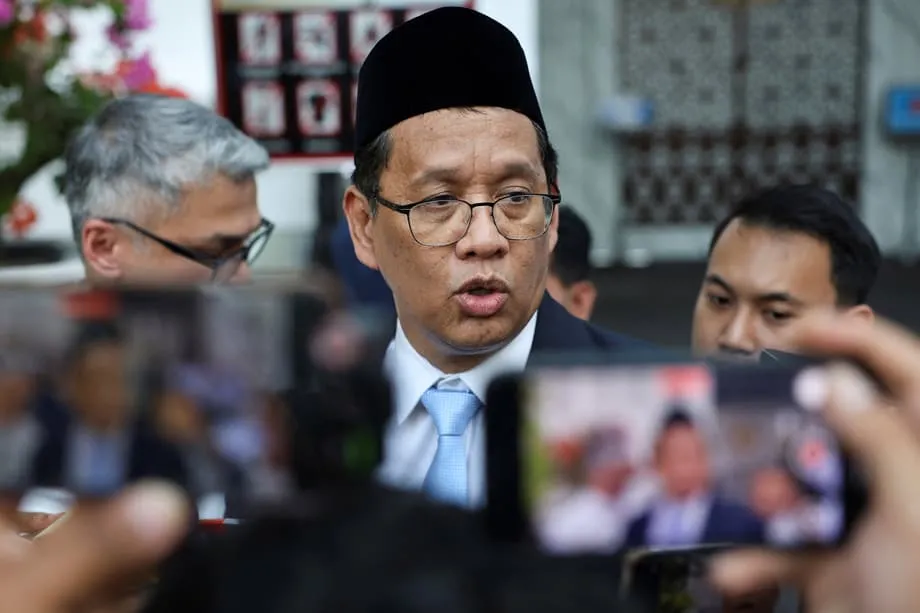
除双边收益外,这项协议也是印尼开展更广泛金融外交的战略工具,尤其有助于与西方投资者进行磋商。普尔巴亚明确表示,近期与美国债券投资者会谈时,他将对华协议作为谈判筹码,借此表明雅加达拥有传统西方融资渠道之外的可行选项,无论美国市场是否参与,都能争取到有竞争力的融资条件。
我也把这条信息告诉了美国的债券投资者。委婉地说,如果你们不愿意买,其他投资者愿意以更低的利率买入。这是我们谈判策略的一部分,随后投标数量立即大幅增加。
这一策略披露后立即见效。据财政部长介绍,中国融资选项曝光后,美国投资者为继续进入印尼市场,向印尼债券提交的投标数量迅速增加。这一策略表明,新兴经济体可以利用多极化的金融关系,从传统债权人处争取更有利的条件,同时避免过度依赖单一资金来源。
考虑到雅加达近期与华盛顿关系复杂,这一时机尤为重要。印尼于2026年2月19日与美国签署《互惠贸易协定》,将关税威胁从32%降至19%,同时承诺购买价值数十亿美元的美国能源和农产品。中印尼债券协议进一步增强了印尼的谈判实力,确保其进入资本市场不必完全依赖西方机构参与或美国货币政策周期。
人民币国际化与避险资产格局变化
印尼与中国的债券协议达成之际,全球投资格局正在演变,市场对美元计价资产替代选项的兴趣日益增加。中东冲突持续,导致能源价格波动和西方经济体通胀压力上升,促使机构投资者和主权财富基金重新评估传统的避险资产配置。中国政府债券日益被视为美国国债之外的稳定选项,其通胀相对温和、经常账户持续顺差,且中国人民银行的货币政策具有可预期性。
海湾地区石油出口国希望在地区动荡和潜在制裁风险加剧之际,将资产配置从美元持有中分散出去,因此对中国主权债务的兴趣日益浓厚。这些资金流入使北京能够以低于以往的收益率,为国内结构调整举措提供资金,包括削减地方政府债务和支持战略科技产业。中国人民银行维持的货币环境比美国联邦储备委员会宽松;中国10年期政府债券收益率近期降至约1.72%,为2025年8月以来最低水平。
对印尼而言,允许中国发行主权债券,能够建立一个直接渠道,将印尼盾流动性配置到人民币计价资产中,而无须实现资本账户完全可兑换。这既能深化离岸人民币市场,也让印尼的养老基金、保险公司和银行得以在美元体系之外获取替代储备资产。这一举措符合东南亚更广泛的努力:在与华盛顿和北京保持务实经济关系的同时,降低对以美元为基础的金融架构的依赖。
对区域金融架构的影响
这项协议为东南亚国家联盟其他考虑深化对华金融一体化的成员国树立了重要先例。尽管印尼历来实行经济保护主义和资源民族主义,但其接受中国发行主权债券,向马来西亚、泰国和越南表明,与北京开展金融合作仍可兼顾国家经济主权和国内监管控制。
分析人士指出,如果东盟各国央行开始将外汇储备配置于中国政府债券,对美国国债的依赖可能会逐步下降,从而形成金融策略人士所说的“双重安全资产圈”。一个圈层仍以纽约和伦敦为中心,另一个则围绕上海和香港形成,印尼可能成为连接这两套竞争体系的桥梁。这一结构性转变将带来深远的地缘政治影响,因为互惠发债实际上可充当抵御潜在地缘政治胁迫的金融保险。
如果区域央行将中国债券作为储备资产,参与联盟式制裁或金融脱钩策略的经济成本就会高到难以承受。这会形成正向循环:中国获得稳定融资,能源供应国和贸易伙伴则获得一道地缘政治防线,以应对西方经济体可能施加的压力。这项安排也使未来协调一致的金融制裁更难实施,因为持有中国政府债券的东盟机构若参与孤立中国的行动,将面临重大投资组合损失。
经济收益与市场准入
除主权借款这一直接领域外,互惠安排还为两国带来切实的经济优势。对印尼而言,利用中国的低利率环境能提供关键财政空间。目前政府债务总额为9,637.90万亿印尼盾,债务与国内生产总值之比为40.46%。尽管这一比例仍低于通常被视为财政可持续上限的60%,但政府仍面临持续压力,既要为“免费营养餐”计划和基础设施建设等重点项目融资,又要维持信用评级。
中国则能够利用印尼规模可观的国内储蓄,同时推进人民币国际化的长期目标。货币互换额度只能提供紧急流动性,而互惠债券市场则能建立持久的双向资产关系。购买中国政府债券的印尼机构将成为人民币资产的长期持有者,从而自然带动对对冲工具、托管服务的需求,并最终推动东南亚人民币债券生态系统进一步深化。
这项协议还能降低双边贸易和投资的交易成本,因为印尼企业可将中国政府债券用作印尼盾与人民币结算机制的抵押品。这种制度化开放使中国更接近其构建替代性亚洲金融架构的目标;这一架构与由纽约和伦敦主导的美元体系并行运行,并有可能独立于该体系。
风险与挑战
尽管这项安排具有战略优势,但也带来了新的复杂性和潜在脆弱点。中国债务国际化程度提高,将引发外界对中国地方政府债务市场透明度、影子银行风险以及房地产行业持续脆弱性的更多审视。如果中国省级债券市场出现违约或被迫重组,目前中国主权债券被赋予的避险地位可能迅速逆转,导致区域持有者资金外流。
此外,这项协议也使中国面临印尼主权债券在中国市场发行所带来的竞争压力。这类债券的收益率可能高于中国国内的替代投资,进而分流原本投向地方政府项目的中国储蓄。对印尼而言,以人民币借款而税收收入主要来自印尼盾时,管理货币错配风险至关重要。如果人民币兑印尼盾大幅升值,汇率波动可能抵消较低利率带来的好处。
市场参与者还将关注,随着融资选项增多,印尼能否继续坚持审慎的债务管理标准。政府近期海外访问已获得900亿印尼盾的投资承诺,但仍须守住财政空间,防范名义债务增加,以及全球利率环境意外变化时可能出现的利息成本压力。要确保中期可持续性并维持信用评级,持续保持财政纪律仍然至关重要。
要点
- 根据在国际货币基金组织和世界银行春季会议期间达成的互惠协议,印尼将首次允许中国在其国内市场发行人民币计价的主权债券
- 这项协议允许印尼在中国发行熊猫债,以约2.3%的利率获得融资,降低国家借款成本并拓宽资金来源
- 财政部长普尔巴亚·尤迪·萨德瓦在近期华盛顿谈判中,将中国融资选项作为谈判工具,推动美国债券投资者增加投标
- 这项安排加深了亚洲最大债务市场之间的金融一体化,推动中国人民币国际化,并提供美元主导地位之外的替代选项
- 分析人士认为,该协议可能为其他东盟国家树立先例,或促成双重安全资产格局,降低区域对美国国债的依赖
- 印尼计划于2026年下半年发行首批熊猫债;此前,该国曾于2025年10月在香港成功发行点心债,筹集60亿元人民币