节俭式享受兴起
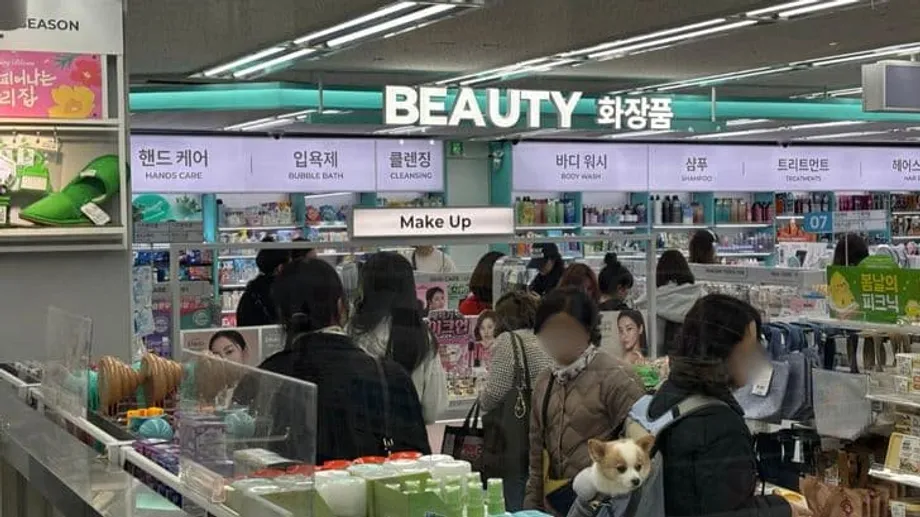
周三傍晚,在首尔西部新村的一家大创门店里,货架间挤满了提着购物篮的大学生。26岁的大学生宋承敏也在其中,仔细端详着一排彩妆产品。她挑了一支售价约2美元的润唇膏,解释说:“在大创购物很有意思。买各种东西也花不了多少钱,会让我觉得自己很富有。”
她的感受折射出韩国消费者行为的深刻转变。继2022年消费者价格指数上涨5.1%后,通胀持续不退,20多岁和30多岁的韩国年轻人逐渐告别“无消费挑战”和“乞丐房”式的节衣缩食,转而拥抱经济学家称为“小确幸式消费”的新理念。他们不再完全压缩消费,而是通过低价购物寻求恰到好处的满足感,以较小开销换取远超价格的快乐。
这种转变标志着消费观念从疫情时期发生了根本演变。2022年,网络社区里兴起激进的储蓄活动,年轻人分享开支情况,彼此鼓励一分钱也不花。宋承敏清楚地记得那段日子。她说:“2022年时,我和朋友会互相分享消费情况,鼓励彼此少花钱。”当时普遍认为,想要维持财务状况,就必须像苦行僧一样克制。
然而,近期数据呈现出另一番景象。20sLab去年12月发布的一份报告基于对1,200名15至55岁受访者的调查,结果显示,76%的Z世代消费者优先考虑价格实惠,87.6%的人同时要求产品性能出色。这种双重诉求表明,年轻消费者收紧预算的同时,并不愿牺牲品质。去年通胀率上升2.1%,更强化了这种有选择的消费方式,推动市场既要实用,也要经济。
创纪录销售与战略扩张
韩国领先的定价零售家居用品企业亚成大创有限公司,凭借这一消费行为转变取得了令人瞩目的业绩。根据向金融监督院提交的监管文件,尽管经济面临阻力,公司2025年仍创下业绩纪录。全年销售额达到4.54万亿韩元(31亿美元),同比增长14.3%。营业利润增幅更高,增长19.2%,达到4,424亿韩元。
从长期走势来看,其增长尤为显著。2022年销售额为2.94万亿韩元,此后亚成大创的营收增长超过50%,营业利润则接近翻番。如今,公司在全国经营约1,600家门店,已从一家普通家居用品店成功转型为综合生活方式平台。
大创进军利润率较高的品类,是其业绩大幅增长的重要原因。公司通过与爱茉莉太平洋集团、LG生活健康等行业巨头建立战略合作,大力发展美妆业务,将庞大的门店网络打造为超低价美妆产品的重要销售平台。大创过去主要销售基本家居用品,如今则上架了精致护肤品和化妆品,足以与专业美妆零售商一较高下。
服饰业务也经历了类似扩张。大创的服装产品从2022年左右的100款增至700多款,每月推出600款新品,以吸引关注潮流的年轻顾客。持续更新商品营造出探索新产品的氛围,促使顾客频繁到店。
平替经济与迷你美妆
数字互动数据也印证了线下扩张的成效。根据Wiseapp-Retail的数据,大创手机应用2025年2月的月活跃用户达到516万,同比增长42%,创下应用上线以来的最高使用量。OpenSurvey的2025年报告显示,大创在主要购物渠道中排名第五,比上一年上升四位。
美妆品类的增长尤为迅猛。OpenSurvey的《2025年美妆趋势报告》显示,将大创作为美妆购物渠道的消费者比例同比上升9.2个百分点。这一增长与日益兴起的“平替”文化有关:消费者希望找到价格更低、但与昂贵品牌产品相近的替代品。
例如,Son & Park的Arti Spread Color Balm售价3,000韩元(2美元),功能与香奈儿的唇颊两用膏相近,价格却低得多。24岁的学生崔有真在新村门店购物,她正是典型的转变者。她说:“现在我甚至会期待大创下一款针对知名品牌产品推出的平替是什么。”她已经用大创眼线笔和修容产品,替代了以前购买的百货公司品牌产品。
席卷韩国美妆市场的迷你化妆品趋势也与大创的策略相得益彰。通胀压力促使消费者在购买正装前先试用小包装产品,Banila等品牌因此推出14毫升装粉底液,售价16,000韩元,而标准装售价为34,000韩元。Lilybyred推出2.5克装唇釉,售价约8,000韩元,低于14,000韩元的常规价格。在Ably Corporation等平台上,10月期间“迷你眼影”的搜索量增长了440%;Zigzag平台的“迷你口红”搜索量则飙升817%。
购物成为休闲活动
除了具体商品之外,大创还将自身塑造成休闲去处。据估计,各门店商品种类超过30,000种,逛大创更像是一次探索,而非办事。OpenSurvey对1,069名近期到店顾客进行的调查发现,29.1%的人进店只是随便看看或打发时间,89.2%的人则表示,即使没有购物打算,也习惯性地会逛特定区域。
25岁的大学生郑有罗这样描述这一现象:“店里很方便,顾客试用产品也很轻松愉快,所以大家自然会逛得更久。”她说:“彩妆种类实在太多,逛着逛着几乎总会买一两样。这种小购物本身就是乐趣的一部分。”
仁川大学消费科学系教授金宇赫认为,这种行为体现了消费者自主消费观念的演变。他解释说:“对年轻人而言,这在一定程度上是自主消费文化的扩展,也就是在自我控制的范围内兼顾享受和实用性。他们不只是减少支出,而是用日益严格的标准判断一笔消费是否值得,以及它能带来多少实用价值。”
游客消费新趋势
消费者结构的变化也不局限于韩国本土。外国游客的韩国购物模式发生了根本变化,从高端免税店转向平价零售商。根据韩国免税店协会的数据,随着中国代购商大量采购的时代结束,外国游客人均免税消费额从2021年的2,555万韩元骤降至去年的143万韩元。
与之相反,大创的外国顾客销售额在2022年疫情期间飙升300%,去年又增长130%。在明洞总部店和明洞站店,外国游客目前占顾客总数的一半以上。来自纽约、年仅16岁的美国游客格蕾丝便是这一趋势的缩影。她一边把韩国沐浴露放进购物篮,一边说:“我在美国通过TikTok和Instagram了解到Olive Young。真正来到这里后,我很喜欢,因为这里比美国便宜得多。”
Olive Young的外国游客消费也同步增长,游客销售额在2022年暴增1,710%,去年又增长660%。如今,由Olive Young、大创和时尚零售商Musinsa组成的“Ol-Da-Mu”三大品牌,已成为韩国旅游的必体验项目,在社交媒体平台广泛传播,取代了传统的百货商店和免税店行程。
竞争压力与监管审查
平价零售热潮加剧了国内竞争,也引来了监管部门的审查。传统上在韩国美妆零售领域占据主导地位的Olive Young,正受到大创线下扩张以及Coupang电商“火箭配送”服务的双重挤压。公平交易委员会最近对Olive Young和亚成大创展开调查,审查两家公司是否可能违反《大型零售业公平交易法》,并调查其市场影响力是否损害供应商利益。
诚信女子大学教授金柱德指出,市场竞争已趋于饱和。他说:“Olive Young凭借线下市场布局在韩国占据主导地位,但大创通过销售平价化妆品成为竞争者,让Olive Young陷入困境。”这种压力推动Olive Young向海外扩张,在洛杉矶设立美国子公司,同时还要应对特朗普政府时期关税政策的不确定性。
与此同时,时尚零售商Musinsa Standard积极采取门店共址策略,在全国优衣库门店附近开设了23家店中店,以吸引同一批关注通胀的消费者。这些零售商的趋同表明,韩国零售业正在经历持久重组,价格优势已取代品牌声望成为竞争重点。
亚成大创则通过加强物流体系和门店网络来应对增长,为其高销量、低利润率的经营模式确保稳定供应链。公司计划继续推行以顾客为中心的管理,重点提供价格实惠的优质商品。
要点
- 亚成大创2025年销售额创纪录,达到4.54万亿韩元(31亿美元),同比增长14.3%;关注通胀的年轻消费者寻求“小确幸式消费”,成为业绩增长的动力
- 韩国年轻人已从疫情时期的“无消费挑战”转向追求性价比的消费方式,在看重产品品质的同时优先考虑价格实惠
- 美妆品类凭借平替产品和与大型美妆集团的战略合作引领增长;大创在主要购物渠道中上升四位,排名第五
- 外国游客越来越多地选择大创和Olive Young,而非传统免税店;大创外国顾客销售额去年增长130%,此前已于2022年飙升300%
- 大创手机应用月活跃用户达到516万,增长42%;数字业务扩张的同时,实体门店也增至约1,600家
- 公平交易委员会对零售商分销行为展开调查,显示平价零售商在韩国消费市场转型过程中影响力日益增强