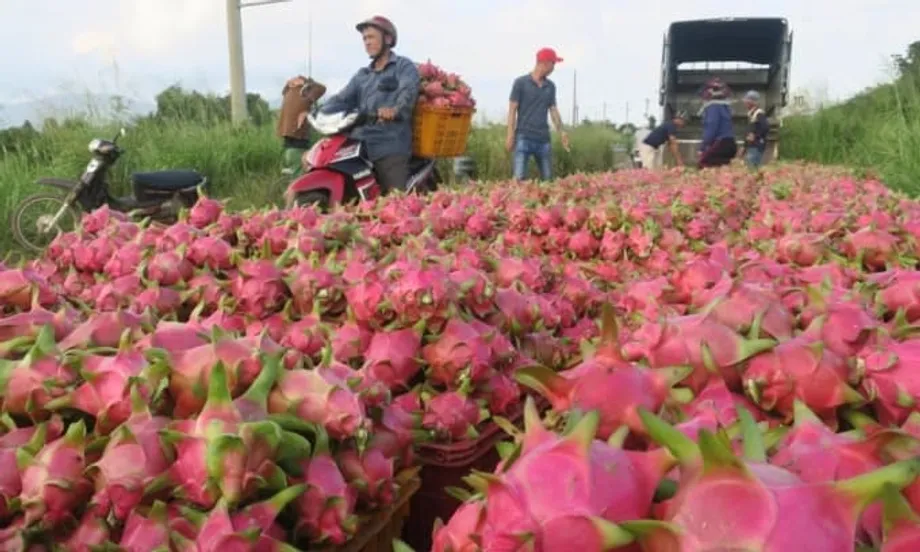
2026年初出口激增,释放复苏信号
2026年头几个月,越南火龙果产业显著回暖,1月至2月出口额同比增长14%,达到1.085亿美元。这一增长势头或标志着该行业迎来转折点。自2018年以来,越南火龙果出口持续下滑;当年年出口额经常超过10亿美元,使越南成为全球火龙果贸易无可争议的领军者。新兴市场的变化最为显著:对泰国出口额激增逾2.7倍,达到920万美元;对阿联酋出口额增长57%,达到330万美元,显示贸易流向正逐步实现地域多元化。
此次复苏发生在多年收缩之后,期间该行业出口额几乎缩水一半。2014年至2018年出口量达到高峰后,火龙果年出口额持续下降,2025年前11个月仅为4.852亿美元,创2014年以来新低。行业分析人士将这场历史性下滑归因于传统市场消费模式变化、拉美生产商竞争加剧,以及对中国市场过度依赖。中国过去通常吸纳越南大部分产量,但如今越来越倾向于发展国内种植。
泰国需求增长,尽管其本身也是主要生产国
东南亚农业供应链错综复杂,一个不寻常的贸易现象凸显了这一点:尽管泰国是全球第三大火龙果出口国,却已成为越南火龙果增长最快的目的地之一。2024年贸易数据显示,泰国约占全球火龙果出口额的4.5%,年出口额达2亿美元,是越南在国际市场上的直接竞争者。然而,泰国进口商在2026年初采购了近920万美元的越南火龙果,几乎是2025年同期的三倍,显示出一个日趋成熟的市场,其中国产与进口品种各有不同定位。
这一看似矛盾的现象,反映的是市场细分和供应链效率的差异,而非简单的竞争。行业消息人士称,包括大型连锁超市、食品加工厂和酒店餐饮企业在内的泰国商家,越来越多地从越南采购白肉火龙果,以补充本国产量;泰国国产火龙果可能侧重于不同品种或质量档次。越南出口商已建立成熟的B2B供应机制,提供符合HACCP和ISO 22000等国际标准的认证产品,采用专业分选和分级系统进行先进的采后处理,并按照泰国零售需求提供灵活的OEM包装,包括泰语标签。
地理上的邻近使越南相较于遥远的竞争对手拥有天然的物流优势。货物通过陆路或海路运输,数日内即可抵达泰国,运费和腐损风险均低于从拉美或中东进口。越南水果和蔬菜协会秘书长Dang Phuc Nguyen表示,农历新年期间推动东南亚市场需求异常旺盛,越南农户因此采用人工照明技术促进反季节开花结果,确保在泰国及其他地区传统上收成有限的淡季仍能供应市场。
中东市场开辟新渠道
中东已巩固其作为越南农产品战略增长通道的地位,其中阿联酋既是转口枢纽,也是重要消费市场,发挥着领头作用。海关数据显示,2026年前两个月,越南对阿联酋出口额增长57%,达到330万美元。此次扩张发生在竞争格局复杂的市场环境中:以色列长期以来一直是海湾市场和欧洲目的地的主要火龙果供应方,凭借先进的温室技术和有机种植方式维持高端市场定位。
中东地区的粮食安全战略日益青睐营养丰富、保质期较长的热带水果,使火龙果成为海湾分销商颇具吸引力的进口品类,有助于其丰富传统椰枣和柑橘类产品以外的选择。阿联酋和沙特阿拉伯等国的消费者偏爱新奇又健康的食品,为能够通过先进冷链管理保持品质的越南出口商创造了机会。越南供应商如今采用速冻和IQF(单体速冻)技术,可将水果保存长达12个月,在生产具有季节性的情况下实现全年供应,也使泰国合作伙伴能够以自有品牌转口加工产品。
这一转变对亚洲农业贸易和投资格局具有更广泛的影响。印度正积极推动减少园艺产品进口、提升国内产量。越南在中东市场取得成功,显示出瞄准国内种植业尚不成熟地区的价值。行业人士强调,要保持增长势头,必须严格遵守国际认证标准,并在产地和目的港持续建设冷藏设施,以确保采用最佳成熟度管理流程。
供应受限,价格承压
尽管出口额上升,产量却面临日益加剧的限制,可能阻碍增长的可持续性。越南中南部沿海地区的平顺省是该国火龙果主产区,当地种植户表示,经济压力正推动农户改种价值更高的作物,导致供应减少。气候因素进一步加剧了困境:2025年末的大范围洪水引发真菌病害,造成许多产区减产,并使大面积种植园的植株健康受损。
供应受限推高了产地价格,从根本上改变了种植的经济效益。目前白肉火龙果的价格为每公斤1万至1.5万越南盾(0.38至0.57美元),优质红肉品种则为每公斤1.5万至2.5万越南盾。与此前几年相比,价格大幅上涨;当时供过于求经常压低本地市场价格,打击果园维护投资。这轮涨价既反映出国内供应减少,也体现了国际需求强劲,但同时引发了人们对长期竞争力的担忧:厄瓜多尔和哥伦比亚生产商受益于不同的季节窗口,成本更低,越南如何与之竞争仍待观察。
人工照明填补季节性缺口
年初的出口激增,很大程度上依赖技术手段,帮助越南生产商突破自然生长周期的限制。越南火龙果的自然收获季集中在5月至9月,但农历新年期间,即1月和2月,亚洲市场需求达到高峰。为填补这一缺口,种植户采用人工照明系统,让植株在自然周期之外开花,从而创造反季节收获窗口;此时全球供应有限,竞争国难以轻易复制这种产量。
这一种植策略需要大量资本投入,用于照明设施、能源系统和精准的定时技术,以在植株自然休眠期促使其生长。该技术使越南出口商能够在全球供应趋紧时抓住高价机会,尤其是在只依靠自然季节性生产的竞争国无法供货时。不过,人工照明带来的额外生产成本,包括电费和延长的养护周期,可能压缩利润空间,除非目标市场的高价能够持续,或技术成本能随着规模扩大而下降。
2026年出口激增的季节性特征表明,越南生产商成功运用了这一策略,在关键需求窗口抢占市场份额;当时几乎没有其他供应商能够及时响应。但这一技术优势能否在整个主收获季持续支撑出口增长,仍不确定。厄瓜多尔和哥伦比亚正在扩大反季节生产能力,并改进各自的采后处理系统,以挑战越南在淡季的主导地位。
全球竞争格局变化
越南仍主导全球火龙果贸易。截至2024年,越南年出口额达6亿美元,约占出口市场份额的85%,年产量超过100万吨,其中80%至85%销往海外。不过,竞争环境仍在迅速变化。中国以2.21亿美元的出口额位居全球第二,泰国以2亿美元排名第三。厄瓜多尔已成为一股重要力量,出口额达1.72亿美元,专营黄皮火龙果;凭借独特的甜味和外观,这一品种在北美和欧洲市场能够卖出高价。
2026年初,美国市场呈现出截然不同的情况,凸显了贸易格局正在变化。越南对美火龙果出口额暴跌39%,降至400万美元,与亚洲和中东市场的增长形成鲜明对比。这一降幅可能反映出拉美供应商竞争加剧;他们向北美运输距离更短,物流成本更低。哥伦比亚黄皮火龙果因甜度和风味优于亚洲红肉品种,受到美国消费者青睐,成为越南进口产品的替代选择。与此同时,墨西哥和中美洲生产商利用地理优势,在不断增长的北美热带水果市场抢占份额。
中国仍是越南最大的单一市场,2026年前两个月进口火龙果价值6650万美元,同比增长5%,显示经历一段下滑后市场趋于稳定。这一回升发生在多年收缩之后,此前中国海南、广西等省份不断提升国内产能,被认为是下滑原因之一。越南出口商如今面临一项战略挑战:如何在维持对中国传统市场依赖的同时,开拓东南亚和中东规模较小但增长更快的市场;后者需要不同的物流网络和质量标准。
实现可持续增长的战略要务
行业分析人士认为,长期复苏取决于解决结构性弱点,而不是依赖季节性涨价和短暂的市场窗口。市场多元化已开始降低对单一国家需求波动的敏感度,但基础设施投资对于在漫长供应链中保持品质仍至关重要。冷藏设施、温控物流和成熟度管理流程仍需持续完善,确保水果以最佳状态送达消费者,尤其是运往中东和欧洲等距离较远的目的地时。
实现品质差异化,是维持越南领先地位的另一条重要路径。消费者普遍认为,越南红肉火龙果的风味优于其他亚洲品种,但在甜度和外观方面通常不及拉美黄皮品种。日本消费者尤其看重风味而非大小;中国买家则传统上更重视外观,用于与火龙果吉祥寓意和龙形外观相关的仪式。要满足这些不同偏好,需要采取有针对性的种植和分级策略,可能还需要投资育种项目和专业化果园管理。
越南出口增长与摩洛哥近期暂停番茄出口形成对照,凸显了所有农产品出口国都必须权衡的微妙关系:既要保障国内粮食供应,也要履行国际贸易承诺。随着出口量增加、越南国内价格上涨,政策制定者必须关注满足海外买家需求与保障当地居民以合理价格购买之间可能出现的矛盾,确保当前复苏不会引发社会压力,进而迫使政府采取扰乱市场的出口限制措施。
要点
- 2026年1月至2月,越南火龙果出口额达到1.085亿美元,同比增长14%,显示行业正从历史低位复苏
- 泰国成为增长最快的市场,进口额激增270%,达到920万美元,尽管泰国是全球第三大火龙果生产国和出口国
- 阿联酋进口额增长57%,达到330万美元,反映中东需求扩大,越南成功进入以往主要由以色列供应的市场
- 中国以6650万美元的进口额继续位居最大目的地之首;与此同时,受拉美竞争影响,美国采购额下降39%,至400万美元
- 农场收购价大幅上涨,原因是农户转种价值更高的作物导致供应受限,且气候相关洪水引发了真菌病害
- 人工照明技术支持反季节生产,满足农历新年需求,借助技术手段推动年初出口激增
- 2014年至2018年间,年出口额曾超过10亿美元;此后持续下滑,2025年降至4.852亿美元,为2014年以来最低水平
- 拓展泰国和中东市场降低了对中国的依赖;中国需求虽已趋稳,但国内产量增长带来了竞争