燃油危机重塑全球航空业
近几周,航空燃油价格几乎翻了一番,这给本已苦于从疫情时期亏损中恢复的国际航空公司带来了生存挑战。国际航空运输协会数据显示,截至3月27日当周,航空燃油平均价格升至每桶195美元,而一个月前为99.4美元。这轮价格大幅飙升源于美国、以色列与伊朗之间不断升级的冲突。冲突已进入第五周,德黑兰实际上封锁了霍尔木兹海峡。
这条具有重要战略意义的咽喉航道承载着全球约五分之一的石油运输,其关闭对能源市场造成了巨大冲击。航空公司通常将运营预算的20%至40%用于燃油,眼下的时机可谓糟糕透顶。如今,行业正面临鲜明分化:能够使用欧洲与亚洲之间最短航线的航空公司经营良好,而被迫绕行的公司则损失惨重。
两条航线的不同境遇:俄罗斯领空之别
俄罗斯2022年入侵乌克兰引发的地缘政治后果,令国际航空业形成了不平等的竞争环境,三年后这一局面仍在持续。西方国家禁止俄罗斯飞机进入其领空后,莫斯科采取报复措施,关闭领空,不允许来自欧盟、北美、日本和韩国的航空公司飞越。但中国航空公司不在禁令之列。
这一区别已成为决定经济效益的关键因素。北部走廊通常被称为西伯利亚航线,是纬度最高、也是欧洲与东亚之间大圆距离最短的航线。冲突爆发前,芬兰航空和俄罗斯航空等公司都以这条高效航线为业务基础。如今,只有中国航空公司和少数其他未受制裁的航空公司可以使用该航线。
西方航空公司的运营劣势十分明显。对Flightradar24数据的分析显示,芬兰航空赫尔辛基至上海航班目前平均飞行11小时24分钟,而战前为8小时30分钟。北欧航空(SAS)哥本哈根至上海航班的飞行时间也从约11小时延长至15小时以上。行业估算显示,这些绕行措施使欧洲航空公司的成本增加了10%至15%,主要原因是燃油消耗上升。
欧洲航空公司撤离中国市场
面对结构性成本上升和需求弱于预期,欧洲航空公司正纷纷退出中国市场。北欧航空最近执飞了上海至哥本哈根航线的最后一班直飞航班,这条航线甚至在新冠疫情期间都得以维持。维珍航空在运营25年后全面退出,于10月执飞了最后一班伦敦至上海航班。英国航空暂停伦敦至北京航线,至少停飞至2025年11月;汉莎航空则暂停法兰克福至北京航线,但继续运营从慕尼黑出发的航班。
撤退规模有据可查。2019年有14家欧洲航空公司运营中国航线,如今只剩7家。11月下旬,中国与欧洲之间运营的855个航班中,超过84%由中国航空公司执飞,而2019年这一比例约为60%。
荷兰皇家航空首席执行官马里安·林特尔多次公开谈及竞争失衡,敦促欧洲各国政府采取行动,应对她所称的不公平竞争。
我们的飞行时间要多出两小时,需要四名驾驶舱机组人员,当然还要消耗更多燃油,而如今燃油并不便宜。这真的令人沮丧,我认为也会损害彼此关系。我们身处一个国际化的世界,面对国际竞争,因此针对我们实施限制、却不适用于其他公司的做法,确实很难接受。
中国航空公司抢占市场
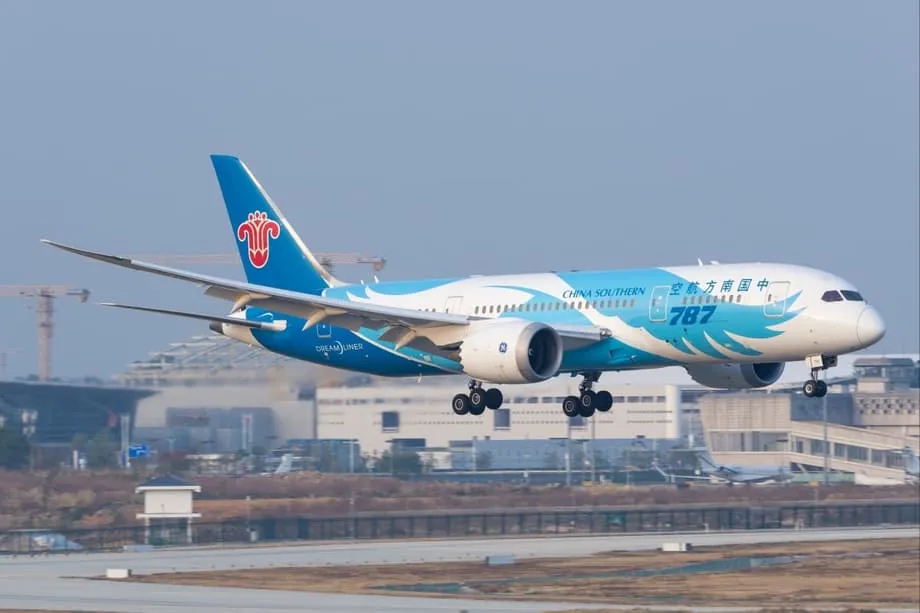
西方竞争对手纷纷撤退之际,中国航空公司正积极扩大运营规模。英国航空情报公司OAG汇编的数据显示,与去年相比,中国航空公司今年夏季时刻表将增加近2,900个航班。中国国际航空增幅最大,将增加1,120个航班;其次是中国南方航空,增加839个;中国东方航空增加654个。海南航空及其他规模较小的航空公司也在扩大运力。
与此同时,传统上承担欧洲与亚洲客流中转功能的中东枢纽正遭遇严重干扰。3月初地区冲突升级期间,中东单日取消航班超过710架次。据报道,中东航空公司正将滞留旅客改订至中国航空公司的航班,这些航班可以完全绕开拥堵的南部走廊。
市场格局正在迅速变化。彭博行业研究副研究员朱毅(音译)指出,尽管中欧航线运力已超过疫情前水平,需求却只恢复到约70%。运力过剩令票价下降约30%,但凭借更高效的航线,中国航空公司仍更有能力承受这些损失。
极致运营:中国航空公司如何节省燃油
尽管拥有航线优势,中国航空公司也无法幸免于燃油价格飙升的冲击。作为应对,各航空公司采取了严厉的削减成本措施,涉及运营的方方面面。中国东方航空等公司加强了载重和重量控制,要求飞行员滑行时只使用一台发动机而非两台,并更精确地优化燃油装载计划。
飞行员如今被要求在更高的高度飞行,利用较稀薄的空气降低空气阻力。地勤人员则移除了包括机上杂志在内的非必需物品,以减轻飞机重量。廉价航空公司春秋航空的一名飞行员解释了这些节省措施的原理。
单个航班节省的燃油看起来不多,甚至可能只有50至100千克(110至220磅),但如果一周有数千个航班,累积起来就很可观,能节省数千万元人民币。
这些措施反映出现代航空业利润空间极其有限。燃油是最大的一项可变成本,而中国航空公司对冲油价飙升的程度又低于欧洲同行,因此运营效率已关乎生存。
华盛顿威胁采取措施拉平竞争环境
竞争失衡已促使美国监管部门介入。美国交通部最近提议,禁止中国航空公司在往返美国的航线上飞越俄罗斯领空。特朗普政府认为,飞行时间较短使中国航空公司相较于必须绕开俄罗斯领土、飞行时间更长的美国航空公司获得了不公平优势。
中国航空公司强烈反对这一措施。在提交给美国交通部的文件中,中国东方航空警告称,禁令可能使关键航线的飞行时间增加两到三小时,大幅增加燃油消耗、推高票价,并提高错过转机的风险。中国国际航空和中国南方航空则表示,这一变化将损害大量旅客的利益。联合航空敦促监管机构将任何禁令也扩大至总部位于香港、同样享有飞越俄罗斯领空权利的国泰航空。
法律专家质疑美国能否切实执行此类规定。美国交通部虽然无法阻止中国航空公司进入俄罗斯领空,但可以控制其在美国的着陆权和运营许可。不过,要监控是否合规,就需要实时追踪航班计划,这会给监管工作带来巨大压力。
环境分析人士还提出了其他担忧。雷丁大学的研究显示,自2022年以来,西方航空公司部分长途航线的燃油消耗增加了多达15%。如果迫使中国航空公司采用同样低效的航线,全球航空业排放量将增加数百万吨,从而削弱减碳目标的实现。
财务现实:利润转为亏损
尽管拥有战略优势,燃油危机仍在给中国航空公司造成财务压力。俄罗斯2022年入侵乌克兰后,中国航空公司抢占市场份额,并凭借航线效率优势,有望提升盈利能力。中国南方航空成为“三大航”中唯一一家报告2025年全年净利润的国有航空公司。
然而,2025年第四季度,中东局势紧张推动油价升至每桶120美元以上,三大航均再度陷入亏损。中国东方航空亏损37亿元人民币,中国国际航空亏损36.4亿元人民币。这一逆转凸显出一个根本弱点:油价大幅飙升时,结构性的航线优势意义有限。
汇丰银行分析师预计,三大航要到2027年才能恢复持续盈利,意味着财务压力还将延续一段时间。与通常更积极对冲燃油成本的欧洲和美国航空公司不同,亚洲航空公司更容易受到现货市场波动的影响。亚洲主要航空公司从4月起大幅上调燃油附加费,部分长途航线的附加费涨幅最高达71.50美元。
这一局面对投资者而言颇具矛盾。中国航空公司在全球最重要的长途航线上占据主导地位,并拥有理应带来更高回报的运营优势。然而,燃油价格波动可能抹去这些收益,令行业的财务复苏取决于地缘政治局势能否趋稳。
要点
- 霍尔木兹海峡遭封锁后,航空燃油价格飙升至每桶195美元,几乎是一个月前的两倍。
- 中国航空公司今年夏季将增加2,900个飞往欧洲的航班,而欧洲航空公司已缩减运力,中国运营商在该航线上所占份额达到84%。
- 俄罗斯关闭领空使欧洲航空公司的运营成本增加10%至15%,航班时间比中国竞争对手多出2至4小时。
- 维珍航空、北欧航空和英国航空等主要航空公司已暂停或终止中国航线,欧洲运营中国航线的航空公司从2019年的14家减至如今的7家。
- 美国交通部提议禁止中国航空公司在美国航线上使用俄罗斯领空,这一举措可能使跨太平洋航班增加2至3小时。
- 尽管拥有航线优势,中国东方航空、中国国际航空和中国南方航空仍在2025年第四季度再度亏损,燃油成本抵消了运营节省带来的收益。