霍尔木兹海峡危机暴露脆弱的供应链
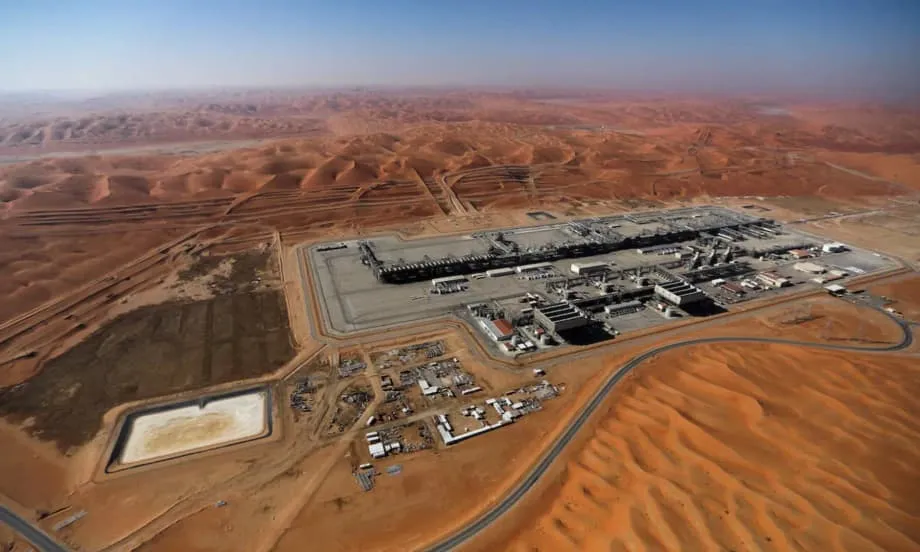
2026年3月上旬,导弹和无人机开始袭击波斯湾各地的石油设施,亚洲能源市场迅速作出反应,凸显出该地区能源安全究竟有多么脆弱。伊朗与美以联盟之间的冲突很快从地区军事交锋演变为一场全面能源危机,冲击全球最大的石油进口地区。随着霍尔木兹海峡实际上遭到封锁、卡塔尔液化天然气(LNG)生产停摆,亚洲面临供应中断的威胁,东京至雅加达的经济都可能因此遭受重创。
数据揭示了严峻的现实。亚洲购买的中东原油占该地区产量的五分之四以上,其中90%的货运要经过狭窄的霍尔木兹海峡。这条位于阿拉伯半岛与伊朗之间的海上咽喉要道,承担着全球约20%的石油和液化天然气运输量。一旦这条水道不再适合油轮通行,影响数日之内便会波及太平洋彼岸,而非数周之后才显现。
经济冲击几乎立即开始显现。亚洲LNG现货价格飙升至每百万英热单位约23.80美元,几乎是几周前的两倍。布伦特原油价格突破每桶100美元,分析师警告,如果冲突持续,油价可能升至150美元。2025年,亚洲每日进口石油创下2500万桶的纪录,其中近60%来自中东。对于这个地区而言,局势带来的压力不容小觑。海峡每关闭一天,就可能导致数百万桶高硫原油滞留;亚洲炼油厂正是专门为加工这类原油而设计的。
依赖程度远不止于统计数字
航运数据分析公司Kpler的数据显示,亚洲对中东原油的依赖程度很深。2025年,亚洲每日进口中东原油1474万桶,约占该地区原油总采购量的60%。沙特阿拉伯、阿联酋和伊拉克是主要供应国,运往北亚港口通常需要30至40天;由于地理位置较近,运往印度则不到一周。
然而,双方的关系远不只是进口数据所能体现的。在主要买家中,日本和韩国面临的脆弱性最为突出。日本约95%的原油来自中东,韩国则约70%的石油和20%的LNG依赖该地区。即使是亚洲主要石油枢纽新加坡,随着一座需要重质原油供应的埃克森美孚炼油厂扩建项目完工,其对中东石油的依赖程度也从2024年的约50%升至2025年的70%以上。
中国是全球最大的原油进口国,供应来源也更加多元,但其海运进口原油仍有约一半来自中东,相当于每日540万桶。北京虽已与俄罗斯、伊朗和加拿大建立联系,国内石油日产量也超过400万桶,但流入中国港口的大量中东原油,仍凸显出亚洲经济体与海湾产油国之间紧密的结构性联系。
技术限制与合同束缚
亚洲为何不能简单转向其他供应商?答案涉及复杂的技术、经济和基础设施限制。亚洲大多数炼油厂都配有专门的脱硫装置,用于加工中东高硫原油。这类原油通常比低硫原油价格更低,使炼油商能够获得更高利润。中东原油还含有大量燃料油,可进一步加工成汽油和柴油,也可作为船用燃料,在新加坡、舟山等全球加油港使用。
改用来自西非或美洲的原油则会遇到重重障碍。这些地区的原油运往中国需要45至60天,而通过霍尔木兹海峡则约需25天。更重要的是,改变原油品级会影响成品油产出和燃料调和要求。能源顾问阿迪·伊姆斯罗维奇解释说,炼油厂引入新的原油,就必须调整馏分切割点、汽油调和方案和运营参数。
这很费工夫,”他说。“这就是许多国家在供应多元化方面进展甚微的原因。
技术障碍之外,大多数亚洲炼油商还通过长期合同锁定超过50%的原油需求,以确保供应稳定。这些协议在正常运营期间有助于稳定价格,但在地缘政治危机中却成了束缚,即使现货市场上有替代货源,也会限制炼油商采购的能力。
各国脆弱性:从东京到新德里
储备水平、供应商多元化程度和国内能源政策各不相同,因此这场危机对亚洲各经济体的影响也有所不同。日本拥有全球最完善的能源安全保障体系之一,紧急储备可满足254天的消费需求,由国家储备和私营部门强制储备构成。然而,正是由于日本极易受到冲击,才建立了这一缓冲机制:日本超过90%的原油依赖中东,其中四分之三要经过霍尔木兹海峡。随着汽油需求下降,日本炼油商一直不愿投资升级设施,以加工加拿大TMX等替代原油。
韩国面临类似限制。该国由韩国国家石油公司管理的战略储备可满足208天的消费需求。然而,韩元跌至2008年全球金融危机以来的最低水平之际,韩国政府已启动全天候中东危机应对工作组。为避开冲突地区、改走绕行好望角的较长航线,首尔正动用政府资金补贴油轮的运费。
印度的处境则更为严峻。其地下战略储备洞库仅能储存约9天的供应量,总储备可满足50至60天的需求。该国正紧急采购打折的俄罗斯乌拉尔原油,目前这类原油已占其进口量的近40%。美国总统唐纳德·特朗普威胁征收惩罚性关税后,华盛顿给予新德里一个月宽限期,允许其购买俄罗斯石油。但印度55%的石油来自邻近的中东,因此若供应中断持续,印度仍将面临冲击。
东南亚国家的脆弱程度各不相同。泰国的储备可满足60多天的需求,并动用石油燃料基金冻结国内柴油价格。菲律宾96%的石油来自波斯湾,虽然各类燃料储备约可维持60天,但已采取燃油补贴和公交免票线路等紧急措施。印度尼西亚的储备仅能满足21至25天的需求。越南的石油储备则是亚洲最薄弱的之一,不到20天的用量,专门用于保障国家需求的储备仅相当于净进口量的7至9天。
天然气市场的影响
尽管原油占据了新闻头条,LNG市场同样面临严峻风险。亚洲高度依赖中东天然气供应,卡塔尔一直是主要供应国,直至伊朗无人机袭击迫使拉斯拉凡生产设施停产。停产令买家纷纷寻找替代货源,而现货价格已飙升至2023年以来未见的高位。
中国、印度、日本和韩国这四个亚洲经济体,合计占经霍尔木兹海峡运输的石油和LNG流量的75%和59%。孟加拉国、巴基斯坦和台湾也是通过这一咽喉要道运输的LNG的主要目的地。伊朗发动袭击后,卡塔尔宣布长期合同遭遇不可抗力。孟加拉国等资金紧张的国家随即面临发电危机,让人想起2022年的情形:对价格敏感的亚洲买家竞价不敌欧洲同行,导致大范围停电。
LNG市场的结构使这些风险进一步加剧。石油拥有相对活跃的全球市场,而LNG供应链涉及固定的接收站和长期合同,难以迅速改道。菲律宾和越南在2023年启用首座LNG接收站、泰国将进口量扩大40%时,实际上是以海上咽喉要道的脆弱性取代了管道风险。超过80%的经霍尔木兹海峡运输的石油和LNG都流向亚洲市场,该地区因此将能源安全风险集中在单一地理通道上。
经济冲击与政策应对
能源危机已在亚洲各地造成直接经济影响,引发分析师所说的货币贬值与消费通胀上升相互强化的恶性循环。以美元计价的能源进口成本飙升,本币兑美元走弱,进而使后续燃料采购以本币计算更加昂贵。菲律宾比索、泰铢、韩元和印度卢比尤其容易受到油价波动和贸易收支恶化的冲击。
各国政府已采取不同财政措施缓冲冲击。印度尼西亚在2026年预算中拨出381万亿印尼盾(224亿美元)用于燃油补贴,预算依据是每桶70美元的油价假设;如今油价已超过100美元,这一假设已不再适用。马来西亚通过大规模补贴将RON95汽油价格维持在每升1.99林吉特,但总理安瓦尔·易卜拉欣警告,如果冲突持续,补贴将难以无限期维持。菲律宾则推行临时每周四天工作制,并向交通和农业部门提供Pantawid Pasada燃油补贴。
预计油价飙升将使泰国GDP减少0.15%。估算显示,油价每桶上涨10美元,可能令通胀率上升0.5个百分点。泰国央行已入市干预外汇市场以稳定泰铢;新加坡金融管理局则评估这一冲击对新加坡经济的影响。能源成本仅占该国消费者价格指数的3%至3.5%,在一定程度上使其免受广泛通胀飙升的影响。
清洁能源势在必行
亚洲各国首都正努力应对眼前的供应中断,能源分析人士指出,唯一可持续的解决之道是加快转向本土清洁能源发电。这是四年来第二次重大能源冲击,此前2022年俄罗斯入侵乌克兰也曾引发能源动荡,但当时许多国家的应对方式却是增加LNG进口,而非发展可再生能源。
零碳分析(Zero Carbon Analytics)的研究显示,日本因经霍尔木兹海峡运输的油气占比较高且依赖化石燃料,面临的直接供应中断风险最大,其后依次为韩国、印度和中国。不过,研究也指出,可再生能源转型最慢的国家面临的长期风险最大。2023年,可再生能源仅占韩国电力结构的9%,远低于经合组织(OECD)成员国33%的平均水平。同年,日本对化石燃料的依赖程度超过其他任何七国集团(G7)国家。
中国提供了一个不同的范例:2024年,中国引领全球风能和太阳能发展,发电装机容量分别增长45%和18%。北京通过推动交通电气化和扩大国内可再生能源装机容量,部分抵御了化石燃料价格波动的冲击,尽管中国仍是全球最大的石油进口国。菲律宾近期通过集中式绿色能源拍卖和放宽外资准入优先发展可再生能源,推动太阳能成为增长最快的能源资产类别,并搁置成本更高的LNG项目。
能源专家指出,按平准化度电成本计算,大型地面太阳能项目是亚洲最便宜的发电方式,使用寿命为25至30年,维护需求极低。2022年后的欧洲经验显示了其经济效益:通过新增风能和太阳能发电减少天然气需求,欧洲节省了约120亿欧元。对于风能和太阳能潜力仍有99%以上尚未开发的东盟国家而言,当前危机再次表明,清洁能源不仅是应对气候变化的必要之举,也是国家安全所需。
要点
- 亚洲近60%的原油进口来自中东,其中90%的货运要经过霍尔木兹海峡
- 日本95%的石油来自中东;韩国约70%的石油和20%的LNG依赖该地区
- 亚洲炼油厂在技术上专为加工中东高硫原油而设计,难以快速且低成本地更换供应商
- 亚洲各地的战略储备水平差异悬殊,从日本可满足254天需求的储备,到越南不足20天的供应
- 卡塔尔LNG停产暴露了亚洲对中东天然气的依赖,现货价格翻倍,供应配给影响工业用户
- 经济影响包括东南亚各地货币贬值、通胀压力和政府补贴支出激增
- 分析人士认为,加快部署可再生能源是抵御未来地缘政治供应冲击的唯一可持续手段