战略转向韧性建设
北京公布了一项雄心勃勃的能源战略,旨在使经济免受全球供应中断的冲击,同时继续推进气候承诺。国家能源局本周宣布,在2026年至2030年的“十五五”时期,中国将通过大型基础设施项目和增强区域自给能力,优先保障能源安全。这一框架标志着全球第二大经济体在平衡增长、安全与环境可持续发展方面发生重大转变。
中国出台新战略之际,正面临国内外风险不断加剧的局面。地缘政治碎片化加剧,扰乱全球能源贸易流动;极端天气等国内挑战则威胁供应稳定。与此同时,技术快速变革持续重塑消费模式,人工智能数据中心和电动汽车推动电力需求前所未有地增长。对此,国家能源局承诺升级全国基础设施,改善跨区域能源流动,确保中国能够应对官员所说的日益复杂的国内外环境。
这项战略旨在应对官员所称的多重压力交织局面。地缘政治碎片化使海上供应路线和国际能源贸易更加复杂,极端天气则暴露出集中式电力系统的脆弱性。与此同时,数字基础设施和电动出行快速扩张,形成了新的需求模式,给原有电网架构带来压力。传统电网原本是为稳定、可预测的工业负荷而设计的。
建设能源强国
中国共产党第二十届中央委员会第四次全体会议于2025年10月通过的“十五五”规划建议,明确提出北京建设能源强国的目标。这一定位不仅意味着提升产能,更表明中国将从根本上转向技术自立、供应链安全和战略自主。在经济竞争日益与国家安全关切交织的世界中,这些目标愈发重要。
建设能源强国的目标不止于扩大产量,还涵盖电网管理、储能和下一代核能系统等领域的技术领先地位。北京希望通过掌握这些技术,消除对外国设备和专业技术的依赖,同时使中国企业成为全球清洁能源转型的主要供应商。
国家能源局规划司司长任育之表示,建设中国新型能源体系面临的内外部环境正发生深刻而复杂的变化。国家能源局计划到2030年初步建立新型能源体系框架,目标是使非化石能源消费占能源消费总量的25%。这一目标与中国在2030年前实现碳排放达峰、2060年前实现碳中和的承诺相一致,但官员强调,能源安全考量如今与环境目标同等重要。
规划要求稳步推进一系列战略项目,包括雅鲁藏布江下游大型水电工程、“三北”地区风电和光伏基地建设,以及西南地区水风光一体化设施。沿海核电基地和海上风电场也将扩建,政府还计划建设太阳能热发电项目、完善电动汽车充电网络,以支持交通运输持续电气化。
区域自给成为重点
新战略中影响深远的一项内容,是降低对远距离能源输送的依赖。国家能源局设定目标,未来五年,东部沿海地区新增能源需求中,超过70%由本地供应满足。这有别于过去的模式:能源密集型沿海省份高度依赖外来电力,以及从资源丰富的西部地区延伸数千公里的特高压输电线路。
转向区域能源自给,反映了中国从近期供应中断中吸取的教训,也体现出对集中式系统脆弱性加剧的认识。极端天气、网络威胁和地缘政治摩擦都可能带来冲击。中国希望通过发展分布式太阳能、区域微电网和本地储能系统,构建更具韧性的架构,在扰动蔓延至全国电网之前将其隔离并控制。
为实现本地供应占比70%的目标,东部省份正加快在商业和工业建筑屋顶部署分布式太阳能设施,在沿海海域开发海上风电场,并建设区域电池储能设施。这些分布式能源资源可以汇集并作为虚拟电厂统一管理,在用电高峰期间减少或转移需求,帮助平衡和稳定电网,而无需依赖远距离输电。
GlobalData高级电力分析师阿塔尔拉赫曼·奥金达拉姆·赛巴桑认为,与传统集中式模式相比,分布式系统具有明显的安全优势。
分布式系统更能抵御网络攻击、航运封锁或供应短缺等冲击。中国将这些策略纳入下一个五年规划,能够巩固国家安全框架,确保全球局势动荡时期能源持续供应。
面向人工智能时代的电网现代化
全球最大的公用事业企业国家电网公司宣布,计划在“十五五”时期投资约4万亿元人民币(5540亿美元)用于固定资产建设。这比上一个五年周期增加40%,反映出中国迫切需要建设能够同时支撑绿色转型和人工智能迅猛发展的基础设施。
投资将重点用于特高压直流输电通道,将西部发电基地的可再生能源输送至东部用能中心,同时全面推进配电网络数字化改造。服务广东等南方工业核心地区的南方电网公司,仅2026年就安排了1800亿元人民币投资。这些升级旨在解决绿色电力消纳瓶颈,并助力实现2030年非化石能源占终端消费比重的目标。
时机至关重要。国际能源署预测,到2030年,全球数据中心用电量将超过目前的两倍。随着人工智能基础设施日趋成熟,中国国内电力需求预计每年增长8%至9%。与传统工业负荷不同,数据中心需要持续、大规模的电力供应。这给电网运营商带来复杂挑战:能源结构越来越依赖间歇性风能和太阳能,而这些能源的生产地又远离东部科技中心。
厦门大学中国能源政策研究院院长林伯强指出,这些投资具有战略意义。他表示,这使电网处于能源安全与数字主权的交汇点。没有大规模电网升级,绿色转型和人工智能热潮都无法推进。
平衡气候目标与安全需求
中国的能源战略必须处理脱碳承诺与保障供应这一当务之急之间的矛盾。截至2025年3月,中国风电和太阳能装机容量合计达到14.82亿千瓦,正式首次超过煤电装机容量。可再生能源目前约占总发电装机容量的60%,全国每消耗三千瓦时电力,就有一千瓦时来自绿色能源。
不过,可变可再生能源快速扩张也带来了并网消纳挑战。为维持电网稳定而主动减少可再生能源发电的弃电现象,自2010年代中期的高峰以来已显著改善。当时风电弃电率曾达到15%至17%。但随着化石燃料备用发电能力面临退役压力,如何维持电力平衡仍令人担忧。北京近期在部分地区将弃电率上限从5%放宽至10%,以适应可再生能源发电激增。
规划预计,受电动汽车快速普及推动,石油消费和进口将在2030年前达峰,最早可能在2026年或2027年达峰。随着电动汽车占新车销量的一半以上,乘用车交通燃料需求已经达峰。煤炭消费可能已于2024年达峰,也可能在2026年前后达峰,不过电力行业仍占煤炭消费的60%至65%。兰图集团负责人戴维·菲什曼预计,中国决策者将重点推动电动汽车普及、减少对进口燃料的依赖,并在2030年碳达峰期限前控制煤炭消费。
到2035年,中国计划将全经济范围温室气体净排放量较峰值降低7%至10%,同时建设气候适应型社会。要实现这些目标,“十五五”时期需要实行具有约束力的绝对排放控制,从此前基于排放强度的指标转向总量硬性上限。全国碳市场今年将纳入钢铁、水泥和铝行业,监管机构还将收紧基准值,以便在欧盟碳边境调节机制全面实施前推高碳价。
中国的战略转向如何重塑全球市场
随着中国减少对进口化石燃料的依赖,全球能源市场将面临重大重组。中国目前从俄罗斯(2024年进口1.085亿吨)、沙特阿拉伯(7860万吨)和伊拉克(6380万吨)等国进口原油。动力煤主要来自印度尼西亚、澳大利亚、俄罗斯和蒙古。未来十年,随着国内需求达峰后回落,传统供应国将面临市场萎缩,争夺剩余需求的竞争也将加剧。
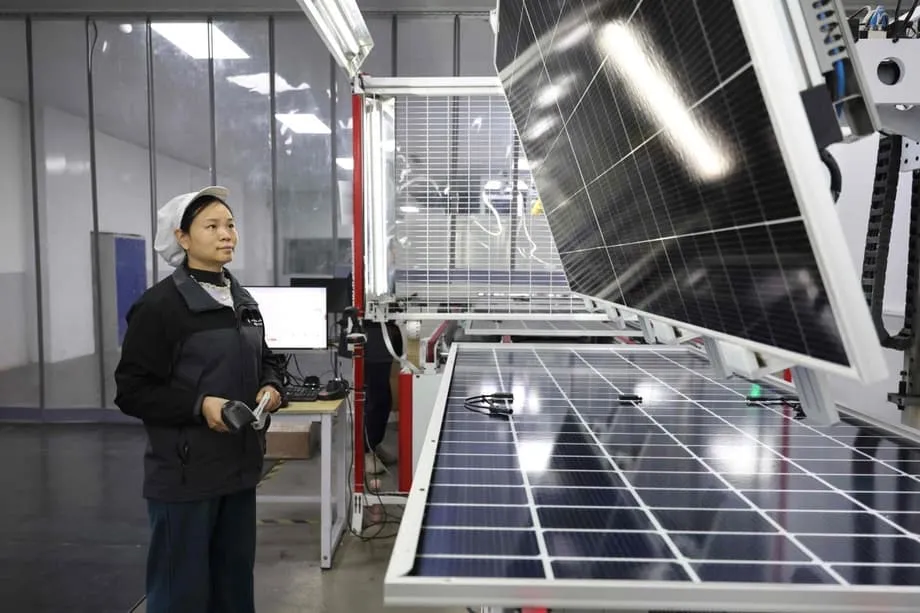
与此相反,中国清洁技术出口行业正蓬勃发展。太阳能电池、电动汽车和锂电池这“新三样”产业在2024年占国内生产总值的10%,清洁能源行业推动了去年逾90%的投资增长。这些行业创造了创纪录的15.4万亿元人民币(2.2万亿美元)商业活动规模,相当于巴西或加拿大的整体经济体量。中国制造商如今主导这些技术的全球供应链;国际能源署称,太阳能板发电成本已降至历史最低水平。
香港城市大学能源与环境学院教授张琳预测,“十五五”时期中国可再生能源技术出口市场将显著扩大,尤其是面向亚洲和非洲的“一带一路”国家。许多国家正在进口中国太阳能技术,并开始采用电动汽车,复制中国国内转型的部分做法。这形成双重趋势:化石燃料进口减少,清洁技术出口激增。中国由此有望在确保国内供应链安全的同时,主导能源转型技术制造业,重塑全球能源地缘政治格局。
经济学人智库高级分析师李奇明指出,国内竞争激烈,促使中国企业寻求海外机会;与此同时,由于与美国和欧盟等市场关系紧张,中国正日益将绿色出口和投资投向欠发达市场。随着中国企业和金融机构在增加绿色融资的政治压力与风险管理之间寻求平衡,中国对可再生能源项目的融资将逐步增加。
要点
- 中国“十五五”规划(2026—2030年)将能源安全与气候目标并重,标志着战略转向自给自足和经济韧性。
- 东部沿海地区必须通过本地供应满足新增能源需求增长的70%,降低对西部地区远距离输电的依赖。
- 国家电网公司将投资4万亿元人民币升级电网,以促进可再生能源并网消纳,并满足人工智能数据中心激增的电力需求。
- 到2030年,非化石能源消费占比目标为25%;碳排放将在2030年前达峰,并于2035年较峰值下降7%至10%。
- 2025年,清洁能源产业推动了超过90%的投资增长;太阳能、风能、电动汽车和电池产业目前合计占国内生产总值的10%。
- 随着电气化加速,化石燃料进口预计将在2030年前达峰,全球能源贸易流向和供应商关系将随之重塑。