54天带来的转变
中国汽车业经历了大幅财务重组,主要车企将向供应商付款的周期从近一年缩短至不到两个月。中国汽车工业协会(CAAM)在2026年2月的一项研究中披露,17家领先汽车制造商如今向供应链供应商结算账款的平均时间仅为54天,其中4家企业的付款周期不到50天。这与此前三年形成鲜明反差:当时,主要整车厂通常将付款期限延长至约300天,实际上把供应商当作无息融资来源。
这场付款变革是在北京的强力监管压力下发生的。中国于2025年6月1日实施新规,要求大型企业在60天内结清大部分供应商款项。国务院修订的《保障中小企业款项支付条例》,加上全行业整治官员所称的“无序”竞争,迫使车企放弃此前将许多零部件制造商逼至破产边缘的做法。
咨询公司上海明亮汽车服务总经理陈金柱指出,政府干预在市场力量未能奏效之处发挥了作用。汽车集团若不遵守监管部门的要求,将面临严厉惩罚。停止拖欠供应商款项后,这些制造商将不再有足够的现金维持激进的折扣战,而这场价格战已重创整个行业的利润率。
击垮供应链的价格战
中国汽车市场的激烈竞争被业内人士称为“内卷”,形成了自我挫败的循环:竞争过度,却鲜有进展。最初旨在推动电动汽车普及的策略,已演变成一场残酷厮杀,逾100家本土车企在产能严重过剩的市场中为求生存而战。工厂产能利用率已骤降至49.5%,库存中积压着350万辆未售出的汽车。
2024年5月,全球最大的电动汽车制造商比亚迪将22款车型的价格最高下调34%,使冲突进一步升级。吉利、奇瑞和上汽通用等竞争对手被迫跟进,引发了一场压低价格的竞赛,严重削弱了行业盈利能力。汽车企业的平均利润率从2017年的近8%降至2024年的4.3%,并在2025年第一季度进一步降至3.9%。
这种局面给供应链带来了巨大压力。车企要求零部件供应商每年至少降价10%,同时却拖延数月才付款。中国钢铁工业协会发出严厉警告称,随着车企要求降价超过10%并无限期拖延付款,钢铁企业正面临利润微薄和流动性压力不断加大的困境。供应商被迫充当银行。据财务分析,2023年,比亚迪等部分制造商平均要275天才向供应商付款。
北京开展反内卷行动
中国政府已发起全面行动,整治破坏性竞争。习近平主席亲自在一篇党刊文章中呼吁打击企业间混乱、恶性的价格战。2025年年中,工业和信息化部召集包括比亚迪、吉利和小米在内的十多家大型车企负责人赴京,明确传达了以下要求:不得低于成本销售,不得不当降价,并公平对待供应商。
监管部门迅速采取了多方面措施。除了60天付款规定外,国家市场监督管理总局于2026年2月发布最终指引,实际上禁止车企以低于总生产成本的价格销售汽车,其中总生产成本包括管理、财务和销售开支。这一宽泛定义堵住了相关漏洞,避免企业一边整体亏损,一边声称单车盈利。新规还禁止车企与供应商串通定价,并禁止品牌通过惩罚性返利计划迫使经销商亏本销售。
长城汽车创始人兼董事长魏建军发出严厉警告,将汽车行业与中国房地产行业的崩盘相提并论。他公开表示,汽车行业已经有了自己的“恒大”——这家破产的房地产巨头于2021年因背负3000亿美元债务而崩盘,不过魏建军没有点名具体企业。比亚迪回应称,将对任何把公司与恒大相提并论的人采取法律行动,并辩称其70%的负债率与福特、丰田等全球制造商相当。
供应商获得喘息,隐忧仍存
对于构成中国汽车供应链主体的数以千计中小企业而言,付款改革是重要的纾困举措。接受调查的17家企业中,有14家对中小企业供应商推出了额外优惠措施;其中两家企业如今完全以现金付款,不再使用商业票据,另有5家允许资金紧张的供应商申请提前收款。数家企业已拨出总额超过100亿元人民币的专项资金,以改善供应商付款安排。
不过,挑战依然存在。行业专家指出,车企仍可利用对60天期限起算时间的不同界定来钻空子:有些从交货验收日开始计算,另一些则要等到集中对账或发票确认后才起算。智能汽车技术供应商爱捷的董事长杨鸿泽对相关承诺表示欢迎,但要求明确款项将以现金还是商业票据支付,以及付款期限究竟从何时开始计算。
商业票据一直是争议焦点。这种金融工具承诺在未来某个固定日期付款,因不被归类为计息债务,过去在中国房地产行业广泛使用。供应商有时会在到期前将票据在二级市场折价出售,导致实际收到的款项减少。北汽和上汽明确承诺不再以商业票据支付供应商款项,但目前尚不清楚它们此前在多大程度上采用过这种做法。
行业整合与受挫企业
付款改革出台之际,中国汽车市场正进入分析人士所称的整合淘汰赛阶段。在中国运营的约169家汽车制造商中,超过半数的市场份额不到0.1%,这种局面难以为继。美国银行分析师预计,今年行业将迎来一场惨烈淘汰战;中国汽车工业协会预测,最终只有5至7个主导品牌能够存活。
整合带来的代价已经显现。电动汽车初创公司极越于2021年成立,是互联网巨头百度与车企吉利的合资企业,曾一度表现成功,却在短短六个月内崩盘。经营社交媒体广告公司的李红星曾借钱为极越垫付广告费用,因为他认为该公司运营高效且背后资金雄厚。公司倒闭后,他却背上了4000万元人民币债务。他形容这段经历令人绝望,并指出,一家由两大股东支持的大型企业突然崩盘,实在令人始料未及。
汽车行业的困境折射出更广泛的经济压力。2026年1月,乘用车销量下滑19.5%,创近两年来最大跌幅;新能源汽车销量也下降20%,制造商正苦于国内需求走弱。电动汽车购车免税优惠减少,以及以旧换新补贴前景不明,都加剧了市场低迷。与此同时,汽车行业雇用了超过480万人,这让政策制定者陷入两难:既要消除过剩产能,又要避免大规模失业和社会动荡。
全球影响
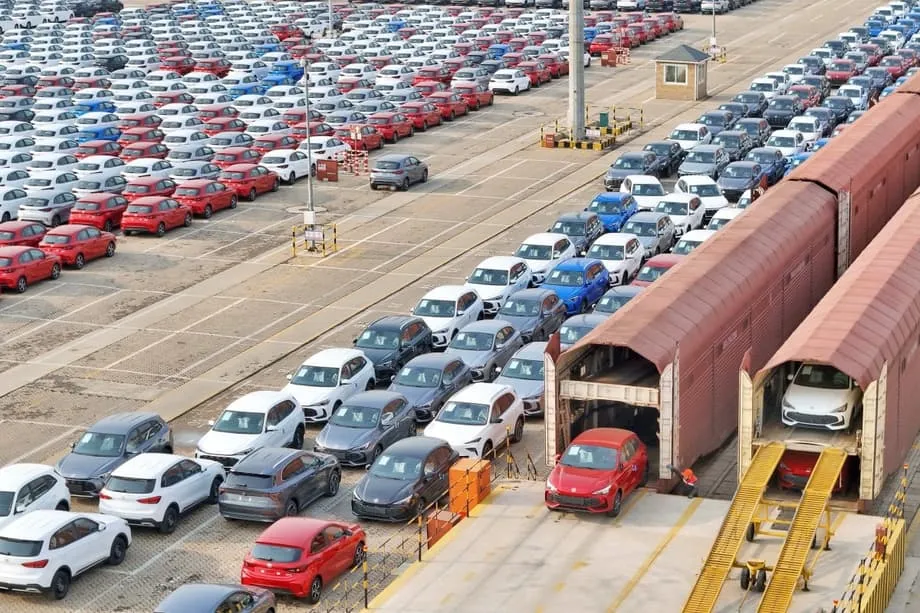
随着国内竞争愈发难以为继,中国车企正加快拓展国际市场。目前,中国生产的汽车中有20%用于出口,较上年增长11%。大量低价汽车涌入海外市场,促使各国采取防御措施,包括加拿大征收100%关税、欧盟征收反补贴税,以及其他市场实施限制。即使加征45%的关税,在中国售价1.25万欧元的比亚迪海豹在欧洲的售价也约为18125欧元,约为同级特斯拉Model 3价格的一半。
中国官员担忧,价格战正在损害“中国制造”产品的全球声誉。中国官媒警告称,低价汽车可能损害中国出口;政府则收紧了电动汽车出口规定,要求车企从2026年起取得出口许可。此举旨在遏制向海外市场倾销低价汽车的做法,因为过度削减成本有时会牺牲产品质量。
小鹏汽车创始人兼首席执行官何小鹏预计,行业动荡还将持续五年,届时可能只剩下五家主要企业。摩根士丹利首席亚洲经济学家谢天豪指出,由于汽车行业私营企业占比更高,解决其供给过剩问题将比整治国有企业占主导的行业更加困难,整合也更为复杂。要从根本上解决付款和定价危机,必须进行结构性改革,化解深层次的产能过剩问题。
要点
- 中国车企将向供应商付款的平均周期从约300天缩短至54天,其中4家企业将周期压至50天以内
- 包括比亚迪、奇瑞、上汽和小米在内的17家大型制造商遵守了政府要求60天内付款的新规
- 北京将这些规定纳入反内卷行动,以遏制无序价格战;价格战已将行业利润率压至4%以下
- 新规还禁止以低于总生产成本的价格销售,并禁止车企与供应商串通定价
- 行业分析人士预计,约170个品牌将整合至仅剩5至7家,淘汰赛可能还将持续约五年
- 尽管国内市场陷入困境,中国汽车出口仍在增长,促使欧洲、北美和其他市场采取关税应对措施