从保护主义走向开放:印度经济转向
长期以来,印度一直以贸易壁垒和繁杂官僚程序著称。在这个国家,进口商品往往意味着要穿梭于关税和监管规定组成的迷宫之中。然而,全球市场正密切关注一场引人注目的转变:这个世界第五大经济体似乎正准备摆脱保护主义外衣。近期一系列贸易协定,包括与欧盟和美国达成的里程碑式协议,显示出官员和经济学家所说的印度经济基因正在发生结构性转变。如今,从孟买到布鲁塞尔的企业董事会都在思考一个问题:这一时刻究竟意味着真正的转型,还是仅仅是在动荡的地缘政治格局中采取的策略性调整?
种种迹象表明,某些根本性变化正在发生。印度《2025-26年度经济调查报告》于今年早些时候提交议会,措辞一反常态地直截了当:服务出口让印度变得富裕,但只有制造业才能让它变得有韧性。数十年来,印度依靠软件和业务流程外包方面的优势推动经济增长,形成了双重经济格局:世界级IT中心与农业停滞、工业表现不佳并存。报告指出,服务业“不会系统性地推动国家能力广泛提升”,因为企业可以绕开薄弱的制度,也容易迁移。相比之下,制造业会对政府形成切实压力,要求改善基础设施、物流、技能培训和监管。这一理念转变是新德里新贸易战略的核心。该战略将出口导向型工业化视为不仅是经济目标,也是强化国家建设能力、创造就业的机制;印度每年都必须为年轻人口创造数以百万计的就业岗位。
数据既揭示了机遇,也凸显了挑战。尽管印度是世界第五大经济体,其全球商品出口占比仍只有1.8%,远低于中国的14%。制造业仅占印度GDP的14%,低于五年前的15%以上,也远未达到为2025年设定的25%目标。不过,势头正在改变。自2020年以来,印度出口总额年均增长9.4%,在截至2025年3月的财年达到创纪录的8253亿美元。出口构成与出口规模同样重要,政策制定者如今全力推动经济超越软件服务,转向有形商品生产,让工厂雇用部分技能工人,而不是让办公园区雇用工程专业毕业生。
史上最大规模协议:谈判中的全球新定位
印度贸易攻势的核心,是与欧盟达成的全面自由贸易协定。这项谈判近二十年、终于在2026年初完成的协议,被欧盟委员会主席乌尔苏拉·冯德莱恩称为“所有协议之母”。这一说法凸显了协议的潜力:将全球两个最大的经济体集团整合为一个覆盖近20亿人口的贸易区。对印度而言,该协议的意义不止于降低关税;它也是应对全球秩序日益难以预测、关税战和地缘政治竞争加剧的一种战略对冲。
欧盟协定立即取消对超过90%的印度商品征收的关税,并将在七年内将这一比例提高至93%。纺织品、药品、皮革和工程产品等行业有望受益,宝石和珠宝出口商尤其看好协议带来的机遇。除了开放市场准入,协议还将降低长期制约印度制造商的关键投入成本。目前,电子产品生产成本中有35%至40%来自进口高价值零部件,这些零部件面临40%或更高的关税。自贸协定大幅下调欧洲精密零部件、检测设备和光刻工具的关税,可能引发行业领袖所称的投入端变革。
海信印度公司首席执行官潘卡杰·拉纳指出,最具变革性的影响或许来自供应端改善,而不仅仅是出口市场的拓展。
投入端这一不太受重视的转变影响巨大。欧洲供应商的精密零部件、检测设备和光刻工具目前面临40%以上的进口关税,如今关税将大幅下调。这将带来前所未有的成本降低,同时通过互认认证和加快欧盟合规流程提升产品质量。
这些协议的战略时机反映了全球贸易更广泛的重新调整。随着特朗普总统领导下的美国加征扰乱市场的关税,并质疑传统联盟,印度和欧洲都在设法降低华盛顿政策反复无常带来的影响。冯德莱恩明确表示,印度协议是对贸易日益被武器化时代的回应。
通过发挥各自优势,我们可以降低战略依赖,而此时贸易正日益被武器化。
对印度而言,这些协议提供了替代市场;与此同时,华盛顿正就印度与莫斯科的关系以及对美贸易顺差向印度施压。两项协议使印度成为竞争集团之间的桥梁型经济体,既能优先进入西方市场,又能保持战略自主。
与欧盟达成协议不到一周,印度又与美国取得突破,同意将印度出口商品的关税从25%降至18%。特朗普总统宣布了这项协议,其中还包括取消因印度购买俄罗斯石油而额外征收的惩罚性关税。作为交换,印度承诺购买价值5000亿美元的美国商品,包括能源、煤炭和农产品,并据称承诺减少进口俄罗斯石油。这项协议达成得如此迅速令许多观察人士感到意外;它紧随欧盟协议而来,显示新德里似乎正成功运用多方结盟战略,为自身争取利益。
制造业现实:工厂引擎为何熄火
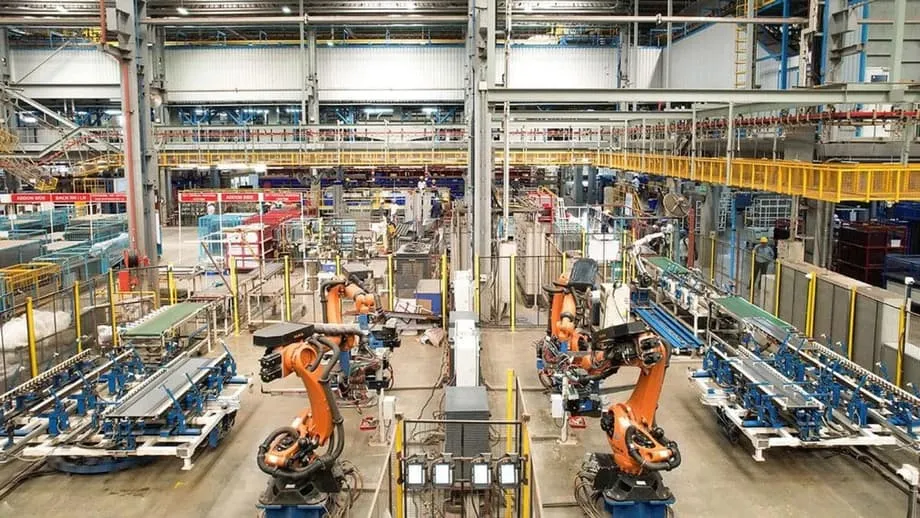
尽管贸易协定备受瞩目,但要将书面承诺转化为工业产出,仍面临重重阻力。印度于2020年推出旗舰项目“生产挂钩激励计划”(PLI),总预算为1.97万亿卢比(230亿美元),覆盖14个行业,原本旨在推动制造业复兴。实际成效却令人失望。制造业占GDP的比重不升反降,从该计划启动时的15%以上降至2024-25财年的14%。该计划目标是实现价值15.52万亿卢比的生产额,但截至2024年底仅达到14万亿卢比,因此外界猜测政府可能会让该计划到期结束。
各行业表现不一,揭示出仅靠补贴无法克服的结构性制约。智能手机组装成为最突出的成功案例:2024财年出口增长42%,苹果如今在印度生产其20%至25%的iPhone。富士康、和硕等主要供应商已在印度建立了相当规模的业务,助力印度在2025年超越中国,成为美国最大的智能手机出口来源地。然而,这一成功也凸显了更广泛的问题:印度擅长最终组装,却仍依赖进口零部件,尤其是来自中国的零部件。印度近40%的电子元件进口仍来自中国供应商,70%的活性药物成分也来自同一来源。这种依赖削弱了建立自主供应链的战略目标,使印度制造业容易受到地缘政治压力的影响。
贸易协定难以轻易解决的深层瓶颈依然存在。印度物流成本约占GDP的14%,而中国为8%至10%;印度港口平均通关时间为6至8天,新加坡则为1至2天。根据仲量联行的数据,印度劳动生产率仍显著低于中国,不过印度制造业每小时工资为2美元,不到中国5.58美元的一半。长期以来,僵化的劳动法阻碍了大规模制造业就业,企业在招聘和解雇员工时面临重重困难;近期改革才开始着手解决这些限制。此外,土地征用延误、工业电价高昂以及严重的技能缺口也加剧了挑战。约80%的印度雇主表示难以找到技能合格的员工,机器人、工业物联网和数控机床操作等领域尤为短缺。制造业工人中只有11.7%属于正式雇员,大多数人被困在非正式用工安排中,生产率提升和技术应用因此受到限制。
中国难题:依赖与多元化
分析印度的制造业雄心,无法回避房间里的大象:中国。亚洲两大经济体之间的关系呈现出明显的不对称。2014年至2024年间,印度对华贸易逆差不断扩大;2025财年,印度自中国进口1135亿美元,而出口仅为143亿美元。印度从中国进口的商品中,近90%属于中低技术产品,理论上,只要政策得当,印度本可自行生产。然而,中国在关键投入领域的主导地位仍然突出:印度57%的电信和电子产品进口以及44%的机械进口来自这个北方邻国。
北京已表明愿意将这种依赖关系武器化。近几个月来,中国限制镓、锗和石墨等关键矿产出口,而这些材料对印度电子、国防和电动汽车制造业至关重要。中国当局以国家安全为由,阻止向印度出口关键设备,时机恰好选在新德里与美国贸易协议进行最后谈判之际。近期,中国电池巨头宁德时代要求富士康将所有中国工程师撤出其金奈工厂,行业观察人士认为,这是旨在威慑印度在美印协议中加入可能限制中国原产零部件条款的经济治国手段。
全球贸易研究倡议创始人、前贸易官员阿贾伊·斯里瓦斯塔瓦警告说,北京正在展现其利用经济实力施压的意愿。
中国传递的信息毫不含糊。印度的工业增长高度依赖中国的原材料、技术和工程师。这些依赖随时可能被武器化。
然而,同样的脆弱性也带来了机遇。全球制造商为避免过度依赖中国供应链而分散业务布局,“中国加一”战略推动了东南亚和印度的外国直接投资热潮。印度尼西亚去年吸引了287亿美元制造业投资,越南制造业外商直接投资则增长逾30%,达到235亿美元。印度在一定程度上抓住了这股转移趋势,尤其是在电子产品组装方面,但在更深层次的供应链整合方面仍落后于规模较小的竞争对手。挑战在于如何将最终组装业务转变为完整的制造生态系统,在本地开展设计、工程和零部件采购,而非仅仅组装进口零件。
行业机遇:从纺织品到半导体
新贸易协定为特定工业领域带来了各不相同的机遇。纺织品和服装行业有望从免关税进入欧盟市场中大幅受益。欧盟纺织品市场规模达7500亿美元。目前,印度在欧盟纺织品市场仅占5%至6%,远低于孟加拉国的21%至22%和中国的28%至30%,主要原因是关税使印度产品缺乏竞争力。随着这些壁垒取消,分析人士预测,印度对欧盟的纺织品出口额可能在五年内翻一番,从70亿美元增至150亿美元,并有望新增超过700万个就业岗位。时机尤其有利,因为孟加拉国政局不稳;2026年政府更迭后,当地纺织厂面临停产威胁和政策不确定性。
制药业是另一个具有战略意义的机遇。印欧自贸协定取消了欧盟药品进口11%的关税,涉及癌症疗法和生物制剂,同时简化了印度药品出口到欧洲的监管合规流程。行业预测显示,印度国内制药市场规模将从2025年的312亿美元增至2035年的457亿美元。更重要的是,该协议鼓励印度国内生产活性药物成分,替代目前从中国进口的70%。印度预算专门拨款1000亿卢比(10亿美元),旨在将印度打造为生物制药中心;半导体制造和集装箱生产也获得了类似拨款。
电子产品和电动汽车受到政策特别关注。苹果在印度的iPhone生产规模迅速扩大,但印度缺乏半导体制造和先进零部件生产的本土产能。新贸易协定下调了欧洲精密检测设备和光刻工具的关税,有望使生产成本降低两位数百分比。在电动汽车领域,中国制造商比亚迪已在泰国投资5亿美元建设工厂,年产能为15万辆;印度本土电动汽车行业则仍受电池供应限制。政府近期预算强调,要扩大七个战略领域的制造规模,包括生物制药、半导体、电子元件和稀土磁体,并计划建设三个专门的化工生产园区,以降低进口依赖。
夯实基础:贸易协定之外的改革
贸易协定可以打开市场大门,但印度能否把握机会,取决于其国内能力。《经济调查报告》明确警告:“要释放贸易协定的潜力,我们必须具备有竞争力的生产能力。”这一判断凸显了一个关键现实:自贸协定可以降低外部壁垒,但土地、劳动力、物流和资本方面的内部制约仍在阻碍制造业竞争力。报告提醒,在钢铁和铝等上游行业采取保护主义措施,可能相当于对下游制造业征税,并指出“决定哪些领域不予保护,可能与决定支持哪些领域同样重要”。
解决这些制约因素需要各邦采取行动,因为许多经济管理权力掌握在邦政府手中。印度国家转型委员会(NITI Aayog)是政府的核心智库,它指出三大关键制约因素:土地供应和征用延误、往往高到超过生产成本的工业电价,以及教育和技能培训的不足。中央政府可以掌控贸易政策,但这些领域需要与各邦政府协调,而各邦在工业政策上历来更倾向于竞争,而非合作。提出的解决方案包括数字化土地记录、简化土地征用流程、合理调整工业电价,以及制定制造业绩效指数,对各邦进行比较评估。若缺少这些配套改革,印度可能重蹈过去十年的覆辙:中央层面的政策雄心在各邦执行瓶颈和全球需求走弱的冲击下逐渐消散。
区域一体化是实现制造业规模化的另一条路径。目前,南亚区内贸易仅占贸易总额的5%,而东盟为25%,欧盟为60%。由于贸易壁垒和低效的边境通关,从孟买运一个集装箱到达卡的费用为538美元,是从中国运到越南(108美元)的五倍。战略界人士提议与孟加拉国建立跨境经济区,发展纺织品和电子产品产业;与尼泊尔合作发展食品加工;与斯里兰卡合作发展汽车零部件和制药业。这种一体化可以打造南亚制造业生态系统,类似于中国在越南和泰国发展区域供应链的模式,并有望在未来十五年左右推动区域贸易规模迈向2万亿美元。
要点
- 印度已与欧盟和美国达成重大贸易协定,降低关税、扩大制造业产品的市场准入,标志着其从保护主义转向战略性开放。
- 《2026年度经济调查报告》强调,相比服务业,制造业对增强经济韧性、创造就业和提升国家能力至关重要;印度的目标是到2030年实现出口总额2万亿美元。
- 结构性挑战依然存在,包括占GDP 14%的物流成本、僵化的劳动法、土地征用延误以及严重的技能缺口,这些因素限制了制造业生产率和融入全球价值链的能力。
- 印度对中国进口的依赖仍然突出,70%的药品成分和40%的电子元件来自中国;北京已通过限制出口表明愿意利用这些脆弱环节施压。
- 纺织品(对欧盟出口有望翻番至150亿美元)、制药、电子产品组装和生物制药等领域存在行业机遇,欧洲关键投入品的关税下调将为这些领域提供支持。
- 能否成功取决于基础设施、电价、土地供应和与南亚邻国区域一体化等配套国内改革,从而打造可规模化发展的制造业生态系统,突破最终组装环节。