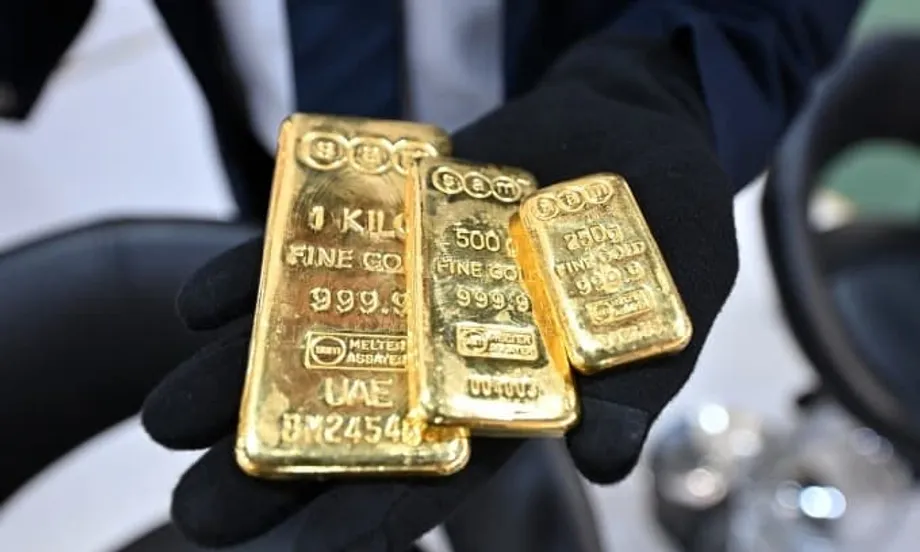
区域黄金市场迎来历史性转变
泰国已成为东南亚黄金市场无可争议的领头羊,取代了多年来一直占据这一位置的越南。根据世界黄金协会的综合数据,2025年泰国投资者购买了51.4吨金条和金币,约占该地区总需求的36%。这是泰国七年来黄金消费量的最高水平,市场价值超过60亿美元,凸显出大量资金流入该国贵金属市场。
这一激增标志着区域排名发生戏剧性逆转,而此前该排名已多年保持稳定。2024年以42.1吨需求量主导东南亚黄金市场的越南,2025年需求量降至36.1吨,位居第二。需求下降14%,使越南成为东南亚五大市场中唯一出现负增长的国家;与此同时,邻国纷纷创下十多年来最强劲的业绩之一。泰国和越南合计占东南亚金条和金币需求的三分之二,但在全球金价屡创新高之际,两国市场走势截然相反。
东南亚五大黄金市场的金条和金币购买量整体增长逾15%,2025年达到139吨,为九年来最高。尽管金价涨至前所未有的水平,需求仍实现整体增长,这表明该地区投资者将黄金视为不可或缺的避险资产,而非可有可无的消费品。尤其值得注意的是,在全球多数市场通常会因高价而减少实物黄金购买的情况下,泰国需求依然强劲。
越南供应危机导致需求下滑
泰国庆祝投资额创纪录之际,越南则面临结构性供应危机,严重制约了本国黄金市场。到2025年第四季度,越南黄金交易已连续六个季度收缩,降至近五年来未见的水平。与周边国家在金价飙升时需求依然增长不同,越南市场面临的根本问题是无法获得充足金源,满足消费者需求。
越南国家银行一再强调,该国不具备国内黄金生产能力,几乎完全依赖进口满足消费者需求。然而,外汇储备优先用于进口必需品和满足经济需要,可用于黄金进口的资金有限。供应瓶颈导致国内市场金条严重短缺,即使买家有意购买,也无法完成交易。
与此同时,越南消费者对24K金戒指的需求也在推高市场需求,令供应短缺与需求旺盛形成叠加效应。2025年越南国内金价暴涨81%,2026年初又上涨13.5%,与国际金价之间形成巨大溢价。越南国内金价与全球金价的差距一度扩大至每两约2,000万越南盾(约合760美元),使当地黄金远比同类国际产品昂贵,实际上将许多投资者挡在市场之外。
面对这些压力,越南政府于2025年宣布计划允许符合特定资本要求的私人黄金生产商在国内经营。然而,监管部门尚未根据这一新框架发放任何许可证,供应限制仍未解决。部分立法者提议设立国家黄金交易所,允许民众存入实物黄金并换取电子凭证,从而盘活目前闲置在私人保险柜中的估计55吨黄金,用于基础设施建设和经济发展项目。
新加坡、马来西亚和印度尼西亚创下增长纪录
泰国和越南在绝对需求量上占据主导,但该地区其他市场的增速最为亮眼,显示出东南亚各地普遍出现的购金热潮。新加坡是东南亚国家中增长最快的市场,金条和金币需求同比增长48%,达到9.6吨,创下这个城邦的需求量新纪录。在全球经济不确定性和汇率波动背景下,投资者对避险资产的兴趣日益浓厚,推动了这一增长。
马来西亚以10.3吨的需求量位列区域第四,同比增长37%,追平2013年创下的12年来最高水平。印度尼西亚以31.6吨的销量位列第三,同比增长29%,达到该国12年来最高的黄金需求量。两国均受益于经济状况改善,以及中产阶层投资者对黄金作为投资组合多元化工具的认知提升。
即使新加坡珠宝市场因金价高企而下滑13%,按价值计算仍表现出韧性。尽管实物购买量减少,该地区黄金珠宝需求总值实际上有所上升,因为创纪录的高价抵消了销量下滑的影响。全球也出现了类似情况:珠宝需求量下降18%,但需求价值增长18%,达到1,720亿美元。这表明,仍然购买黄金的消费者买入了价值更高的产品,或接受了更高的价格。
新加坡金融管理局(MAS)在此期间调整了黄金储备,2025年出售15吨,使总持有量降至205吨。与此同时,全球机构投资者仍在持续增持黄金,但增速低于此前三年;在那段时期,各国央行每年购金量均超过1,000吨。
全球创纪录,避险需求激增
东南亚黄金需求激增是更广泛全球趋势的一部分:全球黄金总需求首次突破5,000吨。全球金条和金币投资需求达到1,374吨,价值1,540亿美元。中国和印度仍是全球最大的两个黄金市场,合计占全球金条和金币需求的一半以上;中国需求增长28%,印度增长17%。
全年全球金价屡创新高,第一季度突破每盎司3,000美元,至2026年1月下旬进一步飙升至每盎司5,000美元以上。此后金价继续上涨,数日内突破每盎司5,500美元。通常,这种持续上涨会抑制实物黄金需求,但投资者仍以前所未有的速度增持黄金。
世界黄金协会高级市场分析师路易丝·斯特里特表示,当前市场环境高度不确定。她提到贸易动荡、美国政策公告难以预测、地缘政治紧张局势持续以及衰退担忧再度升温等因素。这些因素为黄金投资创造了有利环境,推动第一季度需求升至2016年以来最高水平,尽管金价高得非同寻常,在市场平静时期可能会令买家望而却步。
贸易动荡、美国政策公告难以预测、地缘政治紧张局势持续以及衰退担忧再度升温,令投资者面临高度不确定的环境,因此今年以来全球市场开局颇为波折。
黄金交易所交易基金(ETF)的表现出现戏剧性逆转,此前数个时期资金流出后,全球录得801吨资金净流入。亚洲黄金ETF增长尤其迅猛,持仓量同比增加97%,吸引250亿美元资金流入,投资者基础也在该地区不断扩大。这类机构投资与泰国及其他地区强劲的实物金条和金币需求相辅相成。
季度走势印证泰国领先地位
2025年各季度的数据证实,泰国在区域黄金市场的主导地位持续稳固,并非仅由某个异常强劲的时期推动。第一季度,泰国黄金需求同比增长17%,达到9.1吨,超过东南亚其他所有国家。同期,新加坡、马来西亚和印度尼西亚的需求增长在5%至8%之间,而越南下降15%至12吨,早早显现出此后贯穿全年的趋势。
第二季度,泰国的领先优势进一步扩大,需求达到10吨,较2024年同期增长38%。这一季度表现表明,泰国投资者并非只是在金价暂时下跌时买入,而是全年保持稳定的购买行为。世界黄金协会亚太区负责人范绍凯指出,泰国消费者在季度中期金价回调时采取了策略性行动,趁机买入,赶在金价重拾升势之前入场。
仅第一季度,泰国金条和金币投资就增长25%,达到7.4吨,显示投资者明显偏好实物黄金而非其他投资工具。这一倾向与该地区更广泛的趋势一致:面对汇率波动,投资者寻求持有有形资产。2025年泰铢走弱,使黄金相较于本币更具保值吸引力,推动金条购买和珠宝消费双双增长。
越南各季度走势则恰恰相反,2025年四个季度的黄金交易均持续收缩。到第四季度,越南需求降至近五年来最低水平,证实供应限制而非价格敏感度是需求下滑的主因。泰国投资者在各种价位持续增持黄金,越南买家却面对空荡的货架和无货可买的局面,即使愿意支付溢价也无济于事。
市场转变背后的结构性因素
几项结构性经济因素解释了为何在金价创纪录的时期,泰国取得成功而越南步履维艰。泰国的黄金交易基础设施更加成熟、开放,拥有完善的进口商、精炼商和零售商网络,能够满足需求增长,没有出现导致越南市场陷入瘫痪的供应瓶颈。泰国的监管环境也让黄金产品的进口和分销更加顺畅,确保消费者需求能够转化为实际交易,而非令人沮丧的排队等待。
汇率走势也对泰国需求产生了重要影响。2025年泰铢兑美元走弱,泰国投资者日益将黄金视为抵御货币贬值和通胀压力的对冲工具。区域内其他市场也出现了本币表现与黄金需求相关联的情况,但越南的供应限制令类似行为难以实现,尽管越南盾汇率有所波动。
泰国珠宝需求尤其坚挺,2024年第二季度同比增长12%,达到2吨;在金价飙升、全球珠宝销量普遍下滑之际,这一表现逆势而行。这显示出当地消费者对黄金有着深厚的文化依恋,超越了纯粹的投资考量,即使价格剧烈波动,仍能提供稳定的需求基础。金条和金币投资需求与稳定的珠宝购买相结合,形成了整体稳健的市场。
东南亚最大的两个市场走势分化,凸显了实物供应链和监管框架对黄金市场结果的影响可能不亚于消费者情绪。越南民众显然有购金意愿,黄金店外排起长队、消费者愿意支付高额溢价便是明证;但结构性的进口限制和国内生产能力缺失,使这些需求无法转化为统计上的实际购买量。泰国能够高效获得黄金,因此得以占据区域领先地位,而供应受限的越南市场则无力维持这一位置。
要点
- 泰国2025年购买了51.4吨金条和金币,占东南亚需求的36%,多年来首次取代越南成为区域领头羊。
- 越南黄金需求下降14%,至36.1吨,是东南亚唯一需求下滑的国家;同期区域总需求增长逾15%,达到139吨。
- 供应短缺和严格的进口限制导致越南需求下滑;泰国则受益于完善的交易基础设施,以及经济不确定性下不断升温的避险需求。
- 新加坡增速居区域首位,增长48%至9.6吨;马来西亚增长37%至10.3吨;印度尼西亚增长29%至31.6吨,三国需求量均达到多年高位。
- 2025年全球金价屡创新高,最终突破每盎司5,500美元;全球总需求也首次超过5,000吨。
- 中国和印度仍是全球最大的黄金市场,合计占全球金条和金币需求的一半以上,需求分别增长28%和17%。