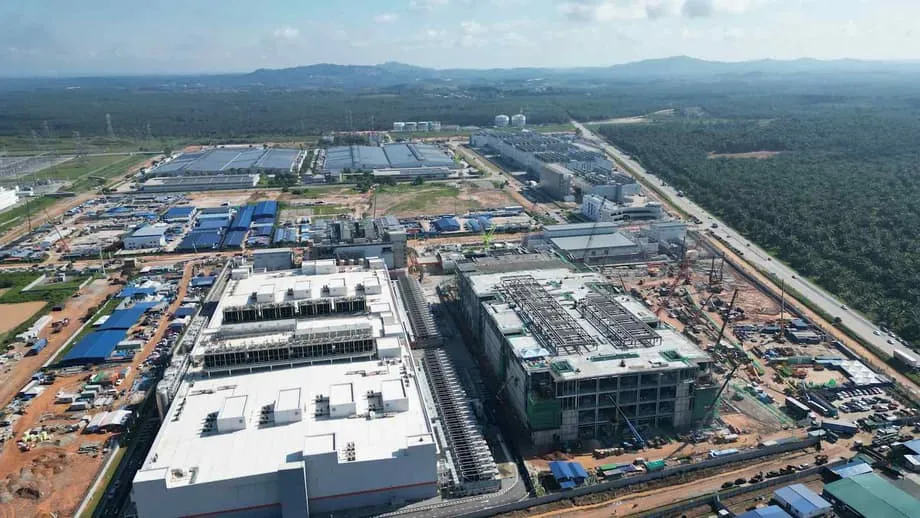
容量激增,重塑马来西亚
马来西亚正经历东南亚历史上最显著的基础设施扩张之一,到2026年底,该国数据中心容量预计将增长一倍以上。房地产集团仲量联行(JLL)的最新研究显示,这轮增长使马来西亚成为亚太地区增速最快的数据中心市场,其容量占东南亚五大经济体当前在建数据中心总容量的三分之二以上。
数据展现了这场转型的规模。马来西亚数据中心市场2025年估值为61.4亿美元,预计到2031年将达到114亿美元,复合年增长率为10.86%。目前,马来西亚约有51座投入运营的托管型数据中心,新增容量的速度超过新加坡和香港等传统区域枢纽。这不仅意味着数字基础设施扩张,也从根本上改变了全球科技企业布局亚洲市场的方式。
这一发展恰逢全球投资迎来前所未有的超级周期。仲量联行的全球展望显示,2026年至2030年间,全球将新增近100吉瓦的数据中心容量,全球总容量实际上将翻番。在此背景下,马来西亚已成为人工智能计算架构中的关键节点,吸引了微软、谷歌、亚马逊、字节跳动、英伟达和阿里巴巴等企业投资。
马来西亚为何成为区域数据中心“宠儿”
多项因素共同推动马来西亚在数据中心领域迅速崛起。最直接的催化因素是新加坡暂停批准新的数据中心项目三年,随后这个城邦又实施严格的绿色数据中心规范,实际上限制了传统区域枢纽的扩张。疫情期间,全球云服务应用加速,寻求靠近新加坡金融和科技生态的企业发现,马来西亚是一个颇具吸引力的替代选择。
地理位置赋予马来西亚天然优势。南部柔佛州与新加坡隔着一条狭窄海峡,土地供应充足、成本较低,同时具备服务更广泛东南亚市场所需的低延迟优势。马来西亚指定的科技城赛城已有超过22座数据中心,另有9座设施正在规划中,进一步巩固了其作为该国首要数字基础设施枢纽的地位。
成本竞争力同样是一大吸引力。马来西亚的数据中心建设成本为每兆瓦800万至1,000万美元,明显低于新加坡。成本优势也体现在运营费用上,不过近期政策调整正在改变成本考量。2025年7月,马来西亚针对数据中心实施新的电价政策。用电容量超过100兆瓦、被划入超高压类别的设施,每年每座可能因此增加1,500万至2,000万美元的成本。
安瓦尔·易卜拉欣总理领导的政府积极争取相关投资。2021年《人工智能路线图》将构建国家人工智能生态系统视为马来西亚到2030年实现发达国家地位的关键。2026年国家预算拨出20亿林吉特(约4.9亿美元)用于建设自主人工智能云;这也是政府为人工智能相关研究、开发、商业化和创新计划承诺的59亿林吉特资金的一部分。
基础设施承压,增长面临威胁
尽管前景乐观,马来西亚的数据中心热潮正遭遇严峻的实体基础设施限制。国际能源署(IEA)将马来西亚列为全球能源系统中的关键承压点,并指出到2030年,数据中心用电量增幅可能占该国电力需求总增幅的五分之一。这一预测将马来西亚与日本、美国并列,成为人工智能计算基础设施最可能显著改变能源消费模式的国家。
现实中,资源已经不堪重负。柔佛州和雪兰莪州的供水短缺,迫使州政府放缓新数据中心建设审批。数据中心的冷却系统耗水量巨大,一座针对人工智能优化的设施每天用水量可能高达200万升。微软是该地区最大的投资者之一,公司内部预测,到2030年,其全球数据中心用水需求可能增加150%;但在采用新的节水技术后,微软已下调这一预估。
电力带来的挑战更为严峻。马来西亚电网高度依赖煤炭和天然气,这使该国实现净零排放的承诺与为新设施供电的需求发生冲突。政府计划到2030年新增6至8吉瓦燃气发电能力,以专门满足数据中心需求,但此举可能使该国陷入高碳发展路径。建设成本也随之上升。仲量联行预计,2026年全球数据中心建设成本将上涨6%,达到每兆瓦1,130万美元;受通胀和监管政策变化影响,马来西亚的成本预计同比上涨5%至7%。
主要市场的电网接入等待时间如今已超过四年,促使运营商探索电表后供电安排和现场电池储能方案。预计天然气将在缓解电网瓶颈方面发挥重要作用,但一些超大规模云服务商以可持续发展为由拒绝这些方案。作为回应,马来西亚数字经济机构(MDEC)制定的《绿色数据中心指南》要求大型项目进行环境影响评估,并鼓励采用高能效基础设施。
主权之问:托管还是自主掌控
马来西亚的数据中心战略凸显出一个根本矛盾:既要吸引外国投资,又要实现技术主权。尽管马来西亚成功成为国际超大规模云服务商的落脚地,批评者认为,这可能使其沦为被动的基础设施提供方,而非人工智能革命的积极参与者。
政府推出自主人工智能云计划,旨在确保人工智能模型能够在马来西亚境内、由本国监管机构监督完成训练、存储和部署。不过,为此拨出的20亿林吉特与国际企业的承诺相比相形见绌。OpenAI宣布计划在未来十年投资1.4万亿美元建设计算基础设施;Meta承诺到2028年在美国基础设施上投入超过6,000亿美元。特朗普前总统则于2025年1月宣布,私营部门将为人工智能基础设施投资最多5,000亿美元。
分析显示,马来西亚现有的许多数据中心投资承诺侧重于推理(模型部署),而非训练;训练所需的计算能力和专用芯片要多得多。推理设施能够创造经济价值,却无法让马来西亚跻身塑造先进人工智能模型开发方式的“计算领先型”国家之列。这一区别很重要,因为训练设施通常能带来更大的技术溢出效应,并创造更多高技能就业机会。
亚太数据中心协会预计,到2030年,马来西亚人工智能产业每年将创造30,900个就业岗位,其中包括网络工程师、云基础设施专家和信息通信技术安全专业人员等高价值职位。然而,研究显示,在各类大型设施中,数据中心单位面积创造的就业岗位最少:建设期间可雇用数千人,运营期间却不足200人。越来越多人担心,研发和工程岗位将由外籍员工担任,而本地人则被限制在临时建筑工作和低技能维护岗位上。
全球企业押注马来西亚
微软是马来西亚数字基础设施领域最积极的投资者之一。该公司宣布计划在新山设立第二个云区域,命名为“东南亚3”,设有三个可用区,预计两到三年内投入运营。尽管微软在全球面临严重的容量瓶颈,仍推进这一扩张。微软首席技术官凯文·斯科特谈到自ChatGPT发布以来公司扩建基础设施的速度赶不上需求时表示,“说遭遇了严重瓶颈恐怕还是轻描淡写”。
扩张的不只有微软。NTT DATA于2024年8月从Tropicana Corporation Berhad购入价值8,850万美元的土地,计划在柔佛开发一座由六栋建筑组成的数据中心园区,首座设施预计于2027年投运。谷歌、亚马逊、字节跳动、英伟达和阿里巴巴也都承诺向马来西亚设施投入大量资源。在竞争日趋激烈的市场中,土地和电力供应正越来越成为企业入场的关键条件。
在外国投资激增之际,本土企业Bridge Data Centres(BDC)证明,本土运营商也能在最高水平的市场竞争。BDC由贝恩资本支持,在马来西亚运营着超过300兆瓦的在运容量,是该国最大的运营商。该公司采取垂直整合战略,已积累约600项与数据中心设计和系统有关的专利,并保留内部工程能力,而非将运营外包。
Bridge Data Centres首席执行官Eric Fan强调,公司“不是一家房地产公司”,而是一家专注于“前沿解决方案”的科技企业。随着柔佛和巴生谷的新园区陆续投运,BDC预计2026年在马来西亚的员工人数将接近翻番。公司已与新加坡管理学院等机构建立教育合作关系,培养区域人才。不过Fan也承认,由于先进液冷技术的需求,与人工智能兴起前的设计相比,人工智能驱动的需求使成本增加了15%至20%。
在地缘政治钢丝上行走
马来西亚崛起为数据中心枢纽之际,中美科技竞争也在加剧,两者交汇带来潜在风险。作为中国在东盟最大的贸易伙伴之一,马来西亚既要维持与北京的经济联系,也要应对华盛顿收紧先进GPU出口管制、并可能对数据中心设备加征关税。这些限制可能推高成本、限制必要芯片的获取,对马来西亚的人工智能建设造成重大影响。
与此同时,马来西亚保持中立的立场,使其成为希望分散供应链、降低风险集中的企业的理想地点。据报道,中国企业曾将马来西亚视为绕过美国出口管制的潜在渠道,通过第三国获取先进芯片。这一局面给马来西亚当局带来复杂的合规挑战,要求其在经济机遇与外交现实之间寻求平衡。
近期的美马互惠贸易协议可能会使马来西亚《国家半导体战略》的执行更加复杂。该战略旨在维持马来西亚在半导体中游制造领域的地位,同时逐步提高技术复杂度。遵守美国出口限制可能制约马来西亚在全球芯片供应链中充当中立中介的能力,进而削弱布城最初设想的供应链自主性。
地缘政治考量也延伸至能源安全。国际能源署警告,过去四年针对能源公用事业的网络攻击增加了两倍,而且随着人工智能技术的应用,攻击手段也日趋复杂。数据中心逐渐成为关键基础设施,其面临的实体和网络威胁风险也随之上升,因此科技企业、能源供应商和国家安全机构需要加强协调。
区域连锁效应
马来西亚的扩张正在改变整个东南亚的竞争格局。菲律宾电信公司PLDT Inc.宣布计划在甲米地建设一座100兆瓦的超大规模数据中心。董事长曼努埃尔·V·潘吉利南明确表示,目标是把容量扩大“至少达到马来西亚的水平”。这将是PLDT的第12座设施,计划于2026年动工、2028年竣工,表明邻国已将马来西亚的容量视为衡量区域竞争力的标杆。
印度尼西亚、泰国和越南也在加快数据中心投资。预计到2030年,亚太地区将占全球数据中心容量的40%。在8,000亿美元投资的推动下,该地区总容量有望达到约30吉瓦。不过,马来西亚先发优势明显,且毗邻新加坡,竞争对手很难追上。
区域竞争正值市场可能供过于求的担忧升温。自2023年以来,数据中心和GPU集群的建设速度可能已超过短期人工智能需求。如果人工智能工作负载的增长赶不上基础设施扩张,行业可能面临整合和重新定价。不过,仲量联行的分析指出,2027年人工智能工作负载将从训练转向推理,需求也将从集中式集群转向分布式区域枢纽。这一转变或能吸纳部分过剩容量,尤其是马来西亚这类服务更广泛东南亚市场的地区。
要点
- 预计到2026年底,马来西亚数据中心容量将增长一倍以上,占东南亚新增建设容量的三分之二以上
- 马来西亚数据中心市场2025年估值为61.4亿美元,预计到2031年将达到114亿美元
- 微软正在新山建设第二个云区域;本土运营商Bridge Data Centres在运容量超过300兆瓦
- 柔佛州和雪兰莪州的供水短缺以及电网限制,正迫使当局放缓审批并实施新的电价政策
- 2025年7月实施的新电价将使能源成本上涨10%至14%;容量超过100兆瓦的设施每年可能额外承担最高2,000万美元的成本
- 马来西亚计划通过20亿林吉特的自主人工智能云项目,在吸引外国投资与实现技术主权之间取得平衡
- 中美地缘政治紧张局势使先进芯片获取和出口管制方面的合规问题更加复杂
- 预计到2030年,亚太地区将占全球数据中心容量的40%,马来西亚将引领东南亚增长