控制体系的架构:中国如何打造镍业帝国
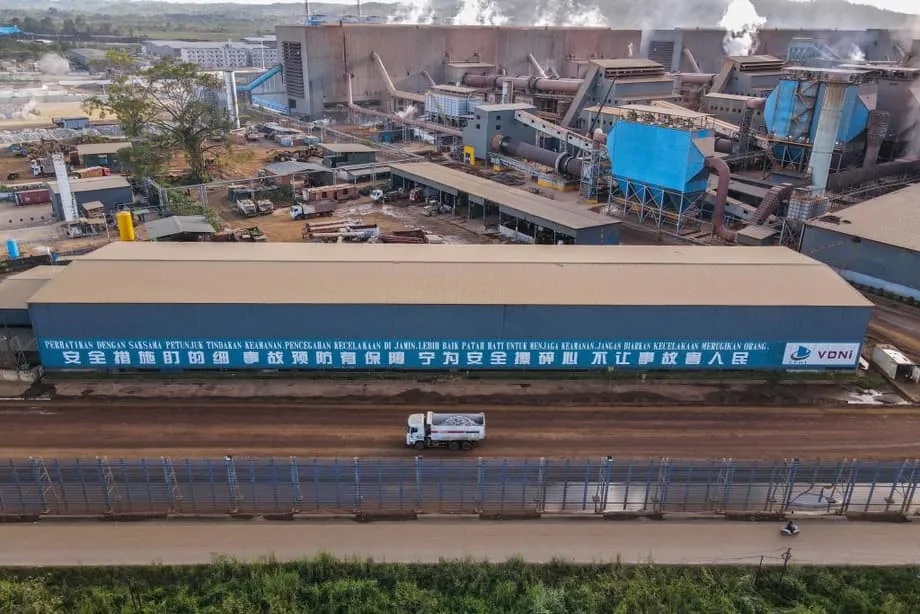
过去十年间,中国企业在印度尼西亚建成了一条垂直整合的供应链,为全球矿产主导地位提供了蓝图。2014年印尼禁止出口镍矿石后,这一战略开始全面推进。禁令迫使国际企业在当地加工矿产,而西方公司犹豫不决之际,中国企业果断采取行动。民营钢铁集团青山集团于2009年与印尼民营企业宾坦丹八集团成立合资企业,借此进入当地市场;出口禁令生效后,青山迅速扩大业务规模。
印度尼西亚莫罗瓦利工业园(IMIP)成为“一带一路”倡议下的旗舰项目,从一座简单的冶炼厂发展成一座庞大的工业城,配备专用港口、燃煤电厂和物流系统。中国融资也随着这些实体投资不断演变。2000年至2013年间,中国进出口银行等政策性银行为早期基础设施建设提供融资。2013年后,国有商业银行发放银团贷款以分散风险,使工业园区内规模较小的项目得以推进。
这种西方竞争者无法获得的融资生态,使资本得以快速部署,也让企业能够承受更高风险。中国企业实现了高压酸浸(HPAL)技术的商业化应用,可将印尼储量丰富的低品位红土矿转化为混合氢氧化物沉淀物(MHP),后者是电动汽车电池的重要前驱体。西方企业曾在澳大利亚和巴布亚新几内亚尝试类似加工,但因成本超支而失败,中国工程技术则取得成功。如今,中国企业控制着印尼约75%的镍精炼产能,并拥有全球约60%的精炼镍产量。
印尼的资源民族主义与依赖陷阱
雅加达的下游化政策旨在从该国庞大的镍储量中获取更多价值,这些储量占全球供应量的42%以上。2020年对未加工镍矿石实施的出口禁令在此前限制措施的基础上进一步推进,成功吸引外国直接投资,投资额从2019年的35.6亿美元飙升至2022年的109.6亿美元。镍出口收入从2013年的约60亿美元增至2022年的近300亿美元,创造了就业岗位,也使印尼成为全球最大的镍生产国。
然而,这一成功掩盖了结构性失衡。印尼掌握原材料,中国企业却主导加工技术、资本和市场准入。由于民族主义色彩浓厚的所有权法规,印尼矿企大多由本地资本持有,但它们必须以政府规定的价格将矿石卖给中国加工企业,价格远低于国际水平。与此同时,中国企业获得了大量财政优惠,包括长达15至20年的所得税免税期,以及通过国内市场义务(DMO)以补贴价格获得煤炭的渠道。DMO将煤价上限设为每吨75美元,而2023年国际煤价一度达到每吨350美元。
2020年前对镍矿石实施的部分出口禁令(即向在冶炼厂建设方面取得进展的企业发放矿石出口许可),再加上在工业园区内取得许可,实际上已经足以促使镍加工企业投资印尼。
结果是,中国企业近乎垄断市场,攫取了大部分增值收益。印尼官员通过出口禁令获得了短期议价能力,但北京仍掌握着长期结构性优势。一位常驻雅加达的银行家指出,2020年前的部分出口禁令,加上工业园区许可,本来就足以吸引投资,无须推出目前这些成本高昂、主要让中国加工企业受益的激励措施。
市场转向之际:古巴斯特公司的清算时刻
2025年,大宗商品市场的发展偏离战略规划,这一模式的脆弱性开始显现。由中国江苏德龙镍业支持的大型冶炼综合体PT古巴斯特镍业(GNI)面临倒闭。该厂设计年产180万至190万吨镍生铁,如今许多生产线已经停摆,债权人正开会商讨紧急融资事宜。江苏德龙已退出其在印尼四个大型项目中的三个,每年承受高达3亿美元的损失。
新产能大量涌入,导致全球镍价下跌逾40%,使原本盈利的预测转为亏损,这是此次危机的根源。基础设施未完工、电费高昂以及未能按时交付所产生的罚款,又进一步加剧了GNI的困境。该厂约占印尼精炼镍总产量的10%至12%,若其停产,可能影响全球供应量的5%至6%。
中国国内的技术转型也加重了这些压力。印尼大力押注电动汽车用含镍电池之际,中国制造商正迅速转向不含镍的磷酸铁锂(LFP)电池。比亚迪投资10亿美元在印尼建设的电动汽车组装厂采用LFP技术,直接背离了雅加达以镍为驱动的工业战略。随着含镍电池化学体系在中国的市场份额下降,全球供应过剩达到顶峰之时,印尼生产商的主要客户需求也在减弱。
环境退化与社区流离失所
镍矿热潮造成了严重的环境与社会代价,尤其是在苏拉威西和马鲁古。PT淡水河谷印尼公司的索罗瓦科矿区是运营时间最长的镍矿特许区,已造成大面积森林砍伐。据环保组织Mighty Earth分析,索罗瓦科矿区的树木覆盖损失在印尼镍矿中居首位,2014年至2022年间有14,559公顷土地被清理。该公司已在可开采区域内划定14,137公顷关键生物多样性区域,其中包括托武蒂湖附近的重要栖息地。
当地社区面临流离失所和污染问题。在洛埃哈拉亚,农民在祖传土地上种植白胡椒,却遭遇未经事先协商便开展的钻探作业。泉水因泥沙淤积受到污染,导致部分农田无法耕种。
我们非常担心公司在这里扩大采矿。当这里进行钻探勘探时,人们不敢耕种。
尽管印尼宪法法院2013年作出裁决,承认原住民的习惯林地权,但土地权属主张仍卡在核验程序中,使社区在扩张项目面前处于弱势。
加工基础设施本身也造成了严重排放。为镍冶炼厂供电而建设的自备燃煤电厂,如今占印尼煤电总装机容量的23%,而在建项目数量超过已投运项目。健康研究预计,加工活动造成的空气污染可能使年死亡人数从2020年的215人增至2030年的近5,000人,相关医疗支出每年将达到34亿美元。
华盛顿的战略困境
美国在如何应对印尼镍业的问题上面临艰难抉择。受资源民族主义政策影响,美国矿业公司大多已退出该国。纽蒙特矿业公司在与出口限制发生争端后于2016年彻底离开,而自由港麦克莫兰公司则于2018年被迫出售格拉斯伯格铜矿的多数股权。强制剥离股权的法律和难以预测的监管规定令西方企业望而却步,而中国国有企业则能够承受市场波动并接受较低利润。
美国近期的介入有限,且进展不顺。福特汽车公司于2023年宣布,与淡水河谷印尼公司及中国华友钴业建立价值45亿美元的合作伙伴关系,共同建设一座HPAL工厂。这反映出一个现实:西方汽车制造商若不与中国企业合作,就无法获得印尼镍资源。由于美国与印尼没有自由贸易协定,印尼镍无法满足《通胀削减法案》清洁汽车税收抵免的资格要求;而对受外国影响实体的严格限制,也让相关准入问题更加复杂。
一些政策制定者主张在印尼以外建立替代供应链,但这需要巨额投资和长期产业政策。另一些人则建议通过承购协议和少数股权投资直接与印尼合作。无论采取哪种方式,都需要政府持续协调,为美国企业提供明确的监管环境和融资支持;然而,华盛顿目前仍缺乏一套连贯战略,以确保能够进入这个全球最大的镍供应国。
输出模式:从雅加达到金沙萨
尽管印尼面临挑战,中国似乎仍准备在其他地方复制这一模式。北京2023年对外投资报告将海外经济合作区列为国际扩张的重要平台,借助基础设施和工业项目拓展市场准入。这一战略已体现在中国对秘鲁铜矿开采和刚果民主共和国(DRC)钴加工项目的投资中。
在刚果(金),面对新的钴出口配额,中国企业调整了经营方式:2026年和2027年的年度出口量上限为96,600公吨,约为2024年水平的一半。这种对供应的调控与印尼做法如出一辙,即利用政策工具推动本地加工,同时由中国企业控制由此形成的价值链。自2024年底以来,中国还将高纯度一级镍储备增加了一倍,以建立战略缓冲,减少国内产业受到价格波动的影响,同时保持对全球供应的掌控。
随着更多国家考虑仿效印尼实施出口禁令,以促进本地经济增长,中国企业已展现出适应环境并在目标国家向价值链上游发展的能力。它们带来资本和技术,也愿意在令西方投资者望而却步的条件下开展业务。印尼的经历表明,如果缺乏有力的治理、环境保障和多元化合作伙伴关系,资源丰富的国家就有可能只是从一种依赖形式——出口原材料——转向另一种依赖形式——受他方控制的工业化。
要点
- 中国企业控制着印尼约75%的镍精炼产能和全球60%的精炼镍产量,并通过莫罗瓦利等工业园区建立近乎垄断的地位。
- 印尼的出口禁令成功吸引投资,出口额从60亿美元增至300亿美元,但也造成了对中国技术、资本和市场的结构性依赖。
- 随着镍价下跌40%、需求转向不含镍的磷酸铁锂(LFP)电池,中国支持的大型项目正面临危机。
- 环境代价包括苏拉威西大面积森林砍伐、污染水源影响当地农民,以及预计到2030年将造成近5,000人年死亡的健康影响。
- 美国缺乏获取印尼镍资源的连贯战略。美国矿业公司因资源民族主义而退出之际,中国企业已巩固其地位。
- 中国正将印尼模式复制到刚果民主共和国的钴业和秘鲁的铜业,通过工业园区和国家支持的融资掌控关键矿产供应链。