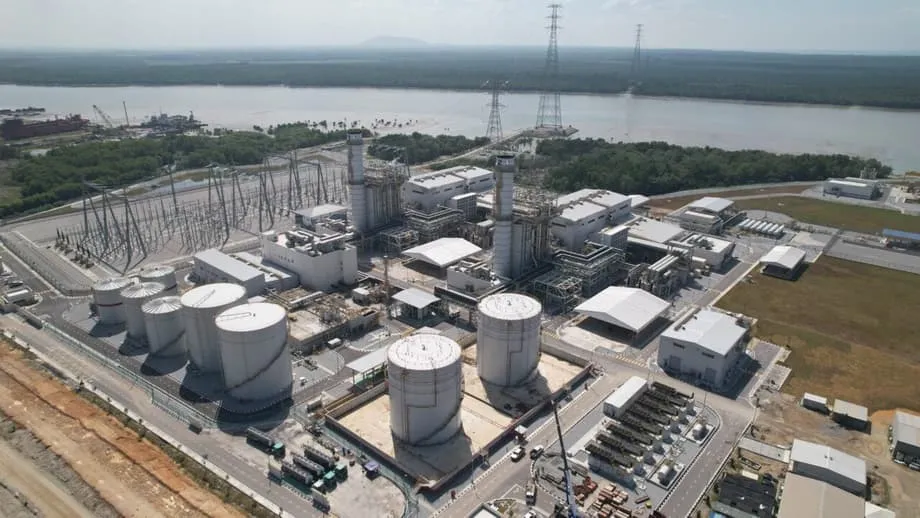
近期,马来西亚将一项长期特许经营权授予一家中国公司,由其在马来西亚东海岸开发联合循环燃气电厂,这在国内引发了关于能源主权和长期战略规划的激烈辩论。批评者认为,这项协议不只是常规投资,更是对领导力的一次考验,而马来西亚的能源治理未能经受住考验。随着能源委员会(EC)和经济部迎来新领导层,这项特许经营权引发了根本性问题:马来西亚是否正为了满足短期需求而放弃对战略能源资产的控制权?
目录
当局给出的特许经营理由并不新鲜:外资数据中心需要可靠供电,因此马来西亚必须迅速扩大电力生产能力。能源分析人士认为,这种逻辑过于肤浅,且十分危险。发电不只是关乎多少兆瓦,它还是一种战略资产,会影响生活成本、产业发展、国家安全和长期财政稳定。通过长期特许经营权将其交出去,是一项影响将持续数十年的决定。
马来西亚能源行业的结构与脆弱性
马来西亚装机发电容量约为27,000MW,其电力行业结构复杂,马来西亚国家能源公司(Tenaga Nasional Berhad,TNB)仅控制约52%的实际发电量,其余由独立发电商(IPP)供应。IPP发出的所有电力都输送至TNB电网,因为TNB是唯一的系统汇集方。除砂拉越外,TNB在马来西亚维持其电力独家供应商地位,并拥有全部输电基础设施。
然而,尽管电网控制权高度集中,定价权却并非完全掌握在TNB手中。TNB向独立发电商支付的电价,并非依据公开透明、按每千瓦时公布的电价,而是由各自的购电协议(PPA)规定。这些协议中许多期限较长且属于商业机密,通常包含两部分:容量电费和电量电费。
了解购电协议的结构
容量电费:这是支付给IPP的固定费用,用于确保其向电网提供约定的发电容量,无论电力是否实际调度。容量电费用于覆盖固定运营成本、偿还债务,并提供事先约定的投资回报。实际上,这种安排将风险社会化,同时将收益私有化。
电量电费:这是与TNB实际调度的发电量挂钩的浮动费用。电量费用主要受燃料成本影响,尤其是煤炭和天然气成本;这些成本会转嫁给TNB,最终通过自动燃料调整(AFA)机制转嫁给消费者。
因此,发电并不只是公用事业职能。它是一个利润丰厚、以合同为核心的行业,长期PPA锁定了投资回报,同时将燃料价格波动和需求风险转回政府承担。这种结构使能源基础设施成为外国投资的诱人目标,但也引发了对长期控制权的担忧。
中国在东南亚的战略能源投资
中国在马来西亚能源行业发挥着重要作用,在发电和能源密集型产业园区均有重大投资。马中关丹产业园(MCKIP)于2013年设立,重点发展钢铁、清洁技术、可再生能源和石化产业。
中国广核集团(CGN)和中国电力建设集团(PowerChina)等企业通过出口先进技术,并为可再生能源和天然气项目提供融资,支持马来西亚能源转型。CGN通过其装机容量为2.24 GW的燃气发电马六甲爱德拉电厂及其他投资,目前已成为马来西亚第二大独立发电商。截至2025年,该公司累计向马来西亚供电超过2000亿千瓦时。
马来西亚也是中国重要的燃料供应方:2021年,马来西亚国家石油公司(Petronas)与中国海洋石油集团(CNOOC)签署为期10年的协议,每年供应220万吨液化天然气。随着安瓦尔·易卜拉欣总理领导下的马来西亚政府加强与北京的经济联系,两国相互依存不断加深。2025年4月,中国国家主席习近平访问马来西亚期间,两国签署了30多项合作协议,其中包括绿色技术领域的协议。
比较分析:区域能源投资模式
马来西亚向中国授予特许经营权,延续了中国在东南亚各地投资能源项目的模式。例如,在老挝,中国南方电网公司(CSG)持有老挝国家输电公司(EDLT)90%的股份,该公司运营高压输电线路。这项为期25年的特许经营协议使中国得以显著影响老挝电网基础设施。
老挝巴勃水电站项目由中国大唐海外投资有限公司和泰国海湾能源发展公司(Gulf Energy Development PCL)参与,体现了这一地区趋势。该项目投资额为18.8亿美元,将提供912兆瓦电力。泰国发电局计划自2033年起购电,期限为29年。柬埔寨也出现了类似模式:中国企业大举投资水电站,如今这些电站已供应该国相当大一部分电力。
在印度尼西亚,中国参与的项目引发了更多争议。近日,在环境违规指控引发关注、且相关违规被认为加剧了去年洪灾后,印尼政府撤销了一座中资水电站和一家由阿斯特拉国际集团(Astra International)运营的金矿企业的许可证。由中国国家开发投资集团旗下国家开发投资公司(SDIC Power Holdings Co. Ltd)控股的巴塘托鲁水电站,此前由中国电力建设集团承建,原计划于2025年底全面投入运营,装机容量为510兆瓦。
马来西亚国家能源转型路线图面临审视
马来西亚国家能源转型路线图(NETR)被视为该国未来能源发展的指导框架。批评者认为,实际上,它已成为为违背既定宗旨的决策提供政策掩护的工具。NETR提出脱碳、扩大发电容量和推动国内资本市场参与,却回避了一个问题:马来西亚是否正在加深对外部参与者的结构性依赖?
路线图在推动能源主权方面的成效令人质疑。战略性发电资产日益由外国实体开发、融资或控制。这些项目不能简单视为外国直接投资(FDI),因为它们意味着对关键基础设施的长期控制。
本地企业和中小企业被排除在外,失去了积累专业能力、扩展供应链或掌握知识产权的机会。留下来的不是转型,而是依赖。这类糟糕决策并非新鲜事。1MDB旗下爱德拉能源(EDRA Energy)的风波就是一个警示:当时,公共资金以高昂成本筹集,用于高价收购老旧低效电厂,外部投资者从中获利,而本地能力建设却遭到忽视。
环境与安全问题
中国资助的东南亚能源项目经常因环境和安全保障措施松懈而受到批评。印度尼西亚煤电厂附近社区的报告显示,呼吸系统疾病发病率异常偏高。2023年12月,一家中资镍厂发生爆炸,至少造成13名工人死亡,进一步凸显了这些担忧。
印度尼西亚近期在造成1,200人死亡的毁灭性洪灾后撤销相关许可证,鲜明地警示了潜在风险。环境专家将灾害严重程度与矿山和种植园开发引发的大规模森林砍伐联系起来,其中包括中国企业参与的项目。
对马来西亚而言,这项特许经营权也引发了类似的环境问题。燃气电厂的环境影响评估(EIA)需要接受严格审查,尤其是在马来西亚努力兼顾发展的同时,还要履行《巴黎协定》下的环境承诺。
替代模式与本地参与
马来西亚并非所有能源项目都采用分析人士所批评的特许经营模式。JAKS Resources Bhd近日宣布,将以1500万令吉现金加上最高4000万令吉的应收款,向Sunview Group Bhd出售其持有的JAKS Solar Nibong Tebal全部股份。这座50MW太阳能电站参与马来西亚大型太阳能第四期计划(Large Scale Solar 4),并依据一项为期25年的购电协议向马来西亚国家能源公司售电。
在沙巴,Jentayu Sustainables Berhad(JSB)已为其旗舰项目、装机容量为162MW的径流式水电项目获得一份价值28亿令吉的购电协议。该项目是沙巴规模最大的可再生能源项目之一,采用建设、拥有、运营、移交(BOOT)模式,特许经营期为40年。重要的是,该项目完全由国内私人投资融资,不使用公共资金。
这些替代模式表明,马来西亚有多种方式发展能源基础设施,既能吸引必要投资,也能优先保障本地控制权和专业能力。关键差异在于所有权结构,以及长期运营阶段的控制权归属。
融资机制与中国的做法
中国通过“一带一路”倡议(BRI)等举措为能源项目融资,采用了复杂的机制。例如,中国国家开发银行(CDB)提供了2500亿元人民币专项贷款,用于支持“一带一路”相关基础设施、产能合作和金融合作。
中国融资通常包括中长期外汇项目贷款、银团贷款以及出口买方信贷或卖方信贷。以约旦阿塔拉特油页岩电站项目为例,由四家中国国有银行组成的银团签署了一项15.82亿美元的银团贷款协议,参与银行包括中国工商银行、中国银行、中国建设银行和中国进出口银行。
这类融资结构往往附带股权,使中国企业能够在较长时期内显著控制项目运营和收入来源;电力行业项目的期限通常为25至30年。
马来西亚能源治理的未来
新任能源委员会主席和经济部部长如今有一个短暂窗口,可以释放马来西亚电力政策将迎来重要转变的信号。迄今为止,该委员会的表现更像是促成权宜交易的中介,而不是国家利益的守护者。
政府必须回答几个关键问题:能源委员会究竟是国家利益的守护者,还是只负责促成权宜交易?马来西亚的能源转型能否在吸引必要投资的同时,优先加强本土能力建设、技术转让和本地产业发展?
可再生能源、电网现代化和能源储存应成为未来能源规划的基石,这些也是NETR明确提出的目标。然而,马来西亚却偏向由外国提出的大型项目,这些项目绕开本地企业,在国内产生的带动效应也十分有限。
要点
- 马来西亚近期向中国授予燃气电厂特许经营权,引发了对能源主权的担忧
- 以PPA为基础的电力行业结构带来丰厚机会,但也存在长期控制权风险
- 中国在东南亚各地的能源投资采用了类似的特许经营模式
- 国家能源转型路线图可能助长外国控制,而非推动真正的能源转型
- 中国能源项目对环境和社区的影响已引发邻国担忧
- JAKS Resources和Jentayu Sustainables等替代模式展示了本地能源发展的可行路径
- 通过中国银行融资,往往伴随着较长时期的项目运营控制权
- 马来西亚新一届能源领导层必须在投资需求与战略主权之间取得平衡