最新报告揭示结构性脆弱性
国际货币基金组织(IMF)对韩国金融稳定发出严厉警告,指出韩国持有的巨额美元资产与外汇市场管理相关风险的能力之间存在严重失衡。根据IMF《全球金融稳定报告》,韩国面临汇率波动风险的美元资产规模,接近其境内外汇市场规模的25倍。这一悬殊比例意味着韩国极易受到市场波动冲击,也表明其市场吸收对冲需求突然激增的能力有限。
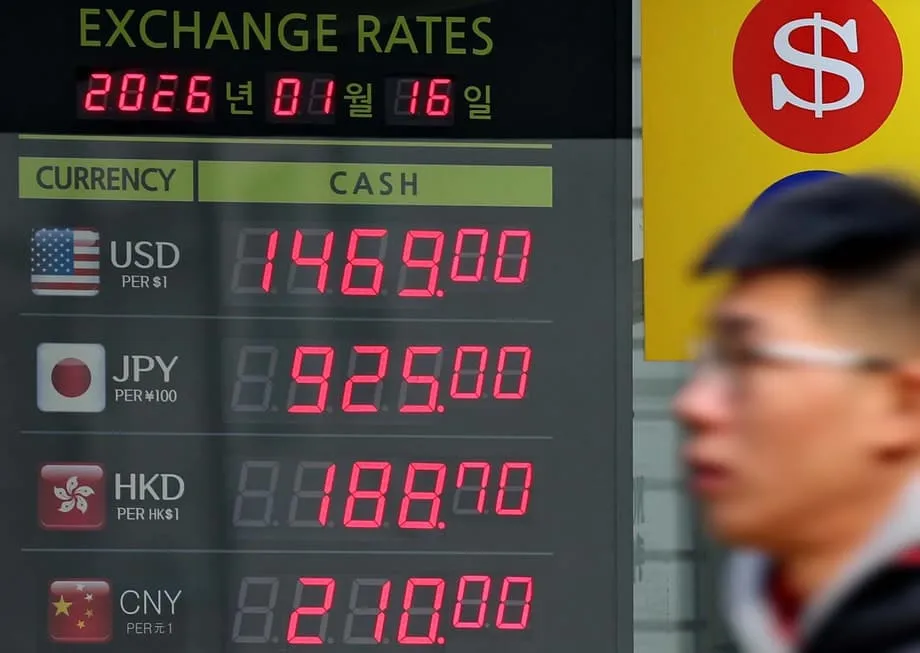
这份报告最初于10月发布。随着韩元兑美元持续走弱,汇率逼近1,480韩元关口,尽管当局多方努力稳定币值,报告再次受到关注。IMF最初公布调查结果时,韩元已承压,汇率约为1美元兑1,400韩元。此后韩元大幅震荡,12月下旬一度跌至接近危机水平,随后在12月24日市场干预后短暂回升。
核心问题在于本地金融市场的深度与韩国经济的全球风险敞口规模之间存在结构性错配。数十年来,在出口导向型增长和海外投资的推动下,韩国企业和金融机构积累了大量美元资产。然而,为这些资产对冲汇率风险的国内基础设施却未能同步发展。这造成了岌岌可危的局面:一旦市场争相对冲韩元贬值风险,需求就可能压垮市场,反而加剧投资者试图规避的波动。
IMF报告明确警告,市场吸收能力有限,使外汇市场在汇率动荡时期更容易承受融资压力。该组织指出,在一些经济体,美元风险敞口相对于本地外汇市场的深度而言过大。这种局面会形成反馈循环:本币走弱促使投资者买入美元以对冲头寸,进而进一步压低本币汇率。
全球比较凸显市场深度问题
经济学家常通过与其他主要经济体的数据对比,全面评估韩国所面临问题的严重程度。IMF数据显示,韩国25倍的比率虽高,但在拥有大型主权财富基金或养老基金的发达经济体中并非独有。加拿大和挪威的比率也在25倍左右,主要原因是两国规模庞大的主权财富和养老基金组合投资于海外资产。
台湾的情况更为极端,相关比率超过45倍。这反映出台湾的外汇市场规模较小,而其美元资产持有量相当可观。与韩国一样,台湾也是出口大国,外汇储备充足,但缺乏储备货币市场那样深厚的流动性。与西方经济体相比,这种结构上的相似性使两地都处于较脆弱的位置。
日本持有的美元资产绝对规模最大,但其比率约为15倍,安全性高得多。这种较低的风险水平归因于日本外汇市场的深度。日元作为全球储备货币,流动性更强,对冲工具也更成熟,能够发挥缓冲作用,而首尔和台北都缺乏这种条件。
德国、法国和西班牙等大多数欧元区经济体的比率均为个位数。这些国家受益于欧元的储备货币地位以及高度一体化的金融市场。个位数比率与韩国25倍的水平形成鲜明对比,凸显了非储备货币经济体面临的特殊挑战。韩元不像美元、欧元或日元那样具备固有的信任度和流动性,因此更容易遭遇投机性攻击和资本突然外流。
“集中对冲”的运作机制
IMF指出的具体机制是一种被称为“集中对冲”的现象。在全球金融压力加剧或本币走弱时,持有美元资产的机构投资者会立即面临保护投资组合价值的压力。为此,他们通常会使用远期合约等金融衍生工具锁定汇率。这一过程实际上涉及在远期市场买入美元、卖出本币。
在正常情况下,银行体系可以顺利促成这些交易。然而,如果美元资产规模相对于外汇市场日均交易量过大,主要市场参与者同时采取对冲行动就会令系统承压。银行急于平衡自身头寸,可能推高美元成本,使美元更加昂贵,并可能引发自我强化的贬值循环。
报告指出,美元远期合约抛售加剧会加大美元融资压力。华盛顿方面4月宣布全面加征关税后,这类操作有所加快,表明地缘政治和贸易政策的变化可能迅速扰乱汇市。对于高度依赖出口的韩国经济而言,此类外部冲击持续威胁金融稳定。
令人担忧的是,全球危机期间,随着国际银行退回本国市场,非储备货币的流动性往往会枯竭。如果韩国机构在这种情况下被迫同时对冲数十亿美元资产,流动性不足的国内市场可能无法形成有效的出清价格,导致汇率剧烈震荡,并可能引发流动性紧缩。
政策应对效果有限
面对这些迫在眉睫的风险,韩国当局已采取多项措施,旨在支撑韩元并降低波动。韩国政府近期延长了国民年金公团与央行之间的战略性汇率对冲安排。此举旨在控制国民年金公团大规模海外投资相关的风险,为其提供后盾,避免养老基金在市场承压时被迫在公开市场抛售美元。
此外,政府正准备通过大型券商推出面向个人投资者的远期售汇产品。这项举措旨在遏制个人投资者购买海外股票带来的美元需求。在韩国,这些散户常被称为“西学蚂蚁”,他们持续将资金投入美国股票,加大了本地市场的美元买盘压力。官员希望通过提供便捷的对冲工具,平抑由散户驱动的资本流动。
尽管采取了这些措施,政策效果迄今有限。近期韩元境内交易收于1美元兑1,473.6韩元,回吐了上一交易时段的涨幅。此前,在美国财政部长斯科特·贝森特罕见出手干预后,韩元短暂反弹。贝森特表示,韩元近期的跌势与韩国强劲的经济基本面不符。美国的口头干预虽暂时提振了市场信心,却未能改变推动汇率变化的基本供需格局。
市场参与者普遍认为,当前措施力度不足。美国银行发布报告称,韩国目前采取的措施不足以遏制韩元下跌。该金融机构警告,如果下行趋势持续,稳定韩元的政治压力可能会加大。分析认为,要改变资金流动格局,可能需要更有力的政策工具,例如通过税收优惠鼓励资本流入或抑制资本流出。
呼吁加强国际协调
鉴于风险敞口规模巨大,金融分析师越来越多地将目光投向国际层面的解决方案。花旗集团强调,尤其是与美国加强国际协调至关重要。该行建议,韩国当局可寻求“象征性的外汇支持安排,例如某种形式的外汇互换”,以维护贸易和金融稳定。
目前看来,类似2008年全球金融危机期间设立的无限额危机型互换额度不太可能推出,但首尔还有其他选择。花旗指出,韩国可以使用美联储面向外国和国际货币当局的回购便利工具。通过这一机制,韩国可以美国国债作为抵押品获取美元流动性,在市场承压期间提供一道安全网。
这类安排将释放强有力的信心信号,表明美元流动性能够持续获得,从而可能遏制投机性攻击。获得美联储互换额度或回购便利工具的资格,通常被视为一国金融地位获得“认可”的标志,能使核心经济体与外围经济体区分开来。
不过,落实此类安排往往需要复杂的外交谈判,并证明本国经济政策稳健。相关讨论反映出一种日益增强的认识:在金融市场互联互通的时代,仅凭国内政策工具或许不足以抵御全球力量的冲击。
专家警告潜在危机
IMF关注的是市场结构性问题,而一些韩国国内专家则对外汇危机可能迫在眉睫发出警报。世宗大学工商管理学教授金大钟近期接受采访时,对韩国的经济防御能力作出审慎评估。他认为,韩国外汇储备相当于GDP的比例约为22%,远远不够。
如果政府没有做好准备,发生外汇危机的可能性将接近30%。我们必须大幅增加外汇储备,使其达到台湾的水平,并通过韩日货币互换等措施建立安全网。
金教授指出,台湾外汇储备相当于GDP的80%,为抵御投机性攻击提供了巨大的缓冲。相比之下,他表示,韩元在国际支付中的占比仅为0.1%,危机期间很少有国际交易对手愿意接受韩元。由于韩元缺乏国际认可,韩国只能依赖美元储备,而在危机情境下储备可能迅速耗尽。
金教授预计,汇率上涨趋势形成的概率为84%,并预测到2026年,韩元可能升至1美元兑1,550至1,600韩元。他强调,持有大量储备所产生的利息损失,是抵御危机所必须付出的保险成本。他认为,危机造成的损失将远高于持有流动资产的成本。
财政状况方面更广泛的担忧也加重了这些警告。政府强调债务率为52%,但金教授认为这一数字具有误导性。他指出,包括公共企业债务和未拨备养老金负债在内的广义国家债务已超过GDP的130%。IMF将债务率超过60%的非储备货币国家列为高风险国家,预计韩国将在2029年前后跨过这一门槛。
更广泛的经济挑战与企业外迁
韩元不稳并非孤立现象,而是韩国经济深层结构性挑战的表现。高企业税率和严格监管正促使资本外流,企业纷纷寻求海外更有利的经营环境。金教授指出,韩国26%的企业税率高于21%的全球平均水平,也显著高于新加坡和爱尔兰等竞争对手。
这种监管和财政环境抑制创新,也阻碍新企业创立。金教授以网约车行业为例指出,如果允许优步等平台运营,可能创造超过30万个就业岗位。相反,韩国维持着批评者所称的“正面清单监管”,规定哪些行为可以做,而非明确禁止哪些行为,实际上扼杀了新兴产业的萌芽。
随着企业外迁,税基不断萎缩,偿还国债和资助社会项目也变得更加困难。这会形成恶性循环:政府只能进一步加税或增加借款,而这两种做法都会削弱投资者对货币的信心。对于个人投资者,金教授建议采取防御性投资策略,将投资组合中的较大比重配置于美元资产,以抵御汇率预期上升带来的财富缩水。
外汇市场结构性深度不足、美元风险敞口巨大、储备下降以及财政状况走弱等因素交织在一起,为韩国经济前景描绘出复杂图景。尽管当局正采取措施应对眼前的波动,但IMF和韩国国内专家指出的基本失衡表明,韩元仍可能持续承压。
要点
- IMF报告指出,韩国美元资产风险敞口规模是其境内外汇市场的25倍,市场面临较高波动风险。
- 尽管政府采取措施稳定币值,韩元仍持续走弱,逼近1美元兑1,480韩元。
- 台湾的风险比率更高,超过45倍;日本则凭借更深厚的市场,将比率维持在较安全的15倍。
- 市场承压期间,投资者集中对冲可能压垮市场,形成货币持续贬值的自我强化循环。
- 延长国民年金公团对冲安排、推出个人投资者远期产品等政策措施迄今未能阻止韩元下跌。
- 专家警告称,外汇储备占GDP比重偏低,且预计到2026年汇率可能升至1,600韩元,韩国面临潜在外汇危机。
- 分析师认为,韩国可能需要美联储互换额度或回购便利工具,以确保美元流动性充足。