国产设备应用实现前所未有的增长
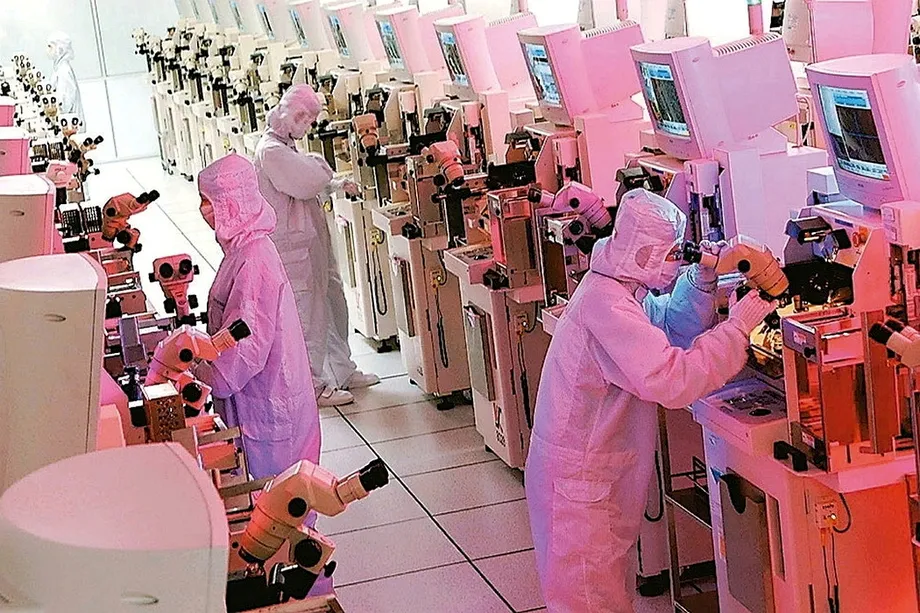
中国半导体行业在实现自主可控的道路上取得了显著进展。截至2025年底,国产半导体设备的使用比例升至35%,高于2024年的25%。这一比例不仅超过了北京设定的30%目标,也凸显了关键制造工艺的快速进步。在刻蚀和薄膜沉积领域,国产设备的应用尤为突出,使用比例超过40%,这得益于北方华创科技集团和中微半导体设备(AMEC)等企业取得的技术进展。
例如,中微的5纳米级刻蚀机已进入台积电(TSMC)先进制程生产线的验证阶段,体现了中国设备制造商能力的不断提升。与此同时,北方华创的氧化炉和扩散炉如今已用于中芯国际(SMIC)28纳米生产线的60%以上。中芯国际是中国最大的晶圆代工厂。此外,拓荆科技在长江存储(YMTC)3D NAND生产线上的等离子体增强化学气相沉积设备份额翻了一番,从15%升至30%。
政策推动与战略投资
国产设备应用激增并非偶然,而是审慎政策措施和大量投资共同推动的结果。中国政府已将半导体自主作为国家战略要务,尤其是在美国出口管制不断升级的背景下。这些限制始于特朗普政府时期,并在拜登政府时期延续,旨在限制中国获取先进技术。作为回应,中国加大力度建设独立的半导体供应链。
中国国家集成电路产业投资基金(通常称为“大基金”)是这项工作的核心力量。该基金于2014年设立,分多个阶段承诺投入数百亿美元,支持国内芯片制造、设计和材料产业。仅大基金三期就出资3440亿元人民币(470亿美元),超过前两期的总和。这些资金支持帮助中芯国际、长江存储和北方华创等企业扩大运营规模并投入研发。
除资金投入外,中国还实施了“双循环”战略等政策,强调国内消费和创新,同时有选择地参与全球市场。“举国体制”则进一步调动政府、学术界和产业界的资源,推动关键技术取得突破。这些框架是更广泛战略的一部分,旨在减少对外国供应商的依赖并保障国家安全。
“50%规则”:一项新要求
据报道,为进一步推进自主化,中国已实施“50%规则”,要求芯片制造商在新建晶圆厂或扩建现有工厂时,至少使用50%的国产设备。据知情人士透露,这项规则严格执行,不符合门槛的申请通常会被驳回。只有在尚无合适国产设备的先进生产线上,才会给予例外。
以前,中芯国际等国内晶圆厂更倾向于使用美国设备,也不会真正给中国企业机会。但2024年出口限制出台后,情况发生了变化,中国晶圆厂别无选择,只能与国内供应商合作。
这项要求凸显了中国消除半导体供应链对外国依赖的决心。该政策已加快国产设备的应用,北方华创等公司的刻蚀设备已在中芯国际先进的7纳米生产线上进行测试。
技术进展与挑战
中国在某些领域取得了显著进展,但在其他领域仍面临挑战。在光刻胶去除、清洗、刻蚀和化学机械平坦化(CMP)等工艺上,中国已实现较高程度的自主化。然而,在计量、涂胶/显影、光刻和离子注入等关键环节,中国仍处于落后状态,尤其依赖来自日本、荷兰和中国台湾的外国技术。
最严峻的障碍之一是无法获得先进光刻机。荷兰公司阿斯麦(ASML)是极紫外(EUV)光刻机的唯一供应商,而这类设备是制造最先进芯片不可或缺的工具。出口管制阻止阿斯麦向中国出售此类设备,迫使中国企业进行创新或寻找替代方案。有报道称,阿斯麦前员工已返回中国,协助开展逆向工程,研发国产EUV技术。
不止于光刻:人工智能与存储器
中国的自主化努力不局限于传统半导体制造。中国也在人工智能(AI)芯片和高带宽存储器(HBM)领域取得进展,这些技术对下一代计算至关重要。华为和阿里巴巴等企业公布了AI加速器领域的突破。华为详细介绍了其昇腾芯片未来三年的路线图,并计划将CANN平台开源。
在存储器领域,长江存储已成为NAND闪存技术领域的重要企业,长鑫存储(CXMT)则在DRAM方面取得进展。这些进展对于减少对三星和SK海力士等外国存储器巨头的依赖至关重要。不过,美国对先进HBM的出口管制构成了挑战,因为中国企业目前尚不具备生产HBM2E的能力,而该产品是高端AI加速器的重要组成部分。
全球影响与地缘政治紧张局势
中国推动半导体自主化将对全球科技格局产生重大影响。随着中国降低对外国设备的依赖,半导体供应链格局可能发生变化,市场甚至可能分化为两大阵营。日本、荷兰和韩国等传统上向中国供应先进设备的国家,市场份额可能下滑。
此外,美中科技战持续升级,双方都在实施出口管制和反制措施。美国对中国自主化体系中的关键企业,特别是华为和中芯国际,实施了严格限制。作为回应,中国利用其对镓、锗和石墨等关键矿产的控制,对美国及其盟友施加压力。
美国押注能够削弱中国生产先进制程芯片的能力,为美国及其伙伴争取更多时间,扩大对中国的领先优势。
局势升级引发了人们对全球科技合作未来的疑问。尽管中国已在成熟制程和某些工艺上实现自主,但在尖端技术领域实现完全自主仍遥不可及。国家安全考量与经济相互依存之间的博弈,将继续影响半导体行业的发展轨迹。
经济与产业考量
中国的产业政策,尤其是“中国制造2025”(MIC25),推动了大型工业领域的显著发展。不过,这些政策也带来了产能过剩和经济效率低下等意外后果。地方政府在重复建设的项目上投入巨资,造成资源浪费和财政压力。
尽管面临这些挑战,中国半导体行业仍实现了显著增长。2023年,该行业营收达到1795亿美元,预计2023年至2027年的年复合增长率为7.31%。目前,中国占全球芯片产量的16%,位居世界第三。这一增长既得益于政府支持,也受到人工智能、电动汽车和云计算等国内行业需求增长的推动。
人才与创新
认识到技术发展离不开人才,中国推出多项举措,吸引并留住顶尖人才。“千人计划”和“高端外国专家计划”等项目旨在通过提供激励措施,吸引海外华人和国际专家回国或赴华工作,以扭转人才外流。此外,中国优先发展国内STEM教育,以培养本土创新能力。
这些努力已初见成效。中国研究人员公布了QiMeng等突破性成果,包括一款由AI驱动的芯片设计平台,以及全球首款非二进制AI芯片的量产。这些创新表明,中国有能力突破西方模式,开辟自己的技术发展路径。
未来展望
展望未来,中国半导体行业可能将通过混合模式发展,在成熟制程实现部分自主的同时,继续与全球市场进行战略性融合。尽管实现完全技术自主仍是长期目标,但当前的进展速度表明,中国将继续缩小在关键领域与全球领先者之间的差距。
不过,该行业仍面临人才短缺、外部阻力和先进技术复杂性等多重挑战。中国自主化努力能否成功,取决于其能否克服这些障碍,同时保持创新能力和经济可持续性。对世界其他地区而言,中国的进步将要求各方作出战略调整,无论是通过合作、竞争,还是两者并行。
要点
- 截至2025年底,中国半导体设备自主化率达到35%,超过30%的目标。
- 在北方华创和中微等企业的带动下,刻蚀和薄膜沉积领域的国产设备应用比例超过40%。
- “大基金”已投入数百亿美元,支持国内半导体企业发展。
- 新的“50%规则”要求芯片制造商新建晶圆厂时至少使用50%的国产设备。
- 先进光刻、计量和高带宽存储器生产仍面临挑战。
- 与美国的地缘政治紧张局势推动中国加快自主化努力,同时也引发了反制措施。
- 2023年中国半导体行业营收达到1795亿美元,预计将保持稳步增长。
- 人才引进和STEM教育是中国长期战略的重要组成部分。
- AI芯片和存储器技术领域的突破彰显了中国的创新能力。
- 随着中国降低对外国技术的依赖,全球半导体格局可能出现分化。