国家级龙头企业战略转向
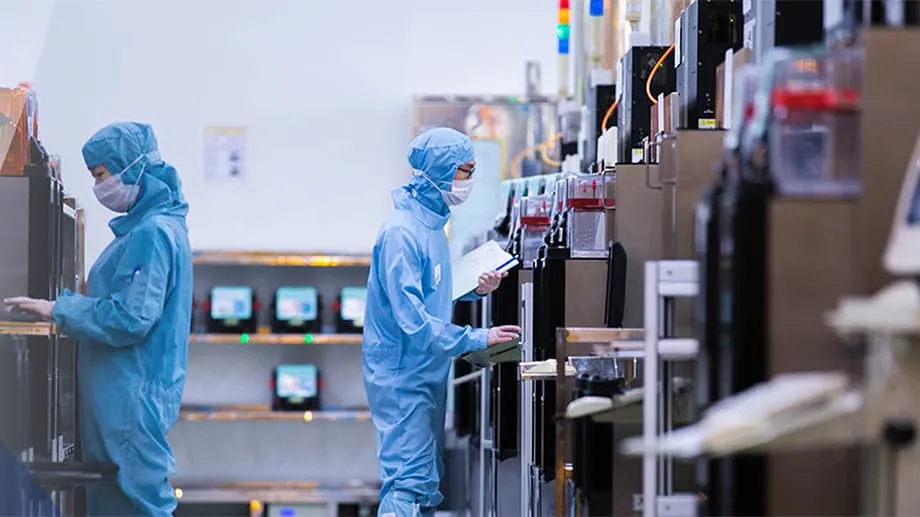
随着中国最大的晶圆代工厂启动大规模整合战略,半导体行业正经历深刻转型。中芯国际(SMIC)和华虹半导体分别宣布,将通过数十亿美元交易收购旗下重要子公司。这些举措表明,行业正告别过去十年以分散扩张为特征的发展模式,迈入资源集中、运营效率提升的新阶段。
中芯国际计划全面收购其位于北京的子公司中芯北方,交易估值约为406亿元人民币(58亿美元)。与此同时,华虹将目标锁定在上海华力微电子,计划以82.7亿元人民币(约12亿美元)收购这家同系晶圆厂97.5%的股权。这些交易并非孤立事件,而是更广泛的政策驱动型行业整合行动的先导。
两项公告发布的时间颇具意味。两笔交易在数日内相继宣布,显示出行业重组可能存在协调行动。这种协同旨在应对复杂的全球环境和国内市场压力带来的挑战。通过加强对这些制造资产的控制,晶圆代工厂可以消除内部竞争,更好地将资本投向国家优先发展领域。
出口管制带来的限制
推动此次重组的主要因素之一,是美国主导的出口管制带来的外部压力。这些限制严重制约了中国获取最先进制造设备的能力,尤其是极紫外光刻设备。缺少这类设备,要在3纳米或2纳米等最先进制程节点生产芯片将变得极为困难且成本高昂。
因此,行业重点正在转移。国际制裁带来的限制迫使国内制造商重新审视技术路线图。企业不再把资源大量投入到一场可能徒劳无功、争夺绝对尖端技术的竞赛中,而是加倍投入那些能够保持竞争力和自主性的领域。
中芯国际和华虹的整合,有助于两家公司更有效地应对制裁环境。规模更大、组织更统一的企业,更有能力承担仍可获得的设备所带来的高昂成本。它们也能更好地运用复杂的多重图形化技术,通过深紫外光刻生产略为成熟的逻辑芯片。这一结构性变化既关乎改善制造利润率,也关乎管理政治风险。
成熟制程的持久价值
尽管媒体报道往往聚焦于尺寸最小、最先进的晶体管,但全球半导体市场的大部分需求依赖于业内所称的成熟制程。这类制造工艺通常为28纳米及以上,包括40纳米、55纳米和65纳米技术。它们远未过时,仍是广泛应用的关键。
汽车微控制器、电源管理集成电路、显示驱动芯片和连接芯片主要采用这些较成熟的工艺。全球新冠疫情凸显了这一领域供应链的脆弱性。成熟制程芯片严重短缺,扰乱了全球汽车和消费电子产品的生产。中国意识到这一弱点,此后便将大量投资投向该领域的产能扩张。
行业估算显示,到2020年代中期,全球新增成熟制程产能中有一半以上位于中国。华虹计划通过收购华力,将40纳米和65纳米制程的月产能增加约3.8万片晶圆。此次扩产有双重目的:既减少国内经济对外国供应商的依赖,也使中国晶圆代工厂成为全球市场所需相关零部件的低成本、大批量供应商。
整合交易的财务机制
这些交易的财务架构体现了国家资本在中国半导体行业中的独特作用。两笔交易的卖方主要是政府支持的投资基金。中芯国际交易的卖方包括中国集成电路产业投资基金(通常称为“大基金”),以及数家北京地方投资机构。
这一动态体现了国家支持的产业融资机制所经历的生命周期。大基金在前三期募集了数千亿元人民币,为行业发展提供种子资金。如今,随着部分企业逐渐成熟,国家正寻求退出这些投资,将资本重新投向新的优先领域。通过将所持股权出售给晶圆代工厂,这些基金可以实现投资回报,而晶圆代工厂则能全面掌控相关利润。
中芯国际和华虹都计划主要通过发行新股为收购融资。两家公司股价目前接近多年高位,因此这一方式具备可行性。对退出的投资方而言,这些交易有望带来可观收益;对收购方而言,以股票而非现金支付,有助于保留流动资金,用于日常运营和研发。这种财务安排增强了国家级龙头企业的资产负债状况,同时也让国家能够将资本重新投入下一轮技术发展,例如设备制造或先进封装。
消除内部竞争
在运营层面,此次整合旨在解决过去快速扩张、有时甚至无序扩张所造成的低效问题。对中芯国际而言,收购其北京子公司剩余49%的股权,是一项直接整合利润的举措。北京厂区是中芯国际旗下十座晶圆厂中盈利能力最强的厂区之一。此前,该厂区近一半利润流向少数股东。收购这些股东的股权后,中芯国际将保留全部收益。
华虹面临的问题有所不同,但同样迫切。该公司过去主要专注于特色工艺,而收购目标华力微电子则侧重先进逻辑芯片。不过,随着华力扩展28纳米和14纳米制程能力,两家公司的产品线开始出现重叠。这种重叠造成了内部竞争,两家同系公司实际上在争夺相同的客户和资源。
此次收购将化解这一冲突。整合产能与资源后,合并后的实体能够向市场展现统一连贯的战略,同时减少重复研发、精简行政管理开支。在规模日益成为成败关键的行业中,这种整合对于企业生存至关重要。
对全球市场的影响
中国大举扩充成熟制程产能,势必重塑全球半导体格局。随着中国晶圆代工厂每月新增数万片晶圆产能,传统芯片市场可能面临供过于求。供应增加可能压低价格,挤压台湾、日本和东南亚竞争对手的利润空间,因为这些地区的厂商高度依赖相关市场。
这些地区的晶圆代工厂可能会发现,自己正与得到国家支持、能够接受较低利润率以争夺市场份额的中国企业竞争。这可能导致全球市场分化为两个部分:一部分是对价格敏感、愿意从中国采购以获得更低成本和稳定供应的客户;另一部分则是出于地缘政治顾虑或监管要求,即使成本更高也主动避免在中国制造的西方企业。
一些西方企业已经开始将供应链从中国转移,以降低出口管制和知识产权保护相关风险。这一趋势表明,尽管中国晶圆代工厂将占据成熟制程市场的相当份额,但在与美国贸易政策严格保持一致的地区,它们未必能完全取代既有竞争者。
快速扩张的风险
尽管整合在战略上有其合理性,但未来道路并非没有风险。中国芯片产业的发展史上不乏耗费数十亿元国家资金却以失败告终的项目。最臭名昭著的案例之一是武汉弘芯半导体项目。该项目原计划打造一家具备顶尖实力的晶圆代工厂,却在耗资超过150亿元人民币、未生产出一片商用芯片后,于2020年破产。
上海武圣电子项目等较近的失败案例表明,并非所有项目都能成功。产能过剩仍是持续存在的威胁。如果成熟制程芯片需求增长速度赶不上新增供应,行业可能陷入激烈价格战并遭受财务损失。此外,大规模收购后的整合也会带来运营挑战。融合企业文化、统一制造流程、管理增加的债务负担,都可能给能力再强的管理团队带来压力。
监管部门还针对外国模拟芯片启动了反倾销调查,显示出保护主义倾向,也可能招致报复。整合能够打造更强大的国家级龙头企业,但同时也会集中风险。如果一家大型整合企业遭遇技术瓶颈或严厉制裁,对国内供应链的影响将是系统性的,而非局部性的。
要点
- 中芯国际将以58亿美元全面收购其北京子公司,以整合利润。
- 华虹将以12亿美元收购同系晶圆代工厂上海华力微电子97.5%的股权。
- 这些交易体现出行业正从分散扩张转向打造国家支持的龙头企业。
- 美国出口管制促使行业将战略重点从尖端制程转向成熟制程。
- 成熟制程(28纳米及以上)对汽车、工业和消费电子产品至关重要。
- 国家投资基金正逐步退出,以将资本重新投入新的技术优先领域。
- 整合有助于消除内部竞争、提高运营效率。
- 中国新增产能可能对传统芯片价格形成下行压力。
- 行业面临产能过剩、整合挑战以及潜在贸易报复等风险。