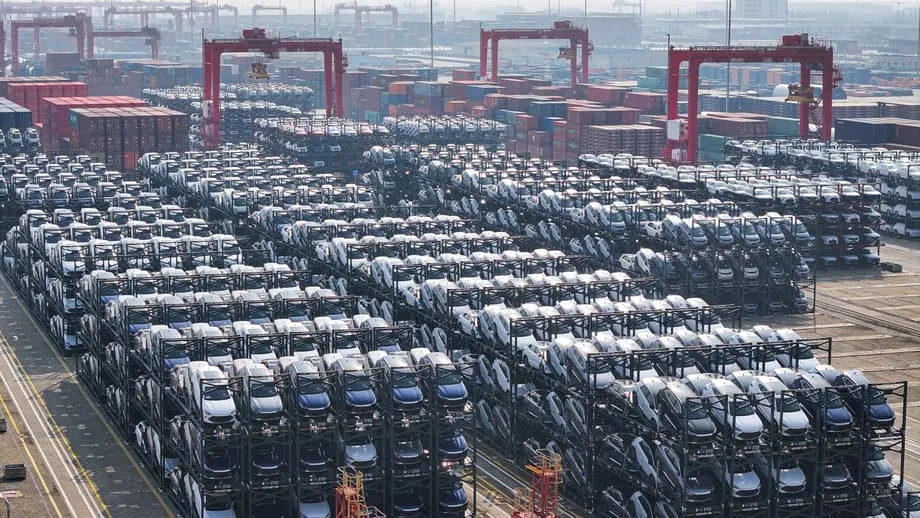
关税、供应链与定价权共同塑造的纪录
中国货物贸易顺差首次突破1万亿美元,显示即使美国提高关税,中国出口引擎依然强劲。截至11月,累计顺差约为1.08万亿美元,超过去年全年创下的纪录。11月出口额同比增长5.9%,进口额小幅增长1.9%,当月顺差达到1116.8亿美元。尽管对美出货量大幅收缩,出口仍然反弹。对欧洲、非洲和东南亚的强劲销售填补了缺口。
11月对美出货量同比下降约29%,延续了今年以来的两位数跌幅。对欧盟出口则走势相反,11月增长约14.8%。保持增长势头的产品类别包括船舶、半导体和汽车。11月稀土产品出口环比大增26.5%,这是习近平主席和唐纳德·特朗普总统讨论加快关键矿产出货后的第一个完整月份。在进口方面,中国买家加大了从美国和拉美供应商的采购力度,大豆进口有望创下年度纪录。
荷兰国际集团大中华区首席经济学家林恩·宋表示,对美出货下滑和关税调整的时点仍在数据中逐步显现。
11月对美出口同比下降28.6%,使今年迄今的增幅降至负18.9%。11月出口可能尚未充分反映关税下调的影响,这一影响应会在未来几个月逐步显现。此外,美国进口商在关税实施前加大采购所产生的提前备货效应,将在未来几个月对贸易形成阻力。
美国需求疲软、其他地区表现强劲的分化,解释了为何在全面关税面前仍出现历史性顺差。中国对美国的出口额仍约为自美进口额的三倍,随着关税上升,中国也减少了对美国商品的采购。市场多元化、有竞争力的货币以及许多制成品价格走软,共同推动了出口复苏。
关税如何重塑全球贸易版图
4月,关税大幅上调,相关一揽子措施被广泛称为“解放日关税”。大多数进口商品被加征统一的10%关税,此外还叠加了针对特定行业和中国的措施。随后几周, headline关税税率飙升,之后在协商暂停措施出台后有所回落。根据广泛引用的政策统计,到年底,美国对中国商品的平均关税约为47.5%,覆盖全部贸易;中国对美国商品的平均关税约为31.9%,同样覆盖全部贸易。由于行业措施和临时措施,截至11月初,美国对许多其他国家进口商品的关税也较往年上升,达到约18.5%。
一轮轮关税对贸易路线的影响大于对贸易总量的削减。美国对华货物贸易逆差从2018年的约4180亿美元降至2023年的约2790亿美元,而随着生产转移,美国对墨西哥和越南的贸易逆差扩大。关税是一种税,成本会根据合同和议价能力由进口商、消费者或外国卖家承担。自2018年以来,关税收入累计约2570亿美元,与每年接近2万亿美元的联邦财政赤字相比只是小数目。独立估算显示,统一征收10%关税可在10年内增加约1.7万亿美元收入,但报复性措施和经济增长放缓会减少净财政收益。
价格影响表现为针对特定商品的一次性上涨,而不是整体通胀率持续攀升。更深远的影响体现在供应链和利润率上。钢铁和铝业早期受到保护,但随后投入成本上升、需求不均,拖累了多个地区的工厂。如今,这种保护部分行业、却抬高其他行业成本的矛盾,正塑造新的关税时代。
中国出口在何处找到新需求
中国出口商扩大了在那些对低成本和中端制成品持开放态度的市场中的业务。11月,对欧盟出货量增长近15%;对非洲出口增长近28%,对东南亚销售额增长逾8%。需求主要集中在汽车、太阳能电池板和消费电子产品。规模优势、密集的供应商网络和积极的定价策略帮助生产商挤占竞争对手的份额。这一势头引发了欧洲的政治审视,当地制造商在关键品类中的市场份额正在下降。
法国总统埃马纽埃尔·马克龙警告北京,如果贸易失衡未能缩小,欧洲可能采取行动。他在近期有关中国政策的讲话中直言不讳地阐明了这一选择。
我告诉他们,如果他们不作出回应,我们欧洲人将在未来几个月被迫采取强有力的措施。
中国的竞争力建立在多个支柱之上。今年消费价格走软,强化了实际有效汇率优势,使商品以买家货币计价时更便宜。企业还依托区域生产网络。企业可以在越南、泰国或马来西亚组装产品以应对关税风险,同时仍从中国供应商采购许多零部件和材料。因此,即使中国在某个市场失去份额,也仍可通过周边国家维持其在最终出口组合中的存在。
数据反映的中国国内情况
进口增长乏力凸显国内需求疲弱。11月进口仅增长1.9%。房地产低迷、就业不安和家庭消费谨慎,继续拖累消费。领导层承诺扩大内需、提振信心。今年,净出口即出口与进口之差,对经济增长作出了较大贡献。这支撑了当前的国内生产总值增长,但也使经济更加依赖目的地市场的决策。
汽车销售反映出这种压力。11月汽车零售量下降约8%。汽油车销量下滑约22%,而新能源汽车销量小幅增长逾4%。此前的补贴和促销曾令人期待市场强劲收官,但以旧换新补贴到期、消费者态度谨慎,使买家继续观望。
中国乘用车市场信息联席会秘书长崔东树称,这一回落对每年这个时候而言并不寻常。
通常到年底,汽车市场从10月起应该会越来越强劲。但与往年相比,11月零售销量的表现并不寻常。
这种反差十分明显:出口引擎高速运转,许多家庭却依然谨慎。这种失衡促使企业更加依赖海外订单,短期内能带来收益,但长期也会增加政策风险。
推动出口激增的产品
三类产品发挥了重要作用。11月船舶出口同比增长约26.8%,集装箱船和散货船的积压订单提供了支撑。半导体出货量增长约24.7%,工厂提高了用于家电和汽车的成熟制程芯片产量。汽车出口增长约16.7%,纯电动车型在欧洲、中东和拉美逐渐扩大市场份额。
11月稀土出口环比增长26.5%,此前领导人讨论了加快关键矿产出货。稀土是一组用于电动机、风力涡轮机和国防系统磁体的元素。中国在这一供应链的精炼环节占据主导地位,这带来了影响力,也加剧了买家对供应来源过于集中的担忧。
食品进口也呈现出明显趋势。今年大豆采购有望创下纪录。中国买家在年底增加了对美国大豆的采购,同时继续大量从巴西和阿根廷进口。保障动物饲料和食用油供应的需求,超过了此前导致美国农民对华销售减少的紧张关系。
以出口来看,对俄贸易有所走软。按人民币计,11月对俄罗斯出货量连续第八个月下降,同比减少略高于5%;10月降幅更大。自俄罗斯进口则小幅增长。汇率变动、需求变化以及遵守制裁规定可能都产生了影响。
可能限制顺差进一步扩大的风险
欧洲正在考虑对电动汽车、机械和绿色技术产品等行业采取新的贸易措施,这些产品被认为定价过低。欧盟若采取广泛行动,将对中国造成影响,因为今年对欧销售已成为出口商更重要的支撑。欧洲政策制定者正权衡产业竞争力、气候目标和消费者价格,因此结果尚不确定,但风险明确存在。
美国仍是一个重要变数。关税政策可能再次收紧。对先进芯片和制造设备的出口管制已经实施,也可能进一步扩大。中国可以转运部分商品并在国内建设更多产能,但失去美国这一大规模市场无法迅速弥补。
融资摩擦也是潜在的阻力。关税飙升促使许多美国进口商在年初提前下单,之后在库存减少时协商延长付款期限,并寻求额外营运资金。银行报告称,利用应收账款、应付账款和库存变现的贸易融资工具需求上升。如果信贷条件收紧,影响可能会传导至中国出口商的订单簿。
中国以外的赢家与输家
中国生产商的低价给传统出口强国的制造商带来压力。德国、日本和韩国的企业表示,在汽车、太阳能和消费电子领域失去了更多竞标。价格下降和需求疲软降低了部分工厂的产能利用率。一些企业暂停扩张计划,重新评估市场份额和价格走势。
一些发展中经济体的工厂也感受到了压力。印度尼西亚和南非等国的生产商难以匹敌中国的价格,部分企业已减产或关闭。与此同时,吸引与供应链多元化相关组装业务的周边国家,则获得了更多订单和投资。
今年,随着生产线转移,越南、泰国和印度尼西亚对美出货量有所增加。越南对美集装箱货运量增长超过20%,泰国接近10%,印度尼西亚约为5%。这些出口中的许多价值仍来自中国零部件和材料,这意味着即使最终商品从其他港口发出,中国也参与了这一增长。
要点
- 截至11月,中国货物贸易顺差约为1.08万亿美元,创下纪录。
- 11月出口同比增长5.9%,进口增长1.9%,当月顺差为1116.8亿美元。
- 11月对美国出货量下降约29%,对欧盟出口增长约14.8%。
- 增长较快的产品包括船舶、半导体和汽车,稀土出口环比增长26.5%。
- 在向美国和拉美种植户采购的推动下,大豆进口有望创下年度纪录。
- 美国对中国商品的平均关税约为47.5%,覆盖全部贸易;中国对美国商品的平均关税约为31.9%。
- 欧洲释放了可能采取贸易行动的信号,法国总统埃马纽埃尔·马克龙警告称,若失衡持续,欧洲将采取强有力措施。
- 中国国内需求仍然疲弱,11月汽车销量下降,汽油车销量下滑约22%。
- 供应链持续多元化,越南、泰国和印度尼西亚对美出货量增加,其中许多产品使用中国零部件。
- 政策和融资风险可能限制进一步增长,包括新关税、出口管制和贸易融资收紧。