十年来贸易稳步发展后骤然下滑
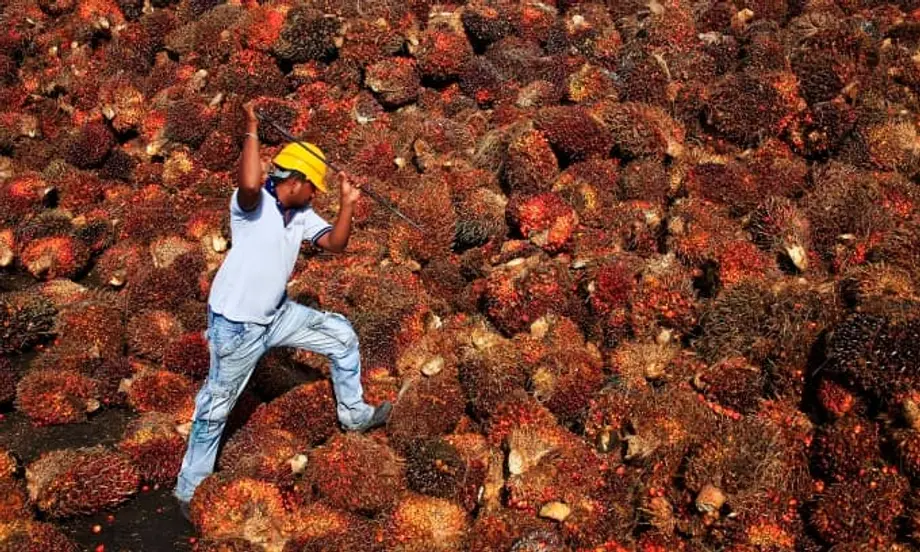
今年棕榈油出货量大幅下降后,马来西亚正努力稳定与中国的棕榈油贸易关系。据马来西亚种植及原产业部长拿督斯里佐哈里·阿都甘尼表示,2025年前10个月,马来西亚对华出口同比下降近39%。他指出,物流方面的挑战以及价格竞争力的变化是导致出口下滑的原因。今年有一段时间,棕榈油价格高于豆油,使豆油成为许多中国买家的更便宜选择。
十多年来,中国一直是马来西亚最重要的客户之一,通常仅次于印度,位列第二大市场。近期出口大幅下滑令整个产业链感到担忧。官方也曾提到,1月至10月出口降幅接近29%,这提醒人们,统计月份的划分和产品定义可能导致公布的数据有所不同。但无可争议的是,2025年出口趋势走弱,马来西亚出口商面临市场份额压力。
马来西亚官员强调,政策稳定和可预期的出口规则将继续保持。该部已联系中国炼油企业、食品制造商和贸易商,就价格预期、需求趋势和供应规划进行协调。马方希望明确供应数量和质量标准,并以此为基础,重建市场对马来西亚供应可靠性和产品价值的信心。
棕榈油价格为何转为不利
棕榈油价格通常低于豆油,这一价差有助于棕榈油在价格敏感型市场争取份额。但今年这一关系有所逆转。马来西亚毛棕榈油期货价格经常高于每吨4,000林吉特,一度比豆油高出约每吨120美元。在棕榈油与豆油直接竞争的中国市场,豆油价格更低时,买家往往会转向豆油。
价格只是影响因素之一,却会迅速传导至采购链条。中国炼油企业和食品生产商密切关注每日价差,因为他们经常在棕榈油和豆油之间调整配比,用于零食、方便面、烘焙油脂和家用食用油。棕榈油持续溢价,促使许多采购团队减少棕榈油用量,增加豆油采购。
2025年,多种因素支撑了棕榈油价格。东南亚供应增长受到劳动力供应和树龄结构的限制,区域生物柴油计划也使部分棕榈油留在国内消耗。与此同时,强劲的大豆压榨量可能增加豆油供应,令豆油相对棕榈油价格走软。一旦出现这种价格倒挂,中国市场的份额争夺通常会偏向豆油。
物流与竞争力压力
马来西亚官员还指出了物流摩擦带来的影响。集装箱供应、船期安排和运费波动,都会扩大或缩小棕榈油在中国沿海及内陆市场的到岸价差。买家需要确保在紧迫的交货期限内收货时,即使是轻微延误,或保险和仓储成本上升,也可能令采购决定转向竞争油品或其他供应商。
马来西亚与全球最大棕榈油出口国印度尼西亚之间的竞争依然激烈。两国都会根据市场价格调整出口税。马来西亚根据毛棕榈油价格分档设定出口税,并从6月起将税率下调至9.5%,以增强竞争力。印度尼西亚则在5月中旬调整了本国税费,提高了名义税率,可能改变两国出口的相对净回值。这些变化可能影响天津、广州或上海的炼油商在某个月份更倾向于选择哪个产地的产品。
汇率变化、产品组合和精炼利润也很重要。林吉特走弱可为马来西亚出口商提供更大的定价空间。精炼产品和分提产品的差异,例如用于煎炸的精炼、漂白和脱臭棕榈液油,也会造成不同买家的到岸成本和利润率不同。所有这些因素都会叠加在期货基准价和棕榈油与豆油价差之上。
马来西亚当前的举措
种植及原产业部提出了一项务实方案,以缓解价格压力。马方鼓励中国买家直接与马来西亚主要生产商洽谈,并考虑签订为期一年的采购承诺。官员认为,明确采购数量和交货时间表的固定采购安排,比现货采购更有助于争取优惠价格,也可能获得与供应可靠性和规模相关的折扣。
为说明这一方案,马来西亚邀请了一大批中国买家于11月下旬参观种植园、棕榈油厂和炼油厂。在为期三天的行程中,来自食品及非食品主要行业的37名代表与马来西亚供应商会面,考察质量控制,并参加有针对性的商务配对活动。代表团企业合计约占中国棕榈油需求量的250万吨。此行旨在展示马来西亚供应链的韧性、可持续发展实践,以及其在油脂化学品和特种油脂领域的下游加工能力。
官员还强调,马来西亚将坚持透明、可预期的出口政策,避免对中国及其他主要贸易伙伴造成供应中断。该部将继续就价格趋势、市场发展和远期供应规划开展对话,力求将讨论转化为实际安排,推动贸易重回增长轨道。
长期协议能否弥合价格差
长期合同本身无法改变全球棕榈油与豆油的价差,但有助于双方应对价差变化。长期协议可以将采购数量、时间安排和质量标准纳入明确的计划。这样的安排能让生产商更高效地规划棕榈油厂生产和物流,也让买家能够对冲成本,或在数月内平摊成本,而不必追逐期货价格曲线的每日波动。
定价公式可以挂钩公开基准价格,并为大宗采购或更紧凑的装运时间提供可选折扣。这种做法能分散风险,减少临时运费溢价,并建立定期审议价格的机制,以应对棕榈油与豆油价差扩大或缩小的情况。它还为炼油商在中国国内市场规划包装、调配和零售促销提供了更稳固的基础。
这种安排也有取舍。现货采购保留了灵活性,买家可以利用价格突然下跌的机会。长期协议则要求买家作出承诺,并进行一定的库存规划。该部正在努力兼顾这些现实因素,提出一项方案,让中国买家清楚看到重新选择棕榈油的价值,同时也帮助马来西亚生产商获得更稳定的订单。
中国需求形势与大豆因素
中国食用油市场受到庞大大豆压榨产业的影响。中国从多个来源进口大豆,并在国内压榨,生产用作动物饲料的豆粕和豆油。压榨量较高时,豆油供应往往较为充足,价格因此承压,对食品制造商和家庭而言也可能成为更经济的选择。
棕榈油的竞争范围涵盖许多领域,从方便面和糖果油脂到餐馆商用煎炸油。棕榈油在室温下呈半固态,适用于某些烘焙和零食产品。家庭烹饪和瓶装调和油则通常更倾向使用豆油。棕榈油价格低于豆油时,许多配方会转向使用棕榈油;棕榈油出现溢价时,情况则会反转。这种此消彼长,是马来西亚今年对华出口下滑的核心因素。
关于中国食用油安全的学术研究指出,从长期来看,棕榈油和豆油构成互补体系。多元化有助于降低供应风险,而种植和加工技术升级能够提高产量、降低成本。对马来西亚而言,政策上的启示是,要恢复棕榈油在中国市场的价格优势,并加深对下游产品的参与,以便在经济周期变化时也能形成更稳定的需求。
政策与税费影响竞争格局
出口关税和税费仍是关键调节手段。马来西亚毛棕榈油出口税采取阶梯式征收,随国际价格分档调整。6月将税率调整至9.5%,旨在期货价格上涨时保持报价竞争力。官员表示,任何政策变化都会明确告知市场,以免给贸易伙伴带来突然冲击。
印度尼西亚的税费政策也会影响对华贸易流向。印尼出口税上调时,马来西亚在精炼产品方面可能占据优势;印尼税费下调时,其规模优势可能推动更多产品进入价格敏感型市场。两国的国内生物柴油强制掺混要求都会消耗相当一部分产量,有时会支撑价格。这些政策相互作用,也是中国买家重视与马来西亚供应商和政策制定者保持直接沟通的原因之一。
可持续发展标准和可追溯性持续影响全球品牌和中国大型制造商的采购政策。马来西亚一直推广国家认证,以证明相关生产活动合法且可持续。11月下旬的买家考察展示了从种植园到炼油厂的管控流程、数据系统和供应商审计。对许多终端用户而言,当价格接近时,稳定的质量和可核实的可持续发展记录可能成为决定性因素。
价格展望与短期情景
价格预期会影响采购计划。部长表示,他预计毛棕榈油价格短期内将维持在每吨4,000林吉特以上,以保障市场稳定;近期交易中已出现这一价位。交易商还报告称,11月下旬期货价格一度接近每吨4,060林吉特。如果棕榈油相对豆油走软,传统的价格折扣可能重新出现,为马来西亚出口商提供更大空间,帮助其守住中国市场份额。
一些分析师预计,在竞争油品供应增加、宏观经济环境转冷的情景下,到第二季度末,棕榈油价格可能逐步回落至每吨3,733林吉特。如果棕榈油价格如期下跌,中国炼油商和食品生产商可能会更青睐棕榈油,尤其是用于调和油和煎炸用途。实际走势将取决于东南亚天气、能源市场、运费和汇率变化。
马来西亚也在着眼于大宗产品以外的市场。油脂化学品、特种油脂和可再生能源用途的发展,包括航空燃料生产路径,可能成为新的需求支柱。与中国企业在配方和工艺优化方面深化技术合作,或能打造对短期价差不那么敏感的细分产品。这些下游合作将与长期供应协议及稳定政策的推动相辅相成。行业领袖认为,这些举措对于恢复贸易增长势头不可或缺。
要点
- 2025年前10个月,马来西亚对华棕榈油出口大幅下滑,相关同比降幅数据约为29%至39%。
- 2025年部分时期,棕榈油的价格竞争力逆转,价格一度比豆油每吨高出约120美元,促使中国买家转向豆油。
- 官员正推动买家直接谈判并作出为期一年的采购承诺,以争取折扣并稳定供应安排。
- 11月下旬,马来西亚接待了37名中国买家,安排实地考察和商务配对,展示产品质量、供应可靠性和可持续发展实践。
- 出口税仍是重要调节手段。马来西亚6月将出口税下调至9.5%,以增强竞争力。
- 部长预计毛棕榈油价格短期内将维持在每吨4,000林吉特以上,但部分预测认为,价格可能在2026年年中前后回落。
- 中国大豆压榨周期会影响豆油供应和定价,进而显著影响棕榈油与豆油之间的替代关系。
- 除了大宗食用油出口,马来西亚还依靠油脂化学品、特种油脂和可再生能源等下游产业发展,实现需求多元化。