为何强劲的GDP数据引发疑虑
印度尼西亚第三季度公布的亮眼数据再次接近5%,但一系列日常指标却显示增长势头有所减弱。印尼统计局称,7月至9月国内生产总值(GDP)同比增长5.04%,仅略低于第二季度的5.12%。与此同时,汽车经销商销量减少,水泥发货量下滑,申请失业救济的人数也有所增加。这种反差引发公众讨论:亮眼的总体数据是否掩盖了家庭和企业已经感受到的经济放缓。事关重大。账面上更强劲的增长会影响工资谈判、投资计划和利率走势。如果数据被高估或误读,政策就可能偏离目标,外国投资者也可能失去信心。
目录
官员将第三季度经济活动保持稳定归功于旅游业、教育、商业服务和出口稳健。6月推出的24.44万亿印尼盾刺激措施,以及企业赶在美国新关税生效前提前发货,也有助于稳定增长势头。不过,若干指标指向相反方向。第三季度汽车销量下降17.4%。2025年前九个月,国内水泥销量下降2.4%。失业救济申请激增,2025年初领取救济的劳动者占比升至25%,而往年约为12%。2025年前九个月的税收收入同比下降4.4%。雇主称需求疲软、成本上升,印尼盾也在贬值。
近年来,印尼公布的经济增速经常接近5%。第二季度数据高于许多预测,引发外界关注,因为实际收入和投资表现疲软,而且假期因素原本预计会更有利于第一季度。第三季度增速为5.04%,接近市场调查预期,但GDP走势与高频指标之间的差距仍然显著。造成这一差距的原因,如今已成为一场争论的焦点,讨论从工厂车间延伸到内阁办公室。
官方数据怎么说
印尼统计局公布,第三季度GDP同比增长5.04%,按未作季节调整的口径计算,环比增长1.43%。此前,第二季度同比增长5.12%;第一季度同比增速为4.87%,经历短暂放缓后,第二季度环比反弹4.04%。2025年前三季度,GDP增速接近5%。作为最大产业,制造业第三季度同比增长5.54%,略低于上一季度的5.68%。7月至9月出口逐月增加,这一趋势受到企业试图赶在美国19%关税生效前发货的推动。6月推出的财政方案提供现金援助和交通补贴,带动整个夏季的出行和消费。
此前公布的第二季度分项数据展示了各部分对增长的贡献。家庭消费约占经济总量的54%,为该季度增长贡献约2.64个百分点。衡量建筑、机械和设备投资的固定资本形成总额约占GDP的28%,同比增长近7%,贡献约2.06个百分点。政府消费贡献了0.22个百分点。随着旅游业复苏、企业增加原材料和资本货物进口,出口和进口均实现两位数增长。制造业对增长的贡献最大,其次是贸易、信息和通信以及建筑业;爪哇岛的产出仍占全国一半以上。
GDP如何计算,为何可能造成误导
GDP统计一个时期内生产的商品和服务价值。即便人们感到手头拮据,若干因素仍可能推高总体数据。出口增加会提升GDP;但如果进口增速放缓或价格发生变化,净贸易的计算结果也可能支撑最终数据。建筑活动激增可以推高测算的投资额,即使银行投资贷款增长滞后。学校假期等季节性因素也可能带动交通、餐饮和教育等服务业。有时,企业赶在政策变化前集中发货,也会令单季度活动显得强劲。这些情况在开放型经济体中并不少见,可能模糊GDP与日常经济感受之间的联系。
财政部长斯里·穆利亚尼·英德拉瓦蒂为数据及负责统计的人员辩护,强调统计工作遵循透明的方法和国际标准。
我相信印尼统计局恪守公正。该机构已经详细说明了统计方法、数据来源以及公布的数据。
印尼统计局局长阿玛利亚·维迪亚桑蒂也表达了类似看法,称该机构依据完整且经过核验的基础数据开展工作。
我们已经掌握完整的支撑数据。一切都经过核验,数据可靠。
总统传播办公室负责人哈桑·纳斯比表示,无论经济形势良好还是疲软,政府一直如实公布数据,并敦促批评者关注投资的作用,而不仅仅是消费。
增长了,就如实公布;下降了,也会如实公布。这又不是在算命。
经济学家为何持怀疑态度
许多经济学家和商界团体仍认为经济脉搏疲弱。第三季度汽车销量同比下降17.4%。2025年前九个月,国内水泥销量下降2.4%。失业救济申请人数从上年4月的4,816人、2022年的844人,升至今年4月的13,200人。今年1月至4月提出申请的劳动者占比升至25%,而往年同期约为12%。一些分析人士预计第三季度增速将低于5%,并指出消费需求低迷、投资计划谨慎以及货币贬值等问题。
走弱的信号
压缩差旅和基建支出的效率措施、投资信贷增速放缓,以及对政策不确定性的担忧,都打击了商业信心。雇主警告称,乐观的增长数据可能推高工资诉求,但企业利润空间有限,难以满足这些要求。年初至今税收收入减少,也凸显利润和收入承压。城市家庭的日常感受与数据相互印证:店主称逛店的人多了,真正购物的人少了;餐饮顾客则转向更便宜的菜单。
迪波内戈罗大学的埃丝特·阿斯图蒂警告,过度渲染增长故事可能适得其反,损害吸引长期资本所需的信誉。两位资深分析人士进一步提出了批评。
“这种叙事似乎是为了兑现政治承诺,而非反映经济现实,”比马·尤迪斯蒂拉说。他认为,政治不应左右经济成绩单。
长期跟踪投资的资深经济学家陶希德·艾哈迈德质疑,鉴于银行和企业的说法,第二季度测算的资本形成为何会大幅跃升。
固定资本形成总额涵盖机械、设备和建筑等资本支出。目前,公共部门和私营部门的投资信贷增速都在放缓。这表明公布的数据可能与实际投资状况不符。
就业谜题与工资
就业数据令情况更加难以判断。2025年2月,公开失业率小幅降至4.67%。专家指出,印尼的统计口径将参考周内至少工作一小时的人都算作就业。在非正规就业占比高、工时偏短且兼职副业普遍的劳动力市场中,即使就业不足和工作不稳定现象严重,失业率仍可能显得较低。相比之下,失业救济申请激增。2025年初领取救济的劳动者占比升至约25%,而往年约为12%;企业表示,这一显著变化更符合它们的实际感受。
工资设定可能成为下一个焦点。最低工资每年根据通胀和经济增长情况调整。各省的调整速度不一:随着镍项目扩大,北马鲁古省过去十年的工资快速上涨,而东努沙登加拉省的涨幅则较慢。雇主担心,即便企业面临投入成本上升、订单疲软和印尼盾走弱,增长繁荣的印象仍会让工会在2026年的谈判中态度更强硬。这种局面可能促使企业推迟招聘和投资,等待前景更加明朗。
观察实际需求
消费数据喜忧参半。补贴和学校假期带动零售额在7月增长4.7%、8月增长3.5%。出行和旅游也惠及餐饮、酒店和交通行业。高价消费品则呈现另一番景象:汽车购买大幅下滑。家庭信心调查显示,消费者态度谨慎,实际工资增长乏力。第三季度工厂活动继续扩张,但制造业增速从上一阶段的5.68%放缓至5.54%,虽幅度不大,却释放出值得关注的信号。
一些分析人士认为,政策支持是这段时期经济的主要支撑。
“第三季度的关键在于政策支持带动的投资和消费,”牛津经济研究院的亚当·艾哈迈德·萨姆丁说。他提到了现金援助、交通补贴和政府支持的项目。
贸易、关税与出口
贸易提供了抵消因素。整个季度,商品出口保持稳健,企业赶在8月关税调整前加快对美发货。进口在7月和8月下滑,9月回升,这一走势符合提前发货和库存管理的特征。即便部分内需走弱,净出口仍支撑了GDP数据。这种模式可能只是暂时的。与一些邻国相比,印尼对全球供应链的依赖程度较低,但经济仍容易受到大宗商品周期和中国原材料需求变化的影响。
一位市场经济学家这样概括本季度的贸易动态。
“商品出口继续受益于提前发货,进口增速则较为温和,”星展银行的拉迪卡·拉奥说。她补充称,随着关税冲击逐渐消退、外部需求转弱,贸易带来的提振可能减弱。
政治、市场与达南塔拉之问
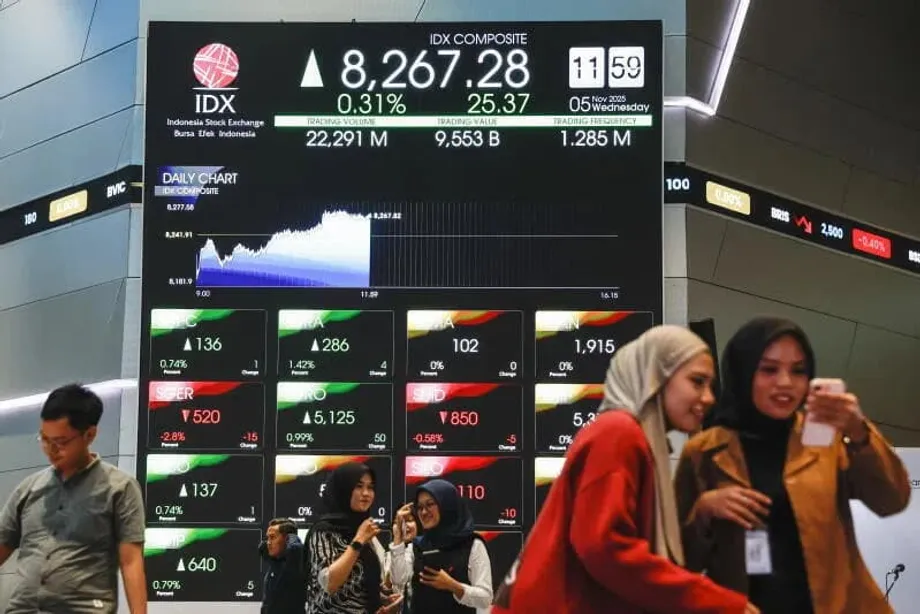
金融市场波动剧烈,表明投资者既在权衡国内风险,也在关注全球风险。今年3月,雅加达综合指数大幅下跌,触发了交易暂停。外国投资者今年大幅净卖出。监管机构暂时放宽股票回购规则,以稳定股价。分析人士指出,几家国有建筑企业债务负担沉重、税收收入疲软以及不良贷款增加,都是不利因素。印尼盾走弱则推高了持有美元负债企业的成本。
政策讨论还涉及达南塔拉基金的成立。这是一家新设立的主权投资机构,旨在整合国有资产,并为基础设施、能源和下游产业吸引资本。支持者认为,专业管理可以提高回报并减轻预算压力。持怀疑态度的人则担忧其治理和透明度,以及该基金可能在缺乏改革的情况下被用于救助表现不佳的企业。基金的保障机制可信度、董事会独立性和审计流程,将关系到投资者信心。
总统普拉博沃·苏比安托设定了任期内将经济增速提高至8%的雄心目标,并将宏大目标视作激励手段。他在国内外都面临质疑,也借批评声动员各部委。他曾告诉听众,有外国人打趣说,如果他实现目标,就请他吃饭。这一政治背景影响着外界预期,也有助于解释为何政府和批评者都如此关注增长数据是否准确。
为何GDP增长5%,人们却觉得经济在放缓
总体数据与日常生活感受出现偏差,原因有几个。即便国内经济疲软,净出口也可能推高GDP。如果企业赶在关税生效前集中发货,而进口增速放缓,净贸易贡献就会增加。相对价格也很重要。GDP平减指数会对各行业的通胀进行调整,因此大宗商品价格变动可能影响测算结果。当大宗商品价格趋稳或下跌时,即使名义销售不振,某些产出的实际价值看起来仍可能更好。
投资是另一个令人困惑的因素。固定资本形成总额既计入政府和私营部门的建筑支出,也涵盖机械和设备。即使信贷依然紧张,较早获批的项目仍可能推进;即使私人投资意愿降温,公共工程也可能继续开展。库存也可能在不同季度间波动。这些因素都可能让投资数据显得稳健,即便银行贷款增长缓慢。
最后,统计测量的局限也会产生影响。印尼经济中非正规部门规模庞大,就业不足普遍存在,工时也会起伏变化。调查旨在反映这些现实,但并非尽善尽美;国民经济核算数据进行修订也是常态。汽车销量、水泥发货量和失业救济申请等高频指标,可以作为有价值的交叉验证。如果多项信号连续一两个季度以上出现背离,就有必要追问背后的原因,以及这种差距是否会收窄。
接下来关注什么
未来经济走势将取决于几个方面。第一,关注关税生效前提前发货的影响消退、中国需求变化之际,出口是否失去动能。第二,通过汽车销量、水泥发货量以及节日提振过后的零售销售,跟踪国内需求。第三,关注投资信贷增速、建筑许可和资本货物进口,检验公共工程之外的投资实力。第四,结合失业救济申请和就业不足情况,而不只看总体失业率,评估劳动力市场压力。第五,留意各省2026年工资谈判,以及任何将工资与GDP总体数据挂钩的公式调整。第六,关注税收收入,因为它反映了利润和收入状况。第七,关注自2024年底以来多次降息后,印尼央行如何在稳定汇率与支持增长之间取得平衡。最后,留意有关达南塔拉基金和国有企业改革的政策信号,因为治理规则是否明晰会影响投资和汇率。
要点
- 第三季度GDP同比增长5.04%,低于第二季度的5.12%。
- 第三季度汽车销量下降17.4%,2025年前九个月国内水泥销量下降2.4%。
- 4月失业救济申请人数升至13,200人;2025年初提出申请的劳动者占比升至约25%,而往年约为12%。
- 2025年前九个月税收收入同比下降4.4%。
- 政府为印尼统计局统计方法的可信度辩护,批评者则质疑投资和就业指标。
- 美国19%关税生效前的提前发货支撑了出口,6月推出的刺激措施提振了家庭支出。
- 2025年2月公开失业率为4.67%,但统计口径将参考周内至少工作一小时的人计为就业。
- 市场波动、外国资本流出以及对新设达南塔拉基金治理的担忧,均削弱了投资者信心。
- 国内需求表现不一:汽车市场疲软,零售则受到补贴和假期支撑。
- 主要风险包括外部需求转弱、政策不确定性、工资压力以及印尼盾走弱。