低价机票刺激出行,但利润空间依然有限
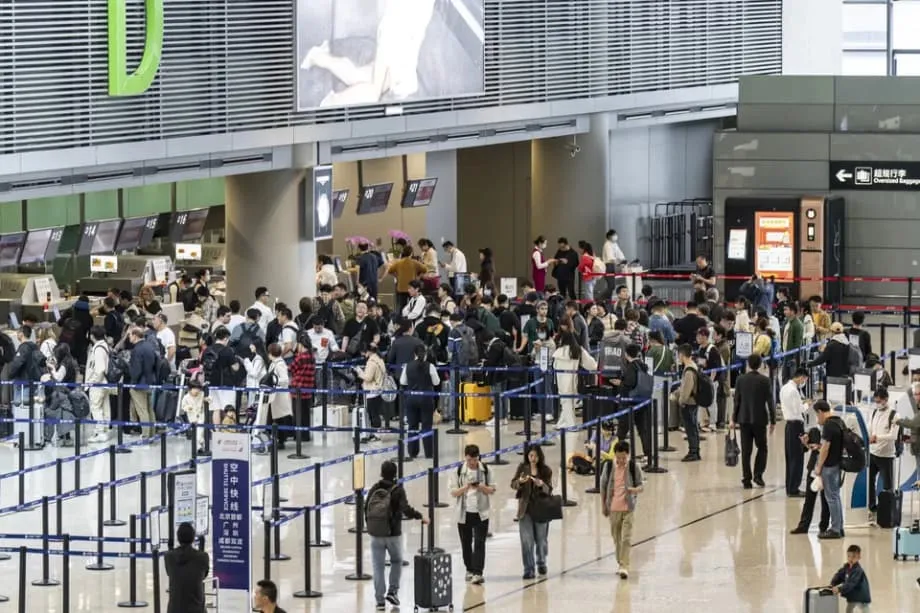
中国旅客购买的国际机票价格仍远低于疫情前水平,这正在重塑中国国有航空公司的复苏进程。行业数据显示,许多航线的出境机票价格仍比2019年低22%至34%。低价刺激了出行需求,帮助客流回升,但也限制了航空公司每售出一个座位所能获得的收入。这种权衡正是中国南方航空、中国国际航空和中国东方航空难以实现与客运量同步盈利复苏的核心原因。
目录
低票价是一把双刃剑。打折有助于提高客座率,却会压低客运收益率,也就是航空公司每名乘客每飞行一公里获得的平均票款收入。今年上半年,三大国有航空公司仍然亏损,收益率持续低迷。自2020年以来,三家公司合计亏损约2060亿元,凸显疫情期间及之后形成的亏损缺口之大。暑期出行高峰带来了提振,但与2019年相比,机票定价能力依然不足。
中国旅客对价格敏感,也是影响因素之一。国内经济增速放缓、房地产市场长期低迷,加上消费者趋于谨慎,促使许多旅客寻找更便宜的选择,或在铁路出行的时间和成本具有竞争力时改乘火车。这使航空公司更难在许多繁忙的国内和中短程国际航线上恢复定价能力。
业绩显示夏季回暖,随后迅速消退
第三季度通常是中国航空公司表现最强的时期,今年也带来了期待已久的提振。中国国航第三季度净利润为41.4亿元,略低于上年同期。中国东航在连续三个季度亏损后恢复盈利,利润为35.3亿元。中国南航第三季度实现利润38.4亿元,高于上年同期。按机队规模和旅客人数计算,中国南航是国内最大航空公司;该公司还表示,季度营收达到创纪录的514亿元,净利润同比增长20%。这种情况并不陌生:即使全年最终亏损,暑期旺季也可能实现盈利。
市场进入淡季后,票价上涨势头很快降温。在为期一周的国庆假期,国内单程机票平均价格小幅升至约910元,较上年同期高出约10%。假期过后,航班频次和票价双双回落。10月13日至19日,国内机票平均价格降至约768元,较前一个月低约12%。这种季节性大幅波动凸显出,全年持续盈利仍取决于航空公司能否在暑期旺季之外维持票价。分析人士表示,如果秋冬季亏损得到控制,三大航有望在2025年实现全年盈利,但收益率低迷和竞争激烈仍是阻力。
航班客座率高,为何收益率仍然低迷
收益率的概念很简单,却影响重大。它衡量航空公司每名乘客每飞行一公里能获得多少收入。当票价下降速度快于成本时,即使飞机看起来坐满了,收益率也会收缩。中国航空收益率疲软受到多重因素影响。航空公司迅速增加运力以应对需求反弹。许多旅客仍在寻找优惠票价。高铁和低成本航空公司在中短途市场竞争激烈。这些压力在国内航线和率先恢复、快速扩张的区域国际市场上尤为明显。
运力扩张快于定价能力恢复
中国进出境国际运力已恢复至2019年水平的约85%,但这一总体数字掩盖了显著差异。受外交摩擦和严格双边航权限制影响,中美航班仍不到疫情前水平的三分之一。航空公司大幅增加了东北亚和东南亚较短航线的座位供给,因为这些航线更容易恢复客流。结果是热门城市对之间竞争激烈,票价承压。中韩航线就是一个明显例子。受免签政策和旅游团带动,该航线运力已恢复至疫情前水平的约105%。分析人士提醒,尽管这些政策会增加旅客人数,却不一定能提升利润,因为团队游对价格高度敏感,而运力过剩的航线上航空公司往往会大幅打折。
国内竞争与铁路竞争
在中国国内市场,航空公司全年持续增加座位,以承接积压需求。进入淡季后,假期高峰一过,票价便迅速调整下滑。10月中旬国内机票平均价格降至700多元的高位区间,反映出季节性回落和市场供给拥挤的双重影响。在许多干线市场,尤其是铁路旅行时间具有竞争力的线路上,高铁持续给机票价格带来压力。全服务航空公司还面临私营低成本竞争对手日益加剧的竞争;这些对手大力拓展休闲旅游市场,并比三大航更早恢复盈利。当成本更低的竞争者为需求旺盛的休闲旅游航线定下价格基调时,传统航空公司往往会跟进打折以保住市场份额,进而拉低整个细分市场的收益率。
国际航线网络复苏重塑市场格局
中国民航监管部门已释放出信号,2025年至2026年冬春航季航线网络将进一步扩大。中国民用航空局(CAAC)预计,每周客货运航班约11.95万班,较去年略有增加,其中国际航班同比增长超过10%。191家航空公司将开通中国至83个国家的客运航线,货运航线则将拓展至49个国家。航线网络正朝新的方向不断延伸。中印客运航班将在中断五年后恢复。航空公司正新增通往阿曼和阿根廷的航线,并拓展至巴拿马、智利和瑞士的货运连接。
北京两大机场体现了航线网络的演变。中国主要枢纽机场承运的国际客运航班占比不断上升,航空公司也在更多区域节点分散布局。中国南航已开通北京大兴至多哈航线。中国东航计划开通直飞马斯喀特的航线,并增加前往巴厘岛、富国岛、神户和札幌的航班。中国国航计划在该航季运营452条航线,其中包括127条国际及地区航线,日均航班约1725班,运力较上一冬春航季增加13%。一名北京首都国际机场运营负责人形容,未来几个月的运行将保持平稳增长。
北京首都国际机场运行控制中心高级负责人何亚伟表示,航线网络扩大将使每日通航目的地数量创下新高。
我们预计本航季将保持平稳增长,新增第比利斯和阿布扎比航线后,通航目的地总数将达到212个。
航线和座位增加能改善连通性,并有望逐步释放新增需求。短期内,新增运力也会增加供给,在客流增长追上运力之前继续压低票价。这种张力正是三大航面临的定价挑战的核心。
成本、燃油与机队决定2025年走势
全球航空业既迎来利好,也面临新的制约。国际航空运输协会(IATA)预计,航空公司盈利能力将在2025年改善,行业净利润约为360亿美元,行业营收将创下约9790亿美元的纪录。一个重要利好是,预计航空燃油价格将较2024年下降13%,从而减轻航空公司损益表中最大的一项支出。客座率预计将达到84%的历史新高。即便如此,国际航协仍预计,由于燃油成本下降和竞争激烈带来的降价压力,2025年客运收益率将下滑约4%。与前两年的高峰相比,货运收入可能走软,贸易保护措施也在压低货运收益率。
国际航协总干事威利·沃尔什强调,尽管账面利润总额可观,航空公司的利润空间仍然很薄。
360亿美元的利润听起来很多,但折合每位乘客每个航段约7.20美元。航空公司因此很容易受到新增税费、收费上涨或需求冲击的影响。
燃油之外的成本走势同样重要。可持续航空燃料产量将翻一番,但在燃油总用量中仍只占极小比例,而且价格仍高于传统航空燃油。全球飞机订单积压超过1.7万架,交付延迟正在拖慢机队现代化进程。对中国航空公司而言,这些利好与阻力交织,意味着燃油成本将在2025年有所帮助,但收益率下降可能抵消部分利好。经历多年亏损后,修复财务状况仍是优先事项。作为国家载旗航空公司,中国国航已宣布计划通过A股定向增发融资,金额最高达200亿元,用于偿还债务并增强资本实力。此类资产负债表调整能让航空公司更有余地,在有回报的地方增加运力,并投资更高效的飞机。中国东航早早成为C919窄体客机的首发用户,也表明国内机队正逐步更新,有望随着时间推移降低干线航线的单位成本,不过机队扩充进度仍受制于生产交付安排。
低价机票对旅客和投资者意味着什么
在淡季,以及东北亚和东南亚部分运力较为充足的航线上,旅客可能会找到不少优惠。中美航线仍受到运力限制,因此折扣力度最大的机票仍将集中在区域航线和非假期高峰时段的国内市场。国庆周和冬季假期期间,票价往往会上涨,之后再度回落。能够选择淡季或周中出行的乘客,在许多市场仍能以低于2019年基准的价格买到机票,且可选航班充足。
对投资者来说,关注重点正从单纯的客流增长转向定价质量。值得关注的指标包括客运收益率、供给过剩航线上的运力纪律、长途与区域航线的结构,以及债务削减进展。额外腿部空间座位和联名信用卡合作等辅营收入可以缓冲基础票价收益率疲软的影响,忠诚度计划更强的航空公司也有望从中受益。货运可以提供季节性支撑,尤其是在年末电子产品运输旺季,不过运价正从此前高位回落。第三季度证明需求依然旺盛,但中国国有航空公司要实现持续盈利复苏,仍取决于票价走强、航线规划审慎以及成本控制持续推进。
要点
- 中国旅客购买的国际机票价格比2019年低约22%至34%,推动客流增长,但压缩了收益率。
- 中国南航、中国国航和中国东航上半年仍然亏损,自2020年以来三家公司累计亏损约2060亿元。
- 2025年第三季度利润有所回升:中国国航盈利41.4亿元,中国东航盈利35.3亿元,中国南航盈利38.4亿元。
- 中国南航第三季度营收创纪录,达到514亿元,并表示净利润同比增长20%。
- 国庆周国内机票平均价格接近910元,进入淡季后,10月中旬票价降至约768元。
- 国际运力已恢复至2019年水平的约85%,而中美航线仍不到疫情前水平的三分之一。
- 中韩航线运力已恢复至疫情前水平的约105%;分析人士警告,尽管旅客人数增加,运力过剩仍会压低票价。
- 中国民航局2025年至2026年冬春航季计划每周运营约11.95万班航班,其中国际航班超过2.1万班,并将开通多条新航线。
- 国际航协预计,2025年全球航空公司净利润约为360亿美元,客运收益率下降约4%,航空燃油价格下降约13%。
- 中国国航计划融资最高200亿元,用于偿债和增强资本实力;各航空公司正努力在拓展航线与修复财务状况之间取得平衡。