谁来为铁路买单:一场僵局
印尼政府拒绝了动用国家预算偿还雅加达到万隆高速铁路(又称Whoosh)不断累积债务的呼声。高级官员坚持认为,这些债务应由国有企业体系及其新设的主权财富基金承担;中国则释放信号,表示愿意讨论重组,以维持线路运营。这场争论不止关乎一个项目,还涉及印尼如何为大型基础设施融资、国有企业应承担多大风险,以及当成本超出计划时,如何保护纳税人。
目录
负责财政政策和国有企业分红框架的财政部长普尔巴亚·尤迪·萨德瓦态度明确。他认为,负责管理约1,000家国有企业运营和分红的新主权财富基金Danantara,应对该项目的债务负责。
在引用他的话之前,他先阐述了自己的看法:Danantara已经从国有企业获得了可观的现金流,因此也应对相关债务承担责任。
Whoosh已经由Danantara管理。Danantara已经接收了国有企业约80万亿印尼盾的分红,他们就该从那里着手处理。动用国家预算偿还Whoosh的债务有点荒唐。所有国企利润都归Danantara,负担却落到我们头上。如果Danantara拿走国企分红,就应该承担所有责任,包括债务负担。
国家经济委员会主席、战略项目关键协调人卢胡特·宾萨尔·潘查伊坦也表达了相同立场。他表示,解决办法是与贷款方正式重组债务,而不是动用国家预算。他还指出,预计将通过总统令授权成立谈判团队。
在介绍了就此事与北京方面进行磋商的情况后,他概述了政府避免公共财政承压的立场。
真正的问题只是债务重组,从来没有人要求动用国家预算来处理。
北京方面已表示愿意就还款问题展开谈判。这可能意味着延长还款期限、降低超支部分贷款的利率,或设置新的宽限期,使现金流与客流增长相匹配。双方眼下的共同目标是维持列车运行,同时恢复财务稳定。
项目如何融资,以及成本为何上升
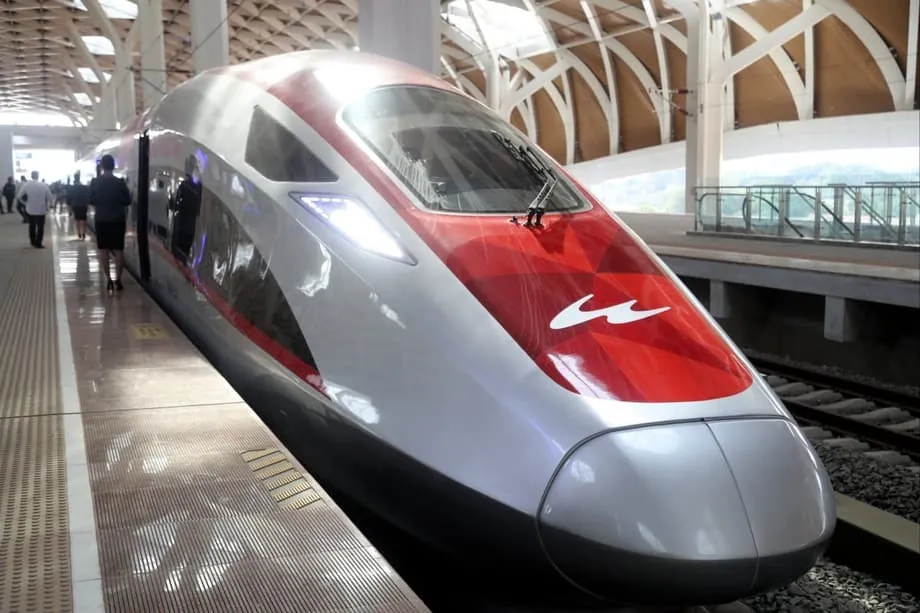
Whoosh于2023年10月开始商业运营。这条全长142公里的线路将雅加达到万隆的行程从约3小时缩短至最高时速下约40分钟。项目最初估算成本接近60亿美元。由于工期延误、土地征收遇阻以及疫情期间的干扰,成本升至约72.7亿美元。约75%的建设资金来自中国国家开发银行贷款,原始贷款部分的年利率为2%。为弥补成本超支,项目又安排了一笔利率较高的贷款,年利率为3.4%,加重了年度偿债压力。
其核心融资模式是企业对企业结构。项目没有直接使用预算资金,而是由一家合资企业借款并建设线路。印尼方面通过国有企业及其控股架构出资。这种设计最初限制了国家预算的显性风险敞口,但也将风险集中到国有企业身上;这些企业如今面临着以现金流覆盖运营和融资成本的考验。
联合体及KCIC的债务
项目公司PT Kereta Cepat Indonesia China(简称KCIC)是一家合资企业。印尼方面由PT Pilar Sinergi BUMN Indonesia牵头,通过四家国有企业持有多数股权,分别是印尼铁路公司Kereta Api Indonesia(KAI)、Wijaya Karya、Jasa Marga和种植园公司PTPN VIII。中方股东包括提供技术、施工和列车车辆的国有铁路及工程企业。KCIC约四分之三的项目成本由中国国家开发银行贷款提供,之后又取得一笔追加贷款,以应对商定的18万亿印尼盾成本超支。
亏损考验着这一架构。公司文件和官方简报显示,KCIC在2025年上半年亏损1.6万亿印尼盾,其中约9,510亿印尼盾由KAI按持股比例承担。更广泛的国有企业联合体在2024年也报告了巨额亏损,反映出当前收入与运营和偿债所需现金之间的差距。随着更多乘客选择这项服务,运营表现已有改善,但仍不足以承担全部融资负担。
Danantara能做什么
Danantara成立的目的是整合国有企业并统筹其分红,如今已成为解决问题的核心。该基金有权管理约1,000家国有企业的运营和分红流向。官员认为,它既然已经收到大笔分红,就应处理Whoosh的债务。目标是维持线路运营、保护关键国有企业的资产负债表,并避免动用国家预算。
目前正在评估两项战略方案。第一,向运营联合体注入新资本,使其能够履行债务义务,避免反复救助。第二,将资产转为完全公有,由另一家公司承包运营,并以集中方式处理债务。无论采取哪条路径,都可能配合贷款重组,延长到期日,并将超支部分的利率降至更可持续的水平。
方案一:注入股权资本
注入新股本可以加强KCIC的资产负债表,提升其履行贷款约定的能力,也可能有助于谈判争取更宽松的贷款条件。缺点是资金必须来自国有企业体系,会占用原本可用于分红或支持其他项目的资金。
方案二:转移所有权
将基础设施纳入公共资产组合,同时由另一家公司负责运营,可能有助于明确责任和长期规划。这也会使负债集中由Danantara管理,并需要设置保障措施,防止负担转嫁给国家预算。批评者提醒,资产转移必须配套透明的会计核算,并明确经济下行时由谁承担费用的规则,以避免道德风险、保护纳税人。
账面压力有多大
财务压力有据可查。KCIC在2025年上半年亏损约1.6万亿印尼盾,此前其股东联合体经历了全年巨额亏损。汇集印尼合作方的Pilar Sinergi BUMN Indonesia在2024年亏损约4.2万亿印尼盾,2025年上半年又亏损约1.6万亿印尼盾。最大股东KAI承担了其中最大份额,2024年约为2.23万亿印尼盾,2025年上半年约为9,510亿印尼盾。KAI还在2024年设立了偿债准备金,以便在KCIC再次面临现金紧张时确保流动性。债务方面,与中国国家开发银行贷款相关的加权利息负担沉重,其中超支部分的利率较高,使每年现金需求在偿还本金前就达到约1.21亿美元。
客流量正在增长。2025年上半年,这条线路运送了约290万名乘客。近期每日客流量在2万至3万人之间。对于一项新服务而言,这是不错的基础,但票务收入仍不足以弥补能源、维护、人员、轨道使用和偿债等综合成本。项目若要实现收支平衡,可能需要客流大幅增长、调整融资结构,或两者兼具。
KAI新任总裁主任博比·拉西丁告诉立法者,如果不解决问题,债务规模和结构将构成严重风险。
该项目的财务和运营问题就像一颗正在滴答倒计时的定时炸弹。
销售额增长固然有帮助,但成本结构同样重要。线路相对较短,因此与更长的线路相比,单名乘客带来的收入上限较低。票价必须兼顾可负担性和成本覆盖需求。改善“最后一公里”接驳并实现票务一体化,可以提升需求。重组债务则能减少现金流出。长期稳定可能需要在这两方面都取得进展。
中国释放的债务重组信号
参与谈判的官员表示,中国愿意通过重组还款安排维持Whoosh运营。这一意愿既出于商业考量,也具有外交价值。这条线路是东南亚首条真正意义上的高速铁路,也是双方合作的旗舰项目。若陷入混乱,损害运营方利益或扰乱服务,对各方都代价高昂。
实际操作中,重组可能包括延长到期日、降低超支部分贷款的利率,或设置宽限期,在客流增长期间暂缓偿还本金。另一种做法是整合债务,制定符合预期现金流的新还款计划。对贷款方而言,目标是稳定运营表现并保障回收贷款;对运营方而言,目标是将需求增长转化为稳定服务和可预测的还款能力。
Danantara领导层表示,正在进行深入评估,预计将通过总统令正式授权谈判团队。谈判过程可能需要经审计的财务报表、新的预测,以及明确利率、到期日和担保安排的条款清单。任何方案还将明确如何使用国有企业分红支付年度债务,同时不动用国家预算。
债务会阻碍雅加达到泗水的规划吗
政府希望解决债务问题,同时不让它拖累将高速铁路向东延伸至泗水的计划。延长线路将开拓更大的出行市场,也可能提高每公里收入,但还需要妥善协调土地、车站以及与通勤铁路和机场的衔接。
负责基础设施和区域发展协调事务的部长阿古斯·哈里穆尔蒂·尤多约诺(简称AHY)在承认必须解决眼前融资挑战的同时,重申了这一立场。
雅加达到万隆高速铁路的债务问题不能妨碍延伸至泗水的既定计划。
解决当前资产负债表压力是扩建的前提。投资者希望明确融资模式和风险分担方式。需求预测必须考虑不断变化的出行模式,包括雅加达铁路网络升级,以及国家首都计划迁往东加里曼丹。如果延伸计划推进,系统的商业逻辑可能改善,但前提是重新设计融资方案,使其符合现实需求,并为公共部门风险敞口设定明确边界。
东南亚区域经验
在整个地区,中国支持的铁路项目成效不一。泰国和马来西亚的高速铁路方案经过重新谈判,以减轻债务负担并重新校准风险。菲律宾的几笔铁路贷款则因政治形势变化而取消。老挝建成了跨境铁路,但多边机构的评估将其描述为规模庞大、回报不确定的或有负债。柬埔寨正在寻求支持建设一条新铁路。越南已批准利用中国贷款在北部建设一条新铁路,并继续推进一项雄心勃勃的南北高速铁路计划,预计成本可能达数百亿美元。共同规律是,需求、成本控制和风险分担决定了项目能否创造价值。
印尼的经验提供了一个现实教训:即使承诺不让国家预算承担风险,只要国有企业亏损不断累积,争论就不会停止。架构至关重要。设计完善的担保、现实的收入预测、透明的报告机制和应急储备,能够同时保护通勤者和纳税人。假设发生变化时,及时重组可以恢复平衡,无须削减服务。
对纳税人和乘客意味着什么
财政部强调,国家预算(简称APBN)不会偿还Whoosh的债务。该项目采用企业对企业模式融资,解决方案将由国有企业及其基金Danantara负责。这一立场旨在避免纳税人直接承担成本。但实际情况更为复杂。国有企业分红同样是公共资产。如果这些企业承担巨额亏损,可用于其他优先事项的财政空间就会缩小。为控制风险,政府已将国企分红与国家预算分开,并正努力将相关债务责任限定在Danantara内部。
对乘客而言,这项服务在速度和舒适度方面明显有所提升。关键是让更多人更频繁地乘坐。这需要有竞争力的票价、可靠的时刻表、与通勤铁路、地铁(MRT)、轻轨(LRT)和公交网络的良好衔接,以及方便易用的跨方式票务系统。客流持续增长,运营效率就会提高。若通过重组减轻偿债压力,更多现金就能用于维护和增加班次。这样,线路才能在改善财务状况的同时,建立稳定的用户群。
透明度的重要性不亚于工程建设。定期公布运营表现和财务状况,说明分红资金中有多少被指定用于铁路债务,并明确Danantara何时以及如何介入,都有助于建立信任。规则清晰,可以降低困难时期负担转嫁给国家预算的风险。
接下来值得关注的事项
几个关键节点即将到来。预计将发布总统令,授权谈判团队与中国国家开发银行及其他债权方协商调整贷款结构。Danantara必须提交详细方案,权衡注入股权资本与转移所有权两种选择,并全面核算成本和收益。超支贷款较高利率的处理方式将是谈判焦点。投资者也希望明确是否存在国家担保,以及担保将如何运作。
运营目标同样重要。需要关注客流增长、高峰和非高峰列车的载客率、准点率以及票价调整。如果目前的雅加达到万隆路段保持稳定增长,且重组后的贷款能减轻现金流压力,那么延伸线路至泗水的计划将更容易获得融资。这些举措都不需要动用国家预算偿还债务,但都需要严格执行和清晰披露。
要点一览
- 印尼政府拒绝动用国家预算偿还Whoosh债务,将责任交由国有企业和Danantara承担
- 项目成本在工期延误后升至约72.7亿美元,成本超支约18万亿印尼盾
- 约75%的建设资金来自中国国家开发银行贷款,原始贷款利率为2%,超支部分贷款利率为3.4%
- KCIC在2025年上半年亏损约1.6万亿印尼盾,KAI按持股比例承担约9,510亿印尼盾
- Danantara正在权衡两项主要方案:向KCIC注入新股本,或将资产转为完全公有并配合贷款重组
- 北京方面已表示愿意重组债务,通过延长到期日或降低利率稳定运营
- 2025年上半年客流量约为290万人次,但收入仍低于运营和融资成本
- 官员表示,债务问题不应拖延线路延伸至泗水的计划,但必须先解决融资和风险分担问题