从咖啡竞争到奶茶风潮
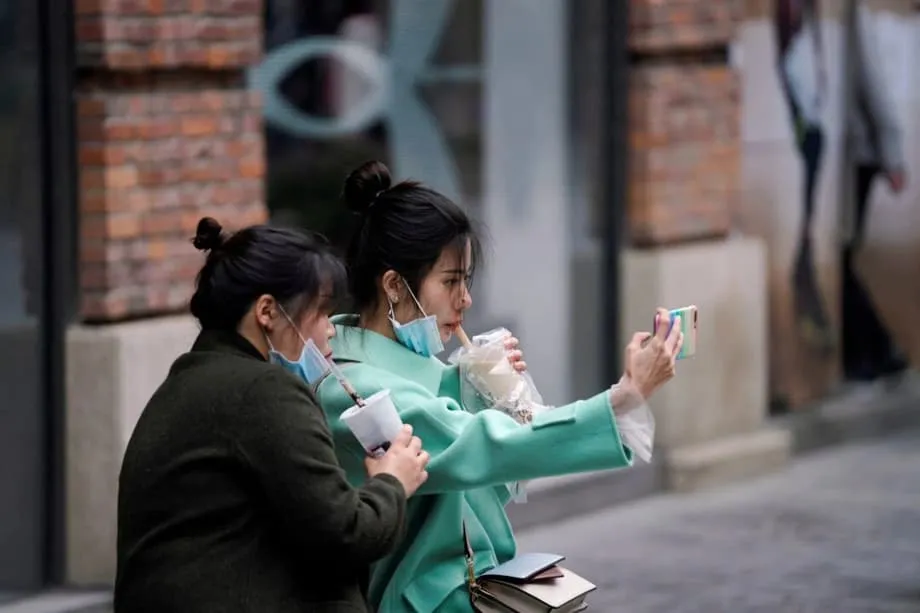
多年来,饮品零售领域最受关注的较量一直是星巴克与瑞幸之争。在咖啡巨头激烈交锋之际,东南亚各地正兴起另一种消费习惯。奶茶(通常也称珍珠奶茶)已从偶尔享用的饮品,变成数百万学生、上班族和外卖骑手的日常选择。这一品类融合了个性化定制、糖分管理、珍珠等富有嚼劲的配料,以及源源不断的季节限定口味。它价格亲民,既契合当地气候,也符合消费者口味。
目录
中国品牌在这股转变中找到了增长空间。它们不断扩张门店网络、提升高吞吐量运营能力,并以走量为导向定价。兼卖茶饮和软冰淇淋的蜜雪冰城,便展现了这种扩张速度。该公司在2024年末提交的香港上市招股书中披露,其全球门店达45,302家,按门店数量计算,印度尼西亚和越南是其最大的两个海外市场。这样的规模正在改变消费者发现和购买饮品的方式,也影响着房东、加盟商和外卖平台制定各自的经营策略。
这股势头并非昙花一现。追踪这一品类的研究机构估算,全球珍珠奶茶市场在2024年的规模为26.3亿美元,预计到2032年将达到约47.8亿美元,年复合增长率接近8%。亚太地区占据最大份额。在东南亚,许多人所说的新式茶饮消费已攀升至数十亿美元规模,经济增长、旅游业复苏,以及将奶茶视为饮品和社交符号的Z世代消费者,都推动了这一趋势。
东南亚为何成为扩张起点
东南亚几乎具备饮品业务快速扩张所需的一切条件。当地一年中大部分时间炎热潮湿,因此冷饮销售旺盛,不会因冬季而出现淡季。城市化让校园和交通枢纽周边人流密集。消费者通常比中国北方消费者更偏爱甜味,这与奶茶的传统配方相契合。行业估算显示,该地区现代茶饮年消费额约为36.6亿美元,其中印度尼西亚遥遥领先,泰国位居第二。
竞争格局也有利于新品牌进入。许多城市尚无拥有数千家门店、根基稳固的本土龙头,这给能够快速开店、借助社交媒体建立品牌认知,并抢先锁定黄金地段的连锁品牌留出了空间。对经营者而言,该地区全年需求稳定,季节性波动较少。对消费者来说,这种业态一举满足了多种需求:想喝提神的茶时补充咖啡因,以加冰淇淋配料的饮品替代甜点,以及选择适合外卖和线上订购的便携饮品。
印度尼西亚庞大的市场规模使其成为品牌争相进入的目的地。年轻消费者、较高的智能手机使用率,以及对甜味冰饮的喜爱,让该国成为东南亚珍珠奶茶需求最大的市场。泰国的咖啡馆文化、越南快速壮大的中产阶层,以及菲律宾消费者对甜饮经久不衰的热情,共同构成了充满潜力的市场版图。新加坡收入水平较高,商场文化浓厚,既是品牌展示形象的市场,也是进军该地区其他市场的跳板。
中国品牌可复制的经营模式
中国茶饮连锁品牌带来了在全球竞争最激烈的餐饮市场之一打磨出来的运营体系。多年的价格战和快速迭代,促使这些企业整合供应链、统一设备标准,并频繁推出新品,让门店保持运转、社交媒体保持热度。在中国,市场已发展为数据驱动的竞争场,运营效率、采购和数字会员计划,与产品口味同样重要。当这些体系进入东南亚时,往往会带来速度和规模上的显著提升。
规模化平价
蜜雪冰城的经营模式以走量、低价,以及茶饮和软冰淇淋双产品线为核心。加盟商可以使用集中采购的原料和设备,并接受标准化培训,从而缩短开店准备时间。截至2024年末,该公司在监管文件中列出的全球门店超过4.5万家,行业追踪机构估算其在东南亚的门店接近4,000家。如此密集的布局提升了品牌能见度,也让消费者更容易发现门店。一名学生在校园附近尝过蜜雪冰城后,可能一周之内就会在交通枢纽、社区商场和外卖平台促销页面上再次看到这个品牌。
规模也增强了品牌与房东和供应商谈判的能力。中央厨房或区域仓库有助于平抑原料成本、减少断货。统一的杯子、杯盖和封口机能降低产品差异。在外带占主导的市场,这些细节可以减少洒漏风险,加快向外卖骑手交单,从而提高每日出单量。
高端定位
在高端市场,喜茶和奈雪则采用另一套经营策略。它们瞄准知名大型商场,投入门店设计,并以更新鲜的茶底和突出水果风味的配方作为卖点,定价也更高。其目标是营造适合堂食的咖啡馆体验,并通过上镜的包装在Instagram和TikTok上带动消费者之间的传播。品牌联名和限时口味让菜单常换常新。另一个快速成长的品牌霸王茶姬,则将业务集中在马来西亚、新加坡和泰国,海外门店约100家,其中马来西亚超过50家。其采用的店内自动化设备缩短了定制冰奶茶的制作时间,有助于在高峰时段兼顾品质与速度。
市场为这两种定位都提供了空间。平价连锁靠门店普及度和价格取胜,高端连锁则凭体验和话题度吸引顾客。中端品牌往往通过精致的门店设计和明星代言脱颖而出。它们共同培养了消费者每隔几周就期待新口味、季节菜单轮换和持续不断的网红营销活动的习惯。
本土化要融入当地,而非显得格格不入
东南亚在语言、宗教和口味方面各不相同。能够实现规模化的品牌懂得因地制宜。在偏好浓郁口味的市场,饮品甜度会相应调高,同时也提供降低甜度的选择。芒果、卡拉曼西柑、百香果和荔枝等热带水果频频出现在菜单上。配料也不再局限于木薯珍珠,还包括仙草、芦荟、奶盖和布丁,让门店既能吸引甜品爱好者,也能满足茶饮消费者。
当地认证和合规要求同样重要。在印度尼西亚、马来西亚等穆斯林人口占多数的市场,清真认证能提升品牌公信力,也有助于进驻大型商场和外卖平台。包装需符合当地语言要求。季节性营销则与地区节庆相结合,从斋月到宋干节和农历新年皆是如此。以蜜雪冰城“雪王”为代表的吉祥物和品牌主题曲,逐渐成为文化梗,以较少的付费媒体投入培养消费者忠诚度。
外卖发挥着核心作用。超级应用促销期间,订单量往往会激增,因此连锁品牌会在门店设置独立的骑手取餐通道,以避免拥挤。品牌应用中的会员计划通过积分和免费配料奖励回头客。表现最好的门店会通过明确的加购选项,迅速将首次尝试转化为复购,例如在水果茶上加一份软冰淇淋,或将饮品与限时小食搭配销售。
门店经济、加盟经营与选址竞争
加盟模式主导着该地区的门店扩张。许多品牌的投资水平与在中国开店相近,但由于当地牌照、语言和采购方面的差异,开店流程可能更复杂。尽管如此,加盟商表示,相比趋于饱和的中国大陆市场,当地的投资回收期颇具吸引力。商场入住率高,外卖平台促销频繁,若选址得当,首年经营业绩就可能相当不错。
随着更多连锁品牌入场,黄金地段日渐稀缺。校园、交通枢纽和中端商场仍是争夺重点。在新加坡等地,中国品牌将这座城市作为展示窗口。它们愿意承担较高的租金和人力成本,以树立国际化形象,再将这套模式推广至印度尼西亚、越南和泰国。新加坡还拥有充足的人才资源,以及鼓励运营规范的监管环境。
一些地区的不满声音正在上升,房东被指偏袒资金雄厚的新进入者,冷落规模较小的本土咖啡馆。但更大的趋势是,市场竞争加剧,运营速度、菜单丰富度和成本控制能力变得更加重要。消费者能享受到更多选择和频繁促销,而竞争对手则被迫升级运营、优化定价。
供应链、速度与质量控制
原料采购仍是一项挑战,尤其是对特定茶叶、糖浆和配料有严格要求的品牌。跨境物流可能缓慢或不稳定,导致阶段性缺货。许多连锁品牌会在保证品质的前提下,以本地替代品搭配进口原料,或建立服务多个国家的区域配送中心。效率最高的经营者会拓展供应商来源、统一设备标准,并培训员工在某种配料短缺时灵活调整。
速度是竞争优势。自动泡茶机、封口机和预先计量的糖浆能在不影响口味的前提下缩短制作时间。人工智能预测工具可以帮助店长安排人手、订购原料,并在非高峰时段制定动态促销。质量控制团队会定期进行审核,通常包括神秘顾客调查,以及对门店等候时间、退款率等指标的集中监测。由此,品牌即使跨境从数十家门店扩张到数百家,也能提供更一致的体验。
各国市场概览
印度尼西亚和泰国领跑
印度尼西亚是东南亚奶茶需求最大的市场。蜜雪冰城的监管文件显示,截至2024年9月,该国门店达2,667家。在中国以外的单一国家市场中,竞争对手很少能达到这一规模。泰国消费者早已习惯甜饮和咖啡馆文化,对平价和高端连锁品牌都表现出热情。全年炎热的天气推动冰饮持续热销,游客人流则提振了曼谷和度假城市的销售。
马来西亚和新加坡是展示窗口
马来西亚成熟的饮茶文化和庞大的中产阶层,为品牌提供了广阔的目标客群。霸王茶姬在当地开设了50多家门店,既反映出消费者需求,也体现了商场门店模式易于复制。新加坡则是品牌检验品质的标杆市场。品牌会在曝光度高的地点测试定价、服务速度和限量产品。该市多元的消费者群体让连锁品牌在区域推广前,能够了解国际顾客的反应。随着中国经营者在增速放缓的本土市场之外寻求增长,新加坡作为扩张起点的作用日益凸显。
越南和菲律宾快速崛起
截至2024年末,越南以1,304家门店成为蜜雪冰城最大的海外市场之一。胡志明市和河内年轻人口众多,零售业态密集,品牌网络效应容易发挥。在菲律宾,连锁品牌正适应当地消费者嗜甜、外卖使用率高的市场特点。审慎扩张并与本地供应商合作,正帮助品牌避免在物流方面过早遇挫。
竞争对手和相关品类如何应对
奶茶热潮迫使咖啡和冰沙连锁品牌作出调整。许多品牌扩大了冷泡茶菜单,尝试奶盖,并推出水果茶系列,以提升全天各时段的客流。本土茶饮品牌则以更具竞争力的定价和更快的产品迭代作出回应。贡茶、CoCo和虎头局等台湾先行品牌依然广受欢迎,在一些城市也成为配方正宗与否的参照。
科技投入正在扩大。促销活动如今通过品牌应用、超级应用和聊天平台传播。经营者利用数据安排员工、定制优惠券,并为注重健康的顾客管理糖分选项。在马来西亚和新加坡,对包装饮料征收的糖税促使消费者转向可选择糖分的菜单和较清淡的配方。如果更多政府推进公共卫生目标,这一趋势可能扩展至整个地区。
值得关注的风险
快速扩张伴随着风险。原料短缺、租金上涨和员工流动率高都可能侵蚀利润。社交媒体是主要营销渠道时,品质下滑会更快损害品牌形象。监管机构可能收紧对糖分或塑料的规定,从而推高成本。各地语言和文化差异显著,因此在雅加达畅销的产品,可能需要针对曼谷或马尼拉作出调整。稳妥的做法是兼顾速度与耐心:增强供应链韧性、加大培训投入,并按城市逐步本土化菜单。
市场是否饱和也是一个问题。今年足以支撑三家门店的学生聚集区,如果六个品牌同时进场,可能很快就会达到承载上限。优秀的经营者会利用数据控制扩张节奏,避免门店相互分流,并在成本前置的开业初期扶持加盟商。把东南亚视为单一市场的品牌会遭遇挫折,而逐国制定策略的品牌则能保持增长势头。
要点
- 受甜味偏好、炎热天气和社交媒体文化推动,奶茶已成为东南亚消费者的日常选择。
- 中国连锁品牌带来了在本土激烈竞争中积累的规模优势和运营纪律,帮助它们快速开店并采取积极定价策略。
- 蜜雪冰城在香港监管文件中披露,截至2024年9月其全球门店达45,302家,印度尼西亚和越南是其最大的海外市场。
- 行业估算显示,东南亚现代茶饮消费额接近36.6亿美元,印度尼西亚和泰国居前。
- 全球珍珠奶茶销售额预计将从2024年的26.3亿美元增至2032年的约47.8亿美元,年复合增长率接近8%。
- 平价连锁主打门店普及度和价格,喜茶、奈雪等高端品牌则凭借消费体验、原料和门店设计展开竞争。
- 本土化举措包括提高甜度、使用热带水果、在穆斯林人口占多数的市场取得清真认证,以及围绕节庆开展营销。
- 供应链仍面临挑战,因此品牌会将进口原料与区域配送中心相结合,并统一设备标准,以提升速度和稳定性。
- 加盟意愿强烈,但各国牌照和语言差异使开店流程较为复杂。
- 主要风险包括市场饱和、糖分监管、人员配置和物流瓶颈,需要审慎控制扩张节奏并因地制宜。