身为产油国,却仍大量进口燃料
印尼拥有丰富的油气资源,但经济日常运转所依赖的燃料仍有很大一部分需要进口。该国日产原油约60万桶,国内消费量则约为160万桶。缺口由进口原油和成品油共同填补,进口量通常合计约100万桶/日。老旧炼油厂只能满足全国约60%的需求,使家庭和企业暴露于国际价格波动之中,也令政府预算因燃油补贴而承压。
目录
印尼的炼油体系主要建于20世纪70年代至90年代。这些炼厂虽分阶段进行过升级,但总产能和产品质量仍难以满足汽油、柴油和航空燃油需求的快速增长。提高高价值产品产量的深度炼化能力未能跟上需求,而老旧设施也更难达到更严格的清洁燃料标准。多年来,来自海峡对岸新加坡的进口填补了这一缺口;新加坡是全球炼油和贸易枢纽。
市场趋紧时,供应压力会更加明显。2025年10月,包括壳牌和英国石油公司在内的私营运营商报告出现短缺,提醒人们物流和质量规格可能很快成为供应瓶颈。汽油乙醇含量方面的分歧,以及向国有企业印尼国家石油公司采购的问题,使采购工作更加复杂。加油站断供或价格上涨时,家庭和小企业最先受到冲击;补贴增加时,财政部门则要承担成本。
印尼如何走到今天
自20世纪90年代中期以来,印尼没有新建大型炼油厂投入运营。一些项目曾被提出,但后来延期或缩减规模。与此同时,人口增长、汽车保有量上升和工业活动持续发展,推动燃料需求攀升。陈旧基础设施与新的消费模式之间的落差不断扩大,而对补贴燃料的依赖也令定价和投资决策更加复杂。
产量下滑,需求上升
随着成熟油田产量递减、投资周期滞后,原油产量已从20世纪90年代中期约160万桶/日的峰值降至如今约60万桶/日。消费量有时每年增长约4%至5%,主要由交通运输和物流业带动。官员设定了目标,计划通过重新启用闲置油井、开发较小规模的新发现,到2029年将石油产量提高至约90万至100万桶/日,但这项工作需要时间和资金。
炼油厂老化,升级停滞
根据检修周期不同,印尼国家石油公司的六座主要炼油厂每天可加工约106万至115万桶原油。扩建和现代化改造重点厂区的项目屡遭延期。巴隆岸炼油厂已完成第一阶段升级;作为旗舰项目的巴厘巴板炼油厂发展总体规划,旨在将产能从约26万桶/日提高至36万桶/日,并将燃油质量提升至欧5标准。另一个位于图班、日产能30万桶的项目原计划与外国合作伙伴共同建设,但制裁使融资和技术获取复杂化,项目因此受挫。
基础设施与补贴
印尼群岛各地的输油管道和储存设施有限,推高了运输成本,也增加了局部短缺的风险。补贴燃料有助于低收入消费者维持可负担性,但也会刺激消费;全球油价上涨时,还会加重财政负担。基础设施有限、燃油补贴和需求上升共同造成了对进口的结构性依赖。
依赖新加坡与价格压力
印尼进口燃料中有一半以上经由新加坡采购。新加坡是世界级炼油和贸易中心,拥有大型储罐、复杂炼油厂和完善的航运网络。地理位置相近使交付快速且灵活,但印尼官员对定价和依赖单一枢纽日益不满。政府已表示,将推动供应来源多元化,转向美国和中东,并在未来几个月减少从新加坡采购。
能源与矿产资源部长巴赫利尔·拉哈达利亚将这一转变描述为争取议价能力、改善价格的战略举措。
这不仅是价格问题,也是地缘政治问题。我们需要与其他国家保持平衡……新加坡没有石油,但我们从那里采购。印尼占总产量的34%,但价格却和中东一样。我认为这是一种可耻的策略。
当局表示,作为更广泛多元化战略的一部分,近期有望大规模转移进口来源。这将分散风险,但也意味着航程更长,原油和成品油品种组合有所不同。必须谨慎管理航运时间、储存需求和调和规格,以免形成新的瓶颈。
新一轮炼油厂建设
雅加达已将扩大炼油产能提升为国家优先事项。计划是在多个岛屿建设数座新炼油厂,合计新增产能100万桶/日,高于此前50万桶/日的目标。这一建设计划与一批总价值约400亿美元、共21个下游项目相配套,其中包括煤炭气化、石油储存及相关基础设施。官员还计划在巴淡岛附近的尼帕岛新建一座可储存100万桶原油的设施,以增强供应韧性。
其中一项核心项目是在估计耗资125亿美元的基础上,拟建一座日产能约53.15万桶的炼油厂。该厂设计为可加工国产和进口原油。项目发起方强调,项目有望节省进口开支、带动经济,并在建设和运营期间创造数万个直接和间接就业岗位。
大型复杂项目
巴厘巴板炼油厂升级项目是提高清洁燃料产量、降低进口依赖的关键。经历多年挫折后,印尼国家石油公司受到敦促,需要加快推进。公司管理层表示正在响应号召,努力推动新增产能投产。
印尼国家石油公司总裁兼董事西蒙·阿洛伊修斯·曼蒂里表示,政策制定者的推动有助于项目落实。
财政部长指出缺乏新炼油厂,这一反馈很有价值。我们的重点是加快炼油厂建设并提升运营表现,从而供应质量更高的燃料,增强能源韧性。
印尼国家石油公司还失去了数项计划中的合作,或不得不重新谈判,使其只能在自身资产负债表上承担更多扩建风险。公司仍计划扩大炼油和石化业务,以满足印尼国内对高价值产品不断增长的需求。
模块化炼油厂试验
在大型资本项目之外,印尼也在探索建设小型模块化炼油厂网络。官员讨论的方案最多包括17座预制装置,与传统巨型炼油厂相比,建设速度更快、前期成本更低。模块化装置的典型产能为5万至15万桶/日,可部署在产油区附近,以缩短供应线路并根据原油品种调整加工方案,包括加工从美国进口的原油。
印尼主权能源投资机构达南塔拉负责人罗桑·鲁斯拉尼介绍了新炼厂与可用原油相匹配的技术考虑。
印尼将向国内进口原油,因此需要建设与美国原油特性相匹配的炼油厂,投资也将据此进行。
能源部副部长尤利奥特·丹绒表示,选址时将努力降低物流成本、加快交付。
计划将炼油厂设在靠近产油区的地方。
模块化方案有望加快建设,但分析人士提醒,这类装置在复杂程度和规模上存在局限。小型炼油厂通常缺乏先进的二次加工装置,因而汽油和柴油收率有限,加工多种原油的灵活性也较低。小批量货物可能推高运费;若高度依赖单一进口原油品种,一旦套利空间收窄,印尼就可能面临价格飙升风险。这些装置有助于填补缺口,但不太可能取代至少一两座大型复杂炼油厂的需求;后者能够灵活加工不同品级原油,并以有竞争力的成本生产石化产品。
生物燃料与国内替代能源
印尼正推动使用B50生物柴油,即生物柴油占50%的混合燃料,其中生物柴油主要由棕榈油制成,以减少柴油进口并增加农民收入。与化石柴油相比,提高掺混比例可降低进口支出和温室气体排放。随着汽车发动机和配送网络逐步适应更高生物柴油含量,这项政策也从早期的B20、B30掺混要求稳步升级。
棕榈油的关联引发了国际审视。贸易伙伴已在世界贸易组织质疑相关可持续性主张和土地利用影响。印尼官员表示,可追溯性和更好的种植园管理做法将有助于回应关切。在高掺混比例下维持稳定质量也是一项技术挑战,尤其是在较冷的高地地区以及重型设备的应用中。不过,生产商和发动机制造商已在添加剂和物流方面取得进展,以确保燃料供应可靠。
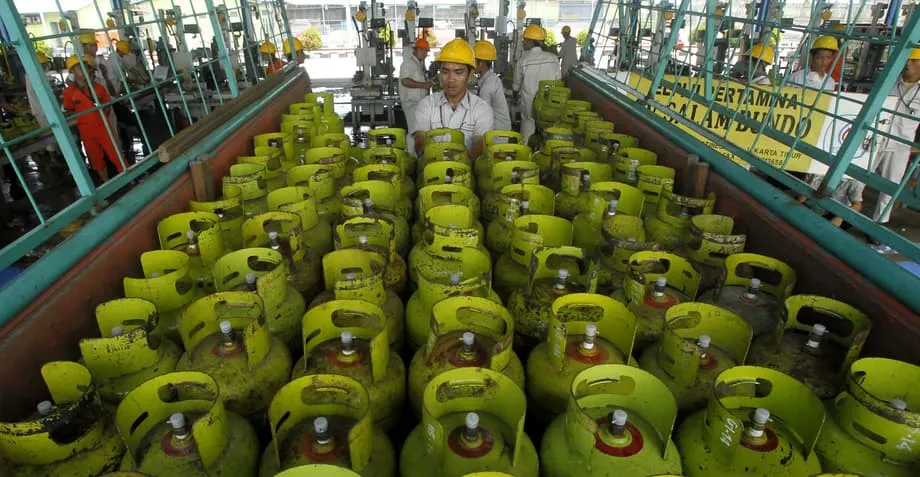
在家庭能源方面,政府推广以煤炭为原料的二甲醚,作为进口液化石油气的替代品。二甲醚可在苏门答腊或加里曼丹生产,从而减少对液化石油气船货的依赖,降低补贴成本。此举旨在开发国内资源,同时为未来做准备,让清洁燃料和电气化在烹饪与交通能源需求中占据更大比重。
官员还提到建设绿色炼油厂,将生物基原料加工成可再生柴油和可持续航空燃料。这些项目将支持印尼到2060年实现净零排放的承诺,同时增强其在全球需求日益增长领域的工业能力。
供应脆弱性与安全风险
能源安全不仅取决于原料和产能,也取决于运营是否安全可靠。近年来,印尼国家石油公司的数处设施发生火灾,包括炼油厂和燃油仓库,导致配送中断,并引发更广泛的风险管理审查。要在新装置投产后维持更高处理量,就必须投资安全系统、设备维护和防火措施。
2025年私营加油站的燃油紧张也反映出规格方面的摩擦。许多国家在汽油中使用乙醇作为含氧添加剂,并借此调节辛烷值。掺混比例和供应链必须符合当地标准与储存规范。明确且统一的规格,加上终端充足的缓冲库存,可降低采购争议演变为消费者断供的可能性。
在战略节点增加储存设施也能发挥作用。计划在巴淡附近建设的100万桶储油设施,以全球标准衡量规模有限,但这是推动在印尼群岛各地实施更广泛库存战略的一步。在消费中心和炼油厂附近储存燃料,可在天气或航运受阻时缩短交付时间。
上游前景与外交政策联系
印尼的上游战略与进口政策密不可分。官员计划重振老油田、重新启用数千口闲置油井,并将更多国产原油转供国内炼油厂。有关部门还探讨了重新分配数百万桶原本计划出口的原油,让升级后的炼油厂能够加工更多本地油种。这种做法有助于将更多价值留在国内,并降低对成品油进口的依赖。
在天然气方面,阿拉弗拉海的马塞拉项目和纳土纳地区气田仍是长期发展机遇。开发这些资源可加强电力供应和工业燃料保障,使电网和部分岛屿能够逐步替代柴油发电机。即使这些气田以天然气为主,更广泛的油气投资也能加强供应链、工程能力和税基,为下游升级提供支撑。
印尼正将原油来源多元化,纳入美国、中东以及可行情况下价格折让的俄罗斯船货。任何计划都必须权衡价格、航运时间、制裁风险和炼厂配置。预计达南塔拉将协调融资与合作事宜,其中包括一项贸易安排:增加采购美国能源产品,以换取印尼商品更好的市场准入。如果商业条件合适,针对轻质低硫原油设计的模块化炼油厂也可服务于这一战略。
成功的衡量标准
成功与否可以量化。进口成品油数量稳步下降、岛际物流更加顺畅、加油站价格受全球涨价冲击的幅度减小,都将表明取得了进展。炼油厂开工率应当提高,印尼也应能够加工更多种原油,包括过去用于出口的国产油种。随着国内供应增长、生物燃料替代部分柴油,补贴支出应有所减轻。
大型复杂炼油厂和经过筛选的模块化装置可以并行发展。前者可带来规模经济和为本地制造业提供原料的石化产品;后者则能在产油区或需求中心附近增加灵活性。两者都需要可信的时间表、透明的合同和严格的安全标准。具备这些条件后,印尼便能从自身资源中获取更多价值,并增强这个依赖燃料支撑交通、电力和工业的群岛国家的韧性。
要点速览
- 印尼日产原油约60万桶,消费量约为160万桶。
- 炼油厂只能满足国内燃料需求的约60%,留下巨大的进口缺口。
- 官员计划在多个岛屿建设数座新炼油厂,合计产能达100万桶/日。
- 另有一座日产能53.15万桶、耗资约125亿美元的炼油厂纳入建设计划。
- 印尼力图降低对新加坡的依赖,并将进口来源多元化至美国和中东。
- 印尼正在评估模块化炼油厂以加快扩充产能,但分析人士警告其规模和原油加工灵活性有限。
- B50生物柴油要求和用于替代液化石油气的二甲醚,旨在减少进口并开发国内资源。
- 升级安全设施、扩大储存能力并明确燃油规格,是避免未来供应中断的关键。