重谈贷款旨在减轻KAI负担,确保Whoosh项目顺利运营
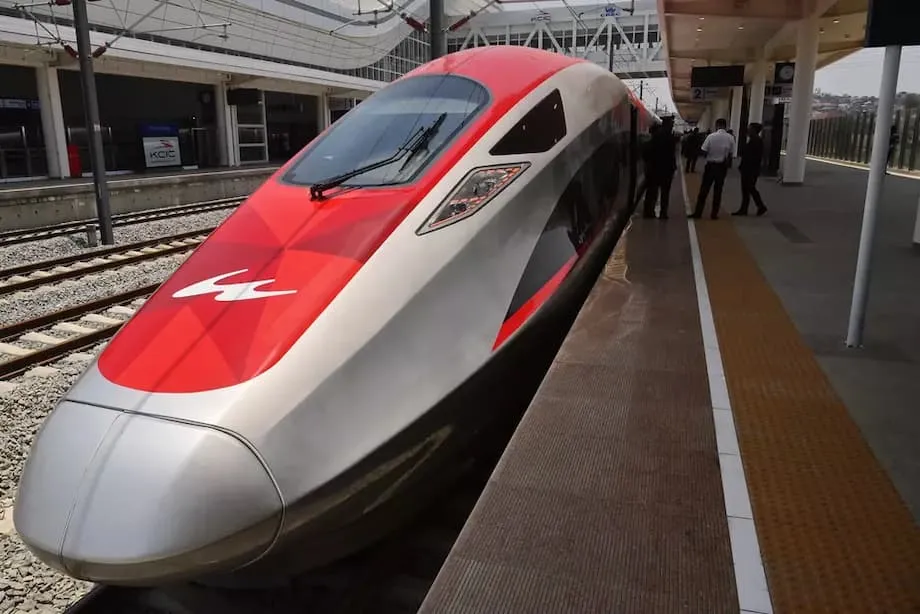
印尼正准备与中国重启谈判,商讨为雅加达至万隆高铁提供资金的债务问题。这条线路被称为Whoosh。此举由国有企业部长埃里克·托希尔牵头,旨在减轻印尼国家铁路公司(KAI)的压力。KAI是该项目的核心运营方。谈判桌上的一个选项是让KAI专注于列车运营,同时由国家承担轨道、车站等核心基础设施的责任。此举意在减轻长期资产和巨额借款对KAI资产负债表造成的负担,同时保障这项改变了西爪哇出行方式的旗舰服务。
目录
Whoosh于2023年10月开始运营,将雅加达到万隆142公里的行程缩短至约45分钟。客流稳步增长。2025年上半年,这条线路运送了290万名乘客,同比增加约10%。不过,受欢迎程度尚未抵消建设贷款和延期成本带来的压力。项目耗资约119.6万亿印尼盾,约合73亿美元,其中四分之三由中国国家开发银行提供融资。初始贷款的年利率接近2%。疫情和土地征收问题导致成本增加约12亿美元后,印尼接受了一笔额外贷款,利率为3.4%。
债务压力如今已反映在企业业绩中。KAI通过一个国有企业财团持有项目运营公司印中高铁有限公司(KCIC)最大的印尼国内股份。该公司报告称,2025年上半年与这条线路相关的亏损达1.24万亿印尼盾。尽管较去年同期有所改善,但仍是沉重的拖累。埃里克·托希尔已表示,在Whoosh债务得到可持续处理之前,政府不会批准计划中的线路延伸至泗水。今年,国家还向KAI注资1.8万亿印尼盾,但官员强调,这笔资金指定用于扩建大雅加达地区的通勤铁路,而非为高铁项目再融资。
融资结构及其为何难以为继
项目的融资结构有助于解释当前的压力。KCIC是印尼和中国投资者合资成立的企业。在印尼一方,持股主体是印尼国有企业协同平台公司(PSBI),其控股股东包括KAI、建筑公司Wijaya Karya、收费公路运营商Jasa Marga,以及种植园公司Perkebunan Nusantara VIII。PSBI持有KCIC 60%的股份,其余股份由中国财团北京雅万高铁公司持有。项目融资采用了铁路建设中常见的模式:股东出资承担四分之一的成本,其余部分由中国国家开发银行提供大额优先贷款。
资金成本对铁路项目至关重要。即使基础利率较低,数十亿美元贷款累积起来仍会产生庞大债务。初始年利率为2%,在预算较小、工期较紧时看似可以承受。但疫情扰乱了供应链,封控拖慢了施工进度,土地征收也比预期耗时更长。印中双方同意,项目还需要额外的18万亿印尼盾,约合12亿美元,才能完工。这笔追加融资的利率升至3.4%。综合利率和本金规模的增加,推高了年度偿债需求,而运营团队当时还在处理项目初期的磨合问题。
收入增长尚未跟上还款需求。铁路需要时间才能形成成熟的客流量。需求取决于接驳线路、最后一公里通达性、票价和可靠性。官员和议员表示,目前客流低于最初预测。早期一些预测曾假设,线路进入稳定运营初期后,每日客流将达到5万至7.6万人次。据议会简报,实际载客率更接近悲观情景预测值的40%至50%。目前估计每年约1.5万亿印尼盾的票务收入,可以覆盖部分运营和维护开支,但不足以支付全部利息和本金摊还。据报道,KAI每年必须支付近2万亿印尼盾的项目相关利息,这一数字凸显了运营现金流与融资需求之间的缺口。
贷款结构简表
- 总成本:约119.6万亿印尼盾,或73亿美元。 - 贷款方占比:中国国家开发银行提供75%,股东承担25%。 - 利率:初始贷款利率接近2%,超支部分贷款利率接近3.4%。 - 结构:KCIC获得优先贷款,其余资金由PSBI和北京雅万高铁公司以股权出资提供。
客流与初期运营
Whoosh已证明印尼发展城际高速铁路的可行性。在拥堵的高速公路上,驾车完成全程所需时间远长于乘坐高铁。高速铁路服务也带动了接驳列车需求。乘客可通过短程接驳列车前往万隆市区车站,并在哈利姆终点站换乘雅加达轻轨及其他交通服务。随着换乘衔接改善,网络效应理应增强,但初期增长尚未填补超支造成的财务缺口。
新方案下各方承担哪些责任
部长埃里克提出一种模式:KAI专注于运营,包括列车、时刻表和服务质量;国家则承担轨道、电力和车站等核心基础设施责任。资产分离可以改变财务状况,使公共机构能够在账面上持有使用年限较长的基础设施,并采用期限更长的借款。之后,KAI可通过轨道使用费或特许经营费支付线路使用权费用。此举旨在降低运营公司的利息成本,将不再由KAI持有的资产从其损益表中剔除折旧,并让管理层集中精力提升收入和服务质量。
许多铁路系统都将运营与基础设施分开。实际上,轨道和车站的公共所有者可以通过成本更低、以主权信用为支持的金融工具,或混合融资进行再融资。这包括多边贷款、发行本地债券,或采用票面利率较低的结构化产品。运营公司支付经协商确定的使用费,费用会兼顾社会价值和商业潜力。如果印尼为Whoosh采取这一方案,国家很可能会加强监管,确保使用费既能鼓励提高效率,也能体现更快出行和城市间经济联系带来的公共效益。
Danantara介入协调解决方案
印尼主权投资机构Danantara目前已参与这一进程。该基金已将Whoosh列为优先事项,并正与KAI合作,研究重组KCIC债务、重新平衡股权风险敞口的方案。Danantara拥有相应授权和灵活性,可以引入新资本、偿还部分贷款,或安排新的融资结构,以降低KAI和PSBI旗下公司的近期现金负担。这可能包括协商降低利率、延长到期日、争取本金偿还宽限期,或同时采取多项措施。
Danantara首席运营官多尼·奥斯卡里亚证实,相关审查正在进行并持续推进。他介绍了评估工作的进展,并表示计划将解决方案纳入该基金今年的正式工作计划。
多尼表示,评估工作仍在进行,预计很快完成。
KAI新任总裁董事鲍比·拉西丁已警告议员,不能忽视项目的财务状况。他称高铁债务是一项风险,若不处理,可能会引发严重后果;他还强调,KAI正与Danantara密切协调,以保护公司的其他业务。
鲍比在议会听证会上表示,KCIC问题犹如一颗定时炸弹,债务负担正在拖累KAI的业绩,必须推进重组。
中印尼关系与政治因素影响谈判
Whoosh是印尼与中国关系不断深化的象征,也经常出现在高层会谈中。该项目是东南亚首条真正意义上的高速铁路,也是中国“一带一路”建设在当地一个醒目的组成部分。这种显著性有利有弊:它有助于双方就技术解决方案和贷款条款调整建立共识,也意味着双方会权衡任何变动释放的政治信号,尤其是涉及降低利率或在合作伙伴间转移风险的变动。
让线路保持良好运营符合印尼的切实利益。这项服务支持商务出行和旅游业,并促进爪哇岛区域一体化。总统普拉博沃·苏比安托已表示支持将Whoosh向东延伸至泗水,其团队正在制定指导这项工作的新版框架。任何延伸项目都需要充分吸取首期工程的经验教训,包括建立可预期的土地征收流程、加强与其他交通项目的前期设计协调,以及制定能使建设进度与现实客流增长相匹配的融资计划。
客流与收入能否弥补缺口
乘客人数正在朝正确方向增长。2025年上半年,Whoosh运送了290万名乘客,对于一项新服务而言,这是相当可观的数字。扩充接驳线路并改善线路两端的衔接,可以进一步增加需求。在雅加达,便捷可靠地换乘轻轨、快速公交和通勤铁路,可提升哈利姆车站的通达性。在万隆,直达市中心的线路可以缩短门到门出行时间。票务整合也能起到帮助,例如推出联程票,或为组合行程提供折扣。
票价也是一个调节手段。高铁可以根据一天中的时段和一周中的日期,实行动态票价。促销票价已经吸引更多乘客体验这项服务。与当地旅游局、大学和会议活动合作,可以提高非高峰时段的上座率。除了票务收入,车站周边开发也能创造新的收入来源。许多铁路公司通过零售租赁、停车、广告,以及邻近土地的联合开发获取收益。印尼有很大机会将车站打造为商务和休闲枢纽,在不急于大幅提高基础票价的情况下增加收入。
即使客流继续增长,管理层仍需要找到融资方案。全球铁路项目通常需要数年时间才能达到成熟的载客率。可行的债务结构能够为其争取这段时间。Danantara的介入以及埃里克提出的资产分拆方案,旨在使融资安排与现实的运营节奏相匹配。这正是核心权衡所在。如果线路能够完成交通使命,同时减轻债务偿付负担,就有望在不压缩乘客利益或挤压KAI其他服务的情况下实现稳定的经济效益。
对雅加达到泗水延伸线意味着什么
官员坦言,泗水延伸计划取决于能否为Whoosh找到持久的解决方案。将线路延伸至爪哇岛其他地区,会扩大项目规模和效益,但也会加大融资挑战。在进一步向东动工之前,必须明确现有线路的商业模式,包括谁拥有资产、谁支付使用费,以及各方如何分担风险。新版监管框架已在制定中,为延伸工程提供指导。预计该框架将涉及土地征收时限、合同管理,以及私人共同投资者与国有机构并行参与的方式。
二期工程可能会分阶段建设,设定现实的客流增长预期,并结合多种资金来源,分散不同时期的风险。线路走廊扩大后,与货运及传统客运服务的衔接也会更加重要。规划人员需要确保时刻表和换乘安排尽量减少冲突、提高运力利用率,服务整个岛屿的交通网络,而不只是单一的高端服务。
国家资产负债表面临的风险及其控制方式
国家已通过向相关公司注资以及为KCIC提供政策支持,帮助这条铁路运营。PSBI旗下公司2024年合计亏损约4.2万亿印尼盾。这些亏损会给KAI及其他每天提供基本公共服务的同类企业带来压力。重组旨在防止高铁项目削弱国有企业整体。
有多种工具可以管控这一风险。政府间对话可以为正式调整中国国家开发银行贷款条款铺路。延长贷款期限并降低利率,可以缓解年度现金需求。设置本金偿还宽限期,则能为客流增长争取时间。资产分离使国家能够用更适合基础设施项目的长期限金融工具,为轨道和车站再融资。Danantara可以协调部分偿还现有贷款,并考虑发行国内债券或开展多边联合融资,以改善融资结构。单独看,每项措施的作用都有限,但综合运用可以恢复稳定。
官员和评论人士也在关注一些国家因基础设施项目背负巨额外债、最终陷入困境的警示案例。印尼的情况在几个重要方面有所不同:国内市场规模较大,资产已投入运营且颇受欢迎,国家也可以通过Danantara和其他机制采取行动。不过仍须保持审慎,避免新增债务只是将负担转移到别处。这一进程遵循的原则很简单:让列车继续运行、保持票价合理、保护KAI的核心业务,并使债务偿付与现实现金流相匹配。
要点
- 印尼计划与中国重新谈判Whoosh贷款,以减轻印尼国家铁路公司的压力。
- 一项可行方案是由KAI负责列车运营,同时由国家持有并为轨道和车站融资。
- 这项耗资73亿美元的项目有75%的资金来自中国国家开发银行;初始贷款利率为2%,超支部分贷款利率为3.4%。
- 2025年上半年客流达290万人次,同比增长10%,但收入仍不足以满足债务偿付需求。
- 2025年上半年,KAI录得与这条线路相关的亏损1.24万亿印尼盾,虽有所改善,但负担依然沉重。
- 印尼主权投资基金Danantara正与KAI协调债务重组计划。
- 议员敦促政府拿出具体解决方案,避免风险波及其他国有企业。
- 政府表示,在Whoosh债务趋于稳定前,不会推进雅加达到泗水的延伸工程。