泰国的电动汽车革命:中国投资激增
泰国长期以来被称为“东南亚底特律”,如今其汽车产业正经历一场深刻变革。这个曾由日本汽车制造商主导的国家,如今正处于新一轮浪潮的中心:电动汽车(EV)革命,而这场变革很大程度上由中国投资推动。短短几年间,中国电动汽车制造商已向泰国投入超过14亿美元,建设工厂、布局供应链,并挑战该地区汽车产业的现状。
目录
这股投资热潮不仅意味着道路上将出现更多新车,也代表着泰国工业格局、经济雄心以及其在全球清洁能源转型中角色的根本性转变。但这一进程并非没有挑战:价格战、本土产业受到冲击以及长期可持续性问题,都是不可忽视的隐忧。
中国电动汽车制造商为何纷纷涌向泰国?
过去十年,中国电动汽车产业在慷慨的政府补贴和激烈的国内市场竞争推动下迅速发展。随着国内竞争加剧、西方市场筑起贸易壁垒,中国汽车制造商开始到海外寻找新机遇。泰国拥有成熟的汽车产业基础、优越的战略位置和政府激励措施,很快成为理想目的地。
有几个因素让泰国尤其具有吸引力:
- 政府激励措施:泰国政府推出了一系列补贴、减税和生产激励政策,以吸引外国电动汽车制造商。其中包括每辆车最高15万泰铢的现金补贴,以及鼓励本地生产而非进口的要求。
- 战略位置:泰国位于东南亚中心,可进入规模庞大的区域市场,并拥有成熟的物流网络。
- 汽车产业底蕴:数十年来作为区域制造中心的经验,让泰国拥有熟练的劳动力和完善的供应链,不过这套供应链过去主要服务于汽油车。
- “一带一路”倡议(BRI):在“一带一路”倡议框架下,中泰合作不断深化,为中国投资进一步铺平道路,电动汽车也被列为双方合作的优先领域。
因此,比亚迪、名爵、长城汽车、长安汽车以及欧萌达与杰酷等中国领先品牌,纷纷宣布在泰国制造业进行重大投资,或启动相关项目。例如,比亚迪在罗勇府的新工厂计划年产15万辆汽车,并创造约1万个就业岗位。
中国电动汽车如何冲击泰国汽车产业
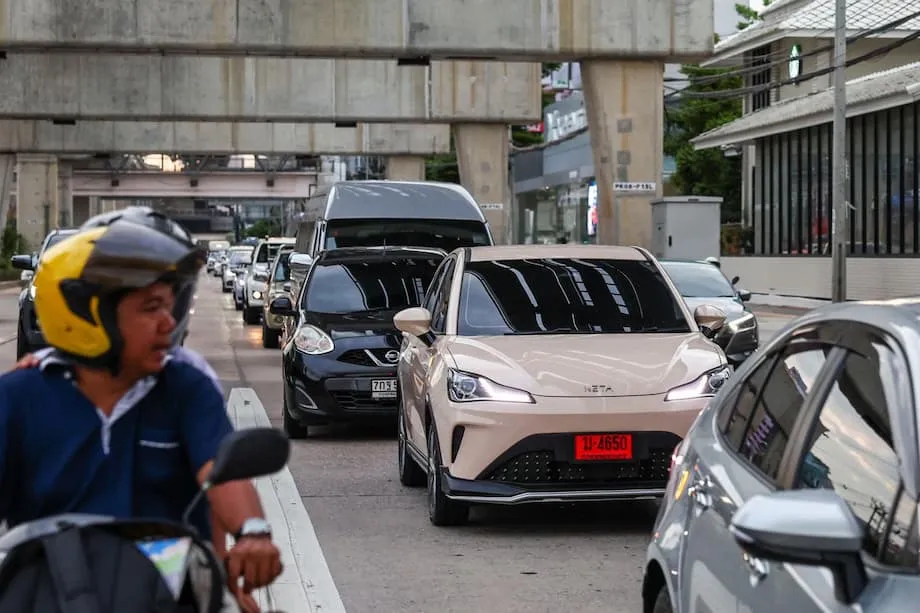
中国投资带来的影响迅速而深远。短短两年内,中国品牌已占据泰国电动汽车市场约80%的份额,比亚迪、哪吒和名爵位居前列。如今,曼谷高速公路沿线随处可见中国电动汽车广告牌,这些品牌的展厅也在全国各地不断增多。
这股浪潮打破了日本汽车制造商长期以来的主导地位。斯巴鲁和铃木旗下工厂正在关闭或缩减规模,本田和日产则在削减产量。泰国政府的目标是,到2030年,国内生产的车辆中有30%为电动汽车;如今,这一目标似乎很大程度上得益于中国投资而有望实现。
但这一转型也伴随着阵痛。电动汽车转型正威胁着规模达530亿美元的内燃机汽车(ICEV)产业。该产业的产量已下降20%,销量跌至14年来的低点。本土汽车零部件供应商,尤其是专注于汽油发动机的企业,正艰难适应变化。泰国汽车零部件制造商协会估计,只有一小部分本土供应商能够进入新的电动汽车供应链,已有一些企业关门停业。
对泰国工人来说,这些变化令人不安。汽车产业支撑着近百万个就业岗位,人们担心中国企业往往更依赖自动化、对工会的容忍度也较低,可能无法像日本企业那样提供同等的就业机会或工作条件。
价格战、产能过剩与市场挑战
中国电动汽车涌入泰国后,最明显的影响之一就是激烈的价格战。中国品牌争夺市场份额,大幅降价,让泰国消费者更容易买到电动汽车,却也压缩了所有汽车制造商的利润空间。例如,比亚迪曾为海豚车型提供大幅折扣,引发监管机构审查,但最终被认定不存在不当行为。
这场激烈竞争带来了一个悖论:电动汽车销量不断增长(预计今年将超过10万辆),但泰国汽车整体市场却在萎缩。家庭债务高企、信贷收紧和经济不确定性抑制了需求。许多消费者等待进一步降价,推迟购车;与此同时,哪吒等一些中国品牌难以满足本地生产要求,还面临财务困境。
泰国政府已通过调整补贴计划作出回应。如今,汽车制造商可以将出口车辆计入本地生产承诺,鼓励企业把泰国作为面向东南亚及其他地区的出口基地。这一点至关重要,因为仅靠国内市场无法消化新工厂不断增长的产量。
构建电动汽车供应链:机遇与风险
中国投资并不局限于汽车组装。来自中国的汽车零部件制造商在泰国的数量已增至原来的三倍,尤其集中在蓬勃发展的电动汽车电池领域。这一扩张正使泰国成为区域供应基地,并有望服务其他亚洲市场。
然而,电动汽车供应链中最具价值的环节——电池电芯制造和先进研发——仍主要集中在中国。尽管泰国迎来一波整车组装和电池包项目,但核心技术和高附加值生产仍掌握在中国企业手中。据行业分析人士称,全球已宣布的电动汽车产能中,只有约15%位于中国以外,而且海外项目面临更高的执行风险,完工速度也较慢。
这种格局给泰国带来机遇,也带来挑战。一方面,本地组装创造就业并吸引投资;另一方面,泰国可能因此依赖进口技术,并容易受到中国企业战略调整或全球贸易紧张局势的影响。
本土产业的担忧与政策行动呼声
泰国官员对这些风险十分清楚。泰国投资促进委员会正积极鼓励中国企业增加本地材料和零部件的使用,并与泰国企业成立合资公司。其目标是确保电动汽车转型的成果惠及更广泛群体,同时让泰国在新的绿色经济中培育自身能力。
泰国投资促进委员会秘书长纳里特·特德斯提拉素迪在接受采访时强调:“中国投资在重塑泰国工业格局、推动符合国家战略目标的关键领域增长方面发挥了重要作用。”
然而,本土供应商在价格和技术方面都面临激烈竞争。一些企业呼吁政府要求电动汽车使用更高比例的本地零部件,另一些则要求提供支持,帮助工人接受再培训、胜任电动汽车产业的新岗位。
泰国的电动汽车雄心:绿色目标与全球竞争
泰国拥抱电动汽车,不只是产业政策的一部分,也关乎气候与能源战略。政府提出到2030年让国内生产的车辆中有30%实现零排放,这与减少碳排放、推动泰国成为可持续交通领域领军者的更广泛努力相一致。
这也与中国自身转向“一带一路2.0”的方向相契合。新版倡议将更加注重绿色发展和商业效益。多年来,“一带一路”项目的环境和社会影响饱受批评;如今,北京正把清洁能源和绿色技术出口列为优先事项。2024年,清洁能源技术创造的产值占中国国内生产总值的比例创下10%的纪录,销售和投资总额达1.9万亿美元。
对泰国而言,这意味着能够获得先进的电动汽车技术,并有机会成为区域清洁技术中心。但这也意味着要应对产能过剩、价格波动和依赖外国供应商等风险。政策制定者必须在吸引制造业回流的益处、本土产业保护需求以及确保工人实现公正转型之间取得平衡。
区域与全球影响
东南亚及其他地区正密切关注泰国的经历。中国汽车制造商在美国和欧洲面临壁垒之际,正转向泰国、印度尼西亚、巴西和马来西亚等新兴市场。这些国家贸易壁垒较少,消费者需求不断增长,因此成为中国企业扩张的理想目标。
中国的策略十分明确:通过设立本地组装厂获得激励、建立品牌认知,最终主导市场。这一做法已帮助中国成为全球最大的汽车出口国。去年,中国向海外出口近500万辆汽车,其中插电式混合动力汽车和纯电动汽车所占比例不断上升。
前路挑战:可持续性、竞争与未来发展
尽管进展迅速,泰国的电动汽车转型之路远非一帆风顺。市场趋于饱和,竞争激烈,经济逆风仍在持续。一些中国品牌正苦苦求生,另一些则发展势头良好。鉴于需求增速低于预期、本土供应商面临挑战,政府雄心勃勃的目标可能需要调整。
专家建议,泰国应着力打造高附加值产业,推动技术转让,并帮助工人提升技能。电动汽车转型被视为不可逆转,但能否成功取决于周密规划、强有力的政策支持,以及适应市场现实变化的意愿。
正如汽车出行咨询公司创始人兼首席执行官比尔·鲁索所说:“价格实惠是一种普遍适用的价值主张。”他指出,中国制造商出口的不只是电动汽车,也将过剩的汽油车销往电气化准备不足的市场,并以此为跳板,在全球建立品牌。
归根结底,泰国能否在把握电动汽车革命机遇的同时将风险降至最低,将决定它在清洁能源时代能否继续保持“东南亚底特律”的地位。
概要
- 中国电动汽车制造商已在泰国投资超过14亿美元,迅速改变该国汽车产业格局。
- 中国品牌如今主导泰国电动汽车市场,挑战日本汽车制造商长期以来的主导地位。
- 激烈的价格战和产能过剩为消费者带来机遇,也给本土供应商和工人带来挑战。
- 泰国政府已调整政策以鼓励出口和本地生产,目标是到2030年实现30%的电动汽车产量占比。
- 大多数高附加值电池和研发活动仍集中在中国,引发了有关技术转让和本地价值创造的疑问。
- 泰国的经历凸显了全球转向清洁能源过程中产业转型的复杂性。