中国加强锂矿开采监管:为何2025年成为转折点
作为全球最大的锂生产国和加工国,中国的锂矿开采行业进入监管和战略管控的新阶段。2025年7月,中国《矿产资源法》修订内容全面施行,从根本上改变了锂的分类、开采和管理方式。这些改革不仅关乎环境保护或市场稳定,更旨在巩固中国在全球电池供应链中的主导地位,并重塑全球电动汽车(EV)、可再生能源和先进制造业的未来。
目录
曾经快速扩张、有时甚至略显混乱的中国锂产业,如今正受到前所未有的严格审视。政府打击非法开采、收紧许可管理并出台新的出口管制,给全球市场带来震荡,推高价格,也迫使企业和各国重新审视供应链。本文将探讨中国全面改革监管的动因、对锂市场的短期和长期影响,以及这对全球电气化竞赛意味着什么。
哪些因素促使中国全面改革锂行业监管?
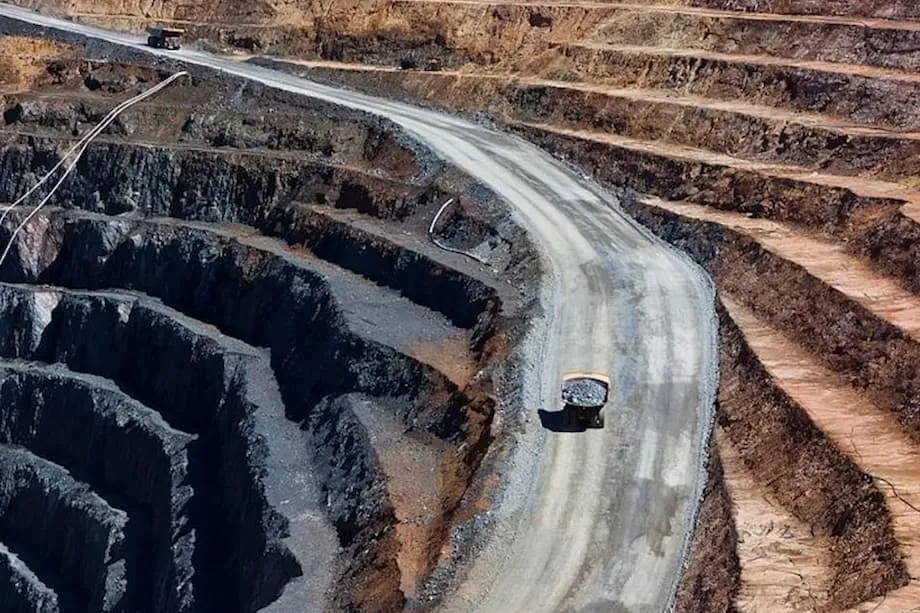
中国锂产业的繁荣在2010年代末真正起步,动力来自中国大力发展电动汽车和可再生能源储能的战略。到2022年,中国约占全球锂供应量的36%,并在电池必需的锂化学品加工和精炼领域占据主导地位。然而,快速增长也带来了代价:环境退化、产能严重过剩,以及无证或不合规采矿活动激增,尤其是在被称为中国“锂都”的江西宜春等地区。
2023年初,监管部门在宜春发现大规模未经许可的锂资源开采,造成环境破坏,甚至引发运输事故。中央监管部门介入,关闭非法矿山,并暴露出地方监管中的系统性弱点。这为北京敲响了警钟,凸显了分散监管的风险,以及对关键矿产采取统一、战略性管理方式的迫切需要。
从地方自主转向集中管控
此前,省级和地级政府在采矿权审批方面拥有较大自主权,往往导致执法不一、监管漏洞频出。2025年7月生效的修订版《矿产资源法》作出以下调整:
- 首次将锂列为独立的战略性矿产
- 将战略性矿产采矿权的审批权集中到自然资源部
- 规定矿床的氧化锂(Li₂O)含量至少达到0.4%,方可认定为锂矿体
- 要求此前按其他矿种类别登记的矿山重新分类
- 提高环境和安全标准,要求符合“绿色矿山”标准
此举旨在消除地方保护主义、堵住监管漏洞,并确保行业中只留下资质合格且遵守规定的经营者。
产能过剩和价格战如何影响政策?
锂价在2022年末创下历史新高后,市场急剧逆转。到2023年底,随着新增供应增速超过需求增速,价格下跌近90%,市场竞争愈发激烈,许多成本较高的小型矿山陷入亏损。2025年上半年,江西约30%的锂云母产能因利润为负而闲置。
这场“逐底竞争”威胁到中国锂产业的长期健康发展。政策制定者以一系列供给侧改革作出回应,包括:
- 推动行业整合,削减过剩产能
- 禁止低于成本价销售,并将锂纳入价格稳定清单
- 协调地方停产措施,以缓解产能过剩
- 推行“反内卷”政策,即官方所称的终结重复、破坏性竞争
到2025年年中,国家发展规划部门和多个部委已积极将“反内卷”一词用于锂和电池行业,表明政策正从不受约束的扩张转向可控的高质量增长。中国有色金属工业协会锂业分会呼吁整个供应链抵制“恶性竞争”,专注于健康发展。
宜春:监管整顿的中心
宜春拥有丰富的锂云母矿藏和一体化电池产业,成为中国加强监管的核心地区。2025年年中,宜春市自然资源局指出八座矿山存在许可问题,要求更新储量报告并接受合规审查。主要问题包括:
- 获批的采矿权与实际开采矿种不符
- 越界开采和文件记录不充分
- 生产报告数据存在差异
这些问题反映出该行业快速发展过程中有时出现的无序状况。此次整顿迫使经营者纠正许可问题并提交续期申请,预计这一过程需要数月。2025年8月9日,电池巨头宁德时代的重要供应矿山——枧下窝矿因许可证到期,在区域审查期间暂停运营。这一举措震动市场,广州期货交易所的碳酸锂期货单日飙升8%。
市场反应与全球影响
监管执法的直接影响是锂价上涨、波动加剧。据路透社报道,宁德时代矿山停产后,期货价格触及涨停;市场预期供应将收紧,全球锂生产商股价也随之上涨。分析人士警告,如果进一步关闭矿山,全球锂供应量中多达17%可能面临风险,但出于战略考量,短期内大规模停产的可能性仍然较低。
战略动因:保障中国电池供应链
中国全面改革监管不仅是为了整顿国内产业,也旨在巩固其在全球电池和电动汽车供应链中的领先地位。2025年7月,商务部和科技部对关键电池技术出台新的出口限制,涉及碳酸锂和氢氧化锂加工、正极材料制备以及镓提取。这些措施:
- 要求出口受限技术前须获得批准
- 增加参与合资企业或技术服务协议的企业所面临的合规成本,并延长相关流程
- 表明中国有意掌控电池价值链的上游和中游环节
通过提高准入门槛、淘汰投机性或落后的产能,中国力图减少国内供应过剩、稳定价格,并确保行业中只留下技术先进且符合环境要求的经营者。这一做法与钢铁和煤炭行业此前的供给侧改革相似,政府曾通过干预应对产能过剩和财务风险。
出口管制与全球供应链转变
中国在锂和稀土领域的主导地位,使下游行业,尤其是汽车制造商和电子产品生产商,越来越容易受到监管和地缘政治风险的影响。近期的出口许可要求促使全球原始设备制造商(OEM)多元化供应链、投资替代技术,并在中国以外寻找新的关键矿产来源。然而,建立新的供应链成本高、耗时长,短期内中国的加工能力仍无可匹敌。
环境与社会影响:迈向“绿色矿山”
环境保护是新监管制度的核心支柱。修订版《矿产资源法》要求符合“绿色矿山”标准,矿业公司必须:
- 开展环境影响评估和生态修复
- 设立修复基金并制定矿山关闭计划
- 采用先进技术,尽量减少生态破坏
企业若造成环境损害,将面临行政、民事和刑事责任;不合规的运营项目则可能被暂停或关闭。政府重视可持续发展,也意在推动中国采矿实践与国际标准接轨,提升其供应链的国际公信力。
社会与经济权衡
虽然更严格的监管有助于改善环境成效、提升行业质量,但也会增加成本、拖慢项目开发进程。成本高的小型矿山可能被迫退出,导致部分地区出现失业和经济波动。过去受到短期增长激励的地方政府,如今面临压力,需要更加重视长期竞争力和环境保护。
更广泛的影响:中国与世界接下来将走向何方?
中国的锂矿改革不仅正在重塑国内产业,也在改变全球电池、电动汽车和可再生能源储能市场。主要影响包括:
- 稳定市场:通过遏制产能过剩并执行更高标准,中国力图避免繁荣与萧条周期,推动市场更加稳定、透明。
- 行业整合:规模较小、不合规或成本较高的经营者可能退出市场,推动规模更大、技术更先进的企业加快整合。
- 供应链安全:出口管制和集中许可制度强化了中国对关键矿产的掌控,但也促使全球制造商分散采购来源并投资替代技术。
- 环境领导力:推动建设“绿色矿山”和提高环境标准,可能为全球负责任采矿树立新标杆。
不过,挑战依然存在。如何在市场干预与创新之间取得平衡、应对地方经济影响、处理地缘政治紧张局势,都将考验中国维持其全球锂产业领先地位的能力。
总结
- 2025年7月生效的中国修订版《矿产资源法》将锂列为战略性矿产,并把监管权集中化。
- 新规针对非法开采、产能过剩和环境破坏,重点整治宜春等关键地区。
- 供给侧改革和“反内卷”政策旨在终结破坏性竞争,推动高质量增长。
- 针对锂相关技术的出口限制强化了中国在电池供应链中的主导地位,同时促使全球供应链走向多元化。
- 环境和安全标准进一步提高,重点是确保符合“绿色矿山”要求。
- 预计这些改革将稳定市场、加快行业整合,并为负责任采矿制定新标准。
- 全球制造商面临更高的监管风险,正在寻找替代来源,但短期内中国的加工能力仍至关重要。