印尼与马来西亚激烈争夺东南亚汽车市场桂冠
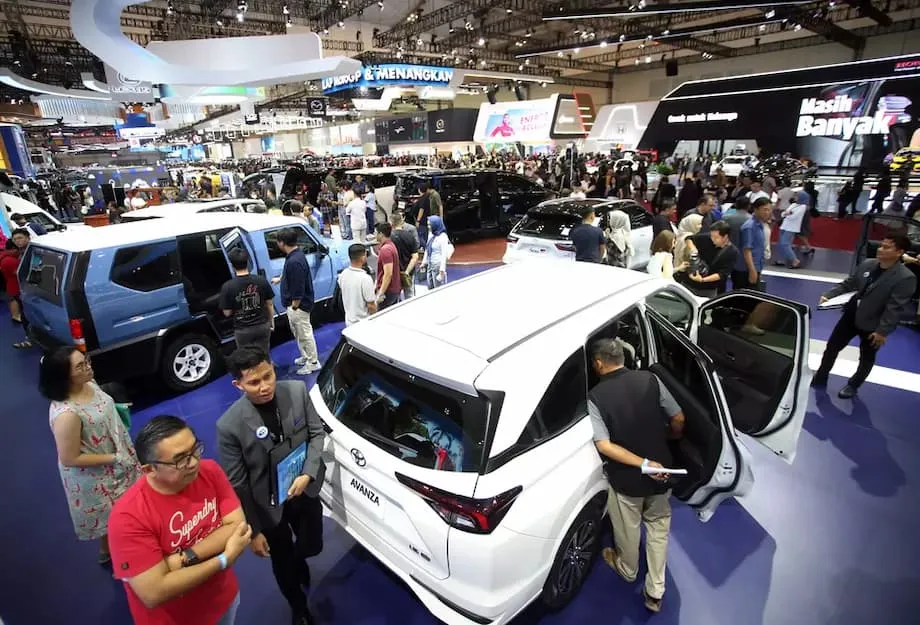
数十年来,印尼一直是东南亚最大的汽车市场。庞大的人口和强劲的制造业使其成为全球汽车制造商竞相布局的热点。但如今,市场格局正发生显著变化:长期位居该地区第二的马来西亚正迅速缩小销量差距,而且按某些指标计算,它已超越印尼,成为东盟最大的汽车市场。这一变化在行业内引发震动,也促使印尼汽车制造商紧急呼吁政府加大支持力度。
目录
这一格局变化背后的原因是什么?答案在于多重因素交织,包括经济逆风、消费者偏好转变、中国品牌的激烈竞争,以及电动汽车(EV)转型步伐加快。本文将梳理相关数据、分析趋势,并探讨这对两国及整个地区意味着什么。
马来西亚如何追上印尼?
据印尼汽车工业协会(Gaikindo)的数据,并经行业分析人士证实,2024年马来西亚新车销量创下816,747辆的纪录,仅略低于印尼的865,723辆。这并非偶然。马来西亚汽车市场一直稳步增长,推动因素包括:
- 本土品牌表现强劲:国民汽车制造商Perodua和Proton凭借价格亲民、燃油经济性高且符合当地消费者偏好的车型,赢得了马来西亚消费者的青睐。仅Perodua一家在2024年就售出超过358,000辆,创下历史最佳成绩。
- 政府激励措施:临时减税和关税豁免,尤其是针对电动汽车的措施,刺激了需求,并形成积压订单,这些订单的交付延续至2024年。
- 消费需求韧性较强:马来西亚的人均汽车保有率在东盟名列前茅。即便市场在疫情后逐步回归常态,民众对汽车的偏好仍持续推动购车需求。
与此同时,印尼汽车销量持续下滑。2025年前七个月,销量同比下降10%,至435,390辆;仅7月销量就较上年同期大跌18%。原因错综复杂:
- 购买力减弱:自2018年以来,印尼中产阶层规模有所缩小,而利率走高也让汽车贷款更难获得。
- 经济不确定性:包括总统选举在内的政治交接,削弱了消费者信心。
- 信贷审批收紧:由于担心不良贷款增加,银行变得更加谨慎,限制汽车融资。
因此,印尼曾经对马来西亚拥有的明显领先优势如今已所剩无几,甚至可能很快彻底消失。
行业人士敲响警钟
Gaikindo秘书长库库·库马拉(Kukuh Kumara)多次谈及相关风险。他警告称,印尼汽车销量的下滑趋势应为政府和业界敲响警钟:
与马来西亚的差距正在缩小,如果不采取战略行动,印尼被超越并非不可能。
Gaikindo敦促政府重新推出疫情期间实施过的类似激励措施,例如减税和信贷支持,帮助行业渡过难关并保持竞争力。
中国品牌与电动汽车:改变市场格局的力量
重塑东南亚汽车市场的最重要力量之一,是中国汽车制造商的迅速崛起,尤其是在电动汽车领域。比亚迪、奇瑞、五菱和哪吒等品牌强势进入市场,推出配置丰富、价格具有竞争力的电动汽车,赢得消费者青睐,并削弱了日本和韩国老牌厂商的主导地位。
在印尼,中国品牌的市场份额短短几年间几乎翻了一番,从2021年的3.4%升至2024年的6.4%。例如,比亚迪进入印尼市场仅七个月,便拿下当地电动汽车市场36%的份额;五菱和奇瑞也取得了显著进展。印尼政府推动发展本土电动汽车产业,并利用丰富的镍资源生产电池,进一步助长了这一趋势。相关激励措施和税收优惠吸引了外国投资,也提升了消费者的兴趣。
马来西亚的中国电动汽车销量也在激增。2024年,奇瑞超越马自达,成为该国按市场份额计算的第五大汽车品牌;预计到2025年底,进入马来西亚市场的中国品牌将达到13或14个。本土制造商也在积极应对:宝腾首款电动汽车e.MAS 7于2024年12月上市,迅速获得数千份预订,更多车型也在筹备中。
中国品牌为何能取得成功?
- 价格亲民:中国电动汽车的售价通常低于日本和欧洲竞争车型,因此更多消费者都能负担得起。
- 创新优势:先进配置、智能软件和尖端电池技术是中国车型的主要特点。
- 政府支持:印尼和马来西亚都推出了电动汽车推广激励措施,包括免税和免进口关税。
- 本地生产:中国汽车制造商正在东南亚投资建设工厂和供应链,进一步降低成本并提升本地认可度。
竞争加剧迫使长期稳居该地区主导地位的日本品牌重新审视战略。丰田、本田和三菱正在混合动力技术、软件开发和本地合作方面加大投入,以守住市场,但市场变化的步伐仍在不断加快。
日本及全球品牌:市场份额正在流失?
日本汽车制造商在总体销量上仍占主导地位,但其市场控制力正在减弱。在印尼,日本品牌的市场份额短短几年间从95%降至89%。在马来西亚,丰田和马自达2024年的销量均出现两位数下滑,两者合计市场份额降至14%。
这也是更广泛地区趋势的一部分。据彭博社和德国之声报道,从新加坡到泰国和越南,日本及德国品牌都在东南亚不断被中国竞争对手抢占市场。原因显而易见:中国品牌的性价比更高,品质如今也已能与老牌厂商相媲美。
宝马和梅赛德斯-奔驰等德国豪华品牌的市场份额也有所收缩,不过它们在高端市场仍保持强势。然而,真正的竞争发生在大众市场,而中国品牌正在这一领域胜出。
泰国和越南:来自地区市场的启示
泰国曾被称为“东方底特律”,如今正面临自身挑战。该国汽车产业与日本制造商联系紧密,但向电动汽车转型的步伐较慢。因此,中国品牌目前约占亚洲和大洋洲新车销量的40%,以及东南亚电动汽车销量的70%。泰国政府正加紧吸引中国企业在当地生产,以维持其区域制造中心的地位。
越南则逆势而上。2025年第一季度,该国汽车市场增长24%,混合动力汽车和电动汽车销量大幅上升是主要推动力。本土品牌VinFast已成为一颗新星,2024年售出超过87,000辆纯电动汽车,并受益于政府对绿色出行的大力支持。
经济与政策因素:政府支持的作用
政府政策是当前市场格局中的关键因素。在马来西亚,针对电动汽车的临时减税和关税豁免推动了需求,但这些激励措施将在2025年底到期。行业分析人士预计,届时需求将回归常态,总体行业销量也可能下降。尽管如此,Perodua等本土品牌预计仍将保持主导地位,这得益于其亲民的价格和强大的品牌忠诚度。
另一方面,印尼面临的环境更具挑战性。政府迄今尚未回应恢复激励措施的呼声。印尼央行已下调利率以刺激消费,但利率仍然偏高,信贷条件也持续收紧。政府着力建设本土电动汽车产业的方向值得期待,但转型仍处于早期阶段,基础设施短板依然存在。
两国都在努力把握微妙的平衡:支持本土产业、吸引外国投资,同时应对新技术和全球竞争带来的冲击。其结果不仅将影响各自的汽车产业,也将塑造整个东南亚汽车市场的未来。
未来走向如何?2025年及以后展望
印尼和马来西亚近期的前景都颇具挑战。预测显示,随着需求回归常态、竞争加剧,马来西亚汽车行业总销量将在2025年下降9%。预计印尼轻型汽车销量将下滑14%,经济逆风和信贷收紧将继续拖累市场。
不过,也有值得乐观的理由。预计东盟整体汽车市场将在2024年实现6%的增长并重拾升势,菲律宾和越南将成为主要推动力。电动化势头正在增强,整个地区的纯电动汽车(BEV)销量大幅攀升。各国政府目标雄心勃勃:印尼计划到2030年生产600,000辆电动汽车,泰国则计划到同年实现零排放汽车产量占比达到30%。
中国、日本和韩国汽车制造商都在加大对本地生产、合作伙伴关系以及订阅服务和电动汽车共享等新商业模式的投资。价格竞争预计将进一步加剧,消费者将能从更多车型和更实惠的选择中受益。
总结
- 在本土品牌强劲表现和政府激励措施的推动下,马来西亚几乎追平印尼,并按部分指标超越印尼,成为东南亚最大的汽车市场。
- 受购买力减弱、信贷收紧和经济不确定性影响,印尼汽车销量下滑,业界因此呼吁政府重新提供支持。
- 以电动汽车领域为代表,中国汽车制造商正在两国迅速扩大市场份额,挑战日本及全球品牌的主导地位。
- 政府政策、本地生产和消费者偏好是影响竞争格局的关键因素。
- 东南亚汽车市场的未来将由电动化、创新,以及本土和外国厂商适应快速变化趋势的能力所决定。
- 印尼和马来西亚在2025年都面临挑战,但随着新技术和商业模式推动增长,该地区的长期前景依然乐观。