中国焚烧炉供过于求:垃圾管理领域的隐忧
中国长期以快速工业扩张和雄心勃勃的基础设施项目闻名,如今却面临一个意料之外的难题:垃圾焚烧发电设施过剩,垃圾却不够烧。长期以来,全球目光往往聚焦于中国钢铁、太阳能板及其他制造业领域的产能过剩,而垃圾焚烧行业则悄然成为过度乐观、政策矛盾以及现代垃圾管理复杂挑战的象征。
目录
问题的核心在于,中国在焚烧处理能力上的巨额投资与可供处理的城市生活垃圾实际数量不匹配。这种脱节是城市化放缓、经济面临阻力以及垃圾分类和回收举措取得成效等因素共同作用的结果。由此造成的局面是:焚烧炉闲置、投资浪费,人们也越来越质疑中国垃圾管理战略的未来。
中国如何成为焚烧处理能力全球第一?
过去十年,中国大力推行垃圾焚烧发电(WtE)设施建设,目标有两个:解决日益严重的城市垃圾问题,并利用垃圾发电,减少对填埋场和化石燃料的依赖。到2023年,中国的焚烧处理能力已超过其他任何国家,拥有逾1,010家焚烧企业,日处理能力约为111万吨,是仅仅四年前公布数据的两倍多。
政府目标和补贴推动了这一轮快速扩张。住房和城乡建设部设定了提高垃圾焚烧率的宏大目标,促使地方政府和民营企业争相进入这一领域。焚烧炉被视为解决中国垃圾危机的现代高效方案,该行业也吸引了大量国内外投资。
然而,推动这轮热潮的乐观情绪未能考虑到几个关键因素,而这些因素很快就会损害该行业的可持续经营能力。
城市化和经济增长放缓
中国城市化率曾是垃圾产生量增长的重要驱动力,如今已开始趋于平稳。随着城市扩张速度放缓、经济面临阻力,城市生活垃圾的增长未能达到预期。据生态环境部数据,2023年中国收集并运输的城市生活垃圾超过2.62亿吨,比2019年增长11%。然而,同期焚烧处理能力却增加了一倍多。
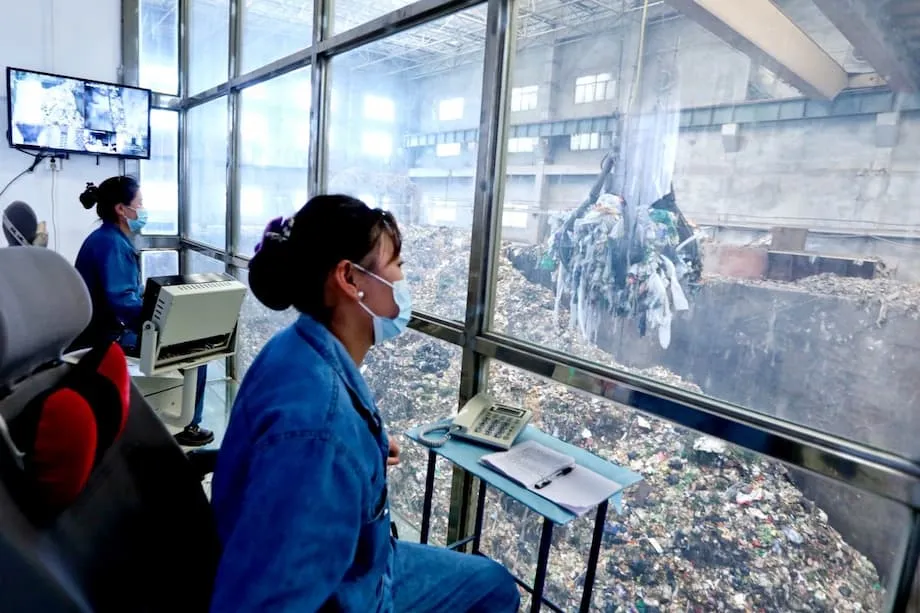
这种不匹配意味着,中国垃圾焚烧炉的平均运行负荷仅为设计能力的60%。一些地区的焚烧厂一次闲置数周,因无法获得足够垃圾而难以维持连续运行。
强制垃圾分类和回收的影响
导致供过于求危机的因素中,或许最重要、也最具讽刺意味的,是中国自身垃圾分类和回收政策取得了成效。2019年,上海启动了中国最雄心勃勃的垃圾分类项目,要求居民细致地将垃圾分为可回收物、湿垃圾、有害垃圾和其他垃圾等类别。如今,这一项目已推广至大多数大城市,大幅提高了可回收物和有机物的回收量,使这些垃圾不再流向焚烧炉和填埋场。
例如,在上海,被分流出焚烧或填埋环节的垃圾比例从2018年的21%升至2021年的54%。因此,上海及其他地区的焚烧炉都在苦于找不到足够的“燃料”维持运行。仅在2023年5月,全国垃圾焚烧发电厂就计划停运8,499次,部分设施半个多月处于闲置状态。
这一悖论表明,环保成效可能损害焚烧行业的经济效益,也凸显了不同政府部门和层级之间协调垃圾管理政策的难度。
政策矛盾与数据难题
产能过剩危机不仅源于误判,也与相互冲突的政策激励和不可靠的数据有关。生态环境部负责环境监管,住房和城乡建设部则管理垃圾收集和处置。两个部门有时设定的目标和指标彼此掣肘。
例如,2021年,可回收物的关键指标从“回收率”改为“资源化利用率”,后者同时包括回收利用和焚烧发电。这一变化无意中鼓励了更多焚烧炉建设,即便回收率也在不断上升。地方政府急于完成目标、争取补贴,有时会高估垃圾收集量,或建设超出需求的处理能力。有些企业则因预期未来需求增长而过度建设,但需求最终并未出现。
只有上海定期公布垃圾回收量数据,因此很难评估全国问题的真实规模。据研究人员称,到2022年,全国焚烧炉产能过剩率已超过100%,至少有12个省级地区受到影响。
财务和运营压力
中国垃圾焚烧发电厂高度依赖政府补贴来维持盈利。然而,许多企业难以及时收到补贴款,财务压力因此进一步加大。垃圾量减少、补贴拖欠、运营成本上升,使该行业的盈利能力越来越令人担忧。
此外,仓促建设焚烧炉有时导致资源共享不足、厂址布局低效,加剧了各地区产能利用率的差异。
环境与健康问题
焚烧处理有助于遏制中国城市填埋场的扩张,但也带来了新的环境和健康风险。现代垃圾焚烧发电厂配有排放物捕集和处理设施,但二噁英、呋喃和重金属等有毒物质的排放仍令人担忧。研究显示,生活在焚烧炉附近的社区健康风险有所上升,呼吸系统疾病和癌症发病率也较高。
焚烧炉还会产生飞灰和底渣等危险副产物,必须谨慎处理和处置。中国针对这些残渣的处理标准仍在完善中,管理不当可能造成土壤和水体污染。
从气候角度看,垃圾焚烧发电厂并不像表面上那么环保。焚烧发电的碳强度往往高于全国平均发电水平,尤其是在焚烧塑料和其他源自化石燃料的材料时。
公众反对与社会认同
公众反对焚烧炉,是中国垃圾管理历程中反复出现的主题。在武汉等城市,居民担忧新建焚烧项目对健康的影响,抗议活动时有发生。对此,一些地方政府搁置或推迟了焚烧厂建设,进一步增加了该行业前景的不确定性。
社会认同对垃圾焚烧发电项目的成功至关重要。负面经历、缺乏透明度以及沟通不足,加剧了受影响社区的不信任和抵制情绪。
海外经验:中国面临的挑战与他国有何相似之处
在应对垃圾焚烧发电的挑战方面,中国并非孤例。越南和印度尼西亚等国也投资建设垃圾焚烧发电设施,以解决日益严重的垃圾问题,但同样遭遇产能过剩、成本高企和环境担忧等问题。
例如,越南政府一直推动垃圾焚烧发电,将其作为减少填埋和发电的途径。然而,缺乏配套政策、投资成本高昂、公众认知有限等障碍拖慢了项目进展。健康和环境风险,尤其是排放控制不足的老旧焚烧厂带来的风险,仍是重大隐患。公众抵制和法律挑战也使新设施的推广更加复杂。
印度尼西亚正面临塑料垃圾危机,并已宣布计划在主要城市建设焚烧炉。然而,批评者认为,焚烧垃圾并非可持续解决方案,并指出其会产生有毒排放,对减少垃圾总量的作用也有限。该国最高法院甚至命令政府撤销鼓励焚烧的规定,强调应优先减少垃圾和推进回收。
在澳大利亚和新西兰等发达国家,垃圾焚烧发电仍存在争议。有人认为,焚烧既能处理垃圾,也能满足能源需求;另一些人则指出其环境风险,并强调应优先回收利用和减少垃圾。在欧洲,一些国家如今正限制新建焚烧炉,以推动提高回收率、减少排放。
重新思考垃圾管理:迈向循环经济
中国焚烧炉产能过剩危机凸显了采取更全面、协调的垃圾管理方式的必要性。专家认为,指导原则应当是废弃物层级:优先减量、再利用和回收,把焚烧和填埋作为最后选择。
建设更多焚烧炉或许能短期缓解填埋场不足的问题,但也可能让城市陷入产能过剩、财务亏损和环境危害的循环。政策制定者应转而重点推进以下工作:
- 改进数据收集并提高透明度,使处理能力更好地匹配实际垃圾量
- 协调各政府部门的政策,避免相互矛盾的激励措施
- 投资回收基础设施和公众教育,最大限度地回收资源
- 为现有和未来的焚烧炉制定并落实严格的环境标准和监测机制
- 探索设施区域共享,并改善农村垃圾收集,以平衡处理能力
归根结底,目标应是迈向循环经济,尽可能减少垃圾、重复利用资源,并妥善管理环境影响。
总结
- 中国建成了全球最大的垃圾焚烧发电处理能力,但由于城市化放缓、经济变化和垃圾分类政策成效显著,其中许多设施处于闲置状态。
- 政策矛盾和数据不可靠加剧了产能过剩,许多焚烧厂的运行负荷仅为设计能力的60%。
- 环境与健康问题以及公众反对,使焚烧作为垃圾管理策略的前景更加复杂。
- 亚洲及其他地区的国家也面临类似挑战,凸显了审慎规划、严格标准以及优先减少垃圾和推进回收的必要性。
- 专家建议优先减量、再利用和回收,将焚烧作为最后选择,以实现可持续且有效的垃圾管理。