融资计划遇上太空雄心
SpaceX的债权人试图阻止公司将借款购买的人工智能芯片送入轨道,因为如果公司未能偿还债务,这些芯片将难以收回并出售。这一担忧对埃隆·马斯克在太空建造数据中心的计划构成了实际限制,至少目前由这笔融资购置的英伟达处理器是如此。
目录
这笔融资方案据称规模在400亿至430亿美元之间。其中一部分是320亿美元的债券发行,此外还有银行贷款。这笔资金旨在为获取约473亿美元的图形处理器(GPU)提供支持。GPU是用于训练和运行AI系统的高性能芯片。SpaceX表示,与这笔融资相关的芯片将用于地球上的数据中心。
债权人拟议的限制体现了担保借贷的一项基本原则:如果借款人违约,债权人能够索取并出售有价值的资产,因此更愿意提供资金。安装在数据中心里的芯片原则上可以拆下并转售。搭载在卫星上、绕地球运行的芯片则难以收回或运回地球。
最终的贷款和租赁文件尚未公布,因此有关禁止发射融资购置芯片的任何限制,其确切措辞和状态目前都不得而知。目前的安排是让设备留在地面;SpaceX未来如何为轨道设施购置芯片融资,仍是悬而未决的问题。
为什么芯片的位置很重要?
这些芯片充当抵押品,也就是说,如果借款人停止还款,债权人可以索取这些资产。这种担保有助于降低贷款风险。与没有特定资产作担保的贷款相比,它也可能让借款人获得条件更好的融资。
在太空中,这种担保更难执行。卫星在轨道上运行,无法像从仓库里取出服务器那样将其收回。设备可能以每小时约1.75万英里的速度,在距地面数百英里的高空移动;要收回它,就必须将其运回并出售。债权人必须考虑这是否根本可行,以及届时芯片还值多少钱。
随着新型号问世,技术产品也会贬值。近期,一些英伟达H100芯片的售价约为其2023年价格的一半,而部分H200配置的售价则接近其2024年的上市价格。这些例子说明,债权人为何既关注能否拿到硬件,也关注其转售价值:难以触及的芯片,作为贷款保障的价值可能较低。
这一担忧尤其值得关注,因为SpaceX是通过融资结构租赁芯片,而不是简单地用现金购买。如果一家公司承诺在数年内分期付款,债权人就需要确信,作为还款基础的设备始终可以取得并且仍有用处。
这笔400亿美元融资是如何安排的?
这项安排通过一家名为Saturn Funding Trust的特殊目的实体进行。该实体购买芯片,再将其租给SpaceX,租期约为五年。特殊目的实体是为持有特定资产或执行特定交易而设立的独立法律实体。这种结构旨在将借款排除在SpaceX的资产负债表之外,同时以SpaceX支付的租金支持向投资者偿还款项。
即使设备损坏,或自然灾害等重大事件影响设备使用,SpaceX仍须承担租赁付款责任。这项承诺对债权人很重要,因为除芯片本身外,它还提供了另一种还款来源。这种安排也可能帮助SpaceX维持投资级信用评级,从而更容易在未来借款。
阿波罗全球管理公司参与安排这笔融资,高盛也负责管理债券发行。预计阿波罗将预先提供大部分资金,随后把部分债务分销或出售给其他投资者。债券分三部分发行,其中规模最大的一部分是约252亿美元的A3类票据,收益率定为8.259%。
这种结构与科技行业其他领域采用的融资方式相似,即由独立实体持有设备,再将设备租给公司。这场争议的关键区别在于资产所在的位置。融资实体可以拥有对芯片的法律债权,但如果芯片实际上无法触及,这种权利的用处就会打折扣。
借款成本向投资者传递了什么信号?
规模最大的债券部分收益率为8.259%,远高于当天美国投资级公司债券5.95%的平均收益率,差距约为2.3个百分点。收益率是投资者通过购买债券出借资金所获得的回报。收益率较高通常意味着借款人必须支付更多,才能吸引买家;原因往往是投资者认为风险有所增加,或希望复杂交易带来额外补偿。
据报道,融资的其他部分利率约为7.75%至8.3%,而规模较小、风险较高的部分成本可能超过9%。这些条款很重要,因为SpaceX借款之际,科技公司正大举投入资金建设AI基础设施,投资者则在评估未来收入能否证明这笔成本合理。
CreditSights科技、媒体和电信业务主管戴维斯·赫伯特表示,在投资者此前参与SpaceX债券发行并蒙受损失后,客户对这笔交易心存疑虑。赫伯特说,新债券的定价相当有吸引力,以便吸引更多传统投资者。
我确实认为,这就是这笔交易的定价明显偏高的原因,目的是吸引更多传统投资者参与。
Diameter Capital Partners联合创始人斯科特·古德温将芯片融资称为一种新型投资类别,因为企业正寻求资金购买AI硬件。
这是一种新的资产类别。
投资者对债券的需求并不能消除融资成本。在这笔交易存续期间,SpaceX的AI业务必须创造足够的现金,以支付租金和其他开支。
SpaceX为什么首先在地球上建设数据中心?
SpaceX近期的AI扩张计划仍在地面上进行。据称,其地面站的计算设备是业务中盈利的一部分;马斯克还指示火箭团队的工程师协助加快建设。相关工作包括解决供应难题,例如为发电机铸造涡轮叶片。
地球上的数据中心仍面临现实限制。合适土地或电力不足可能导致项目延期,有些项目还遭遇了当地反对。数据中心需要大量电力和冷却资源,其所有者还必须将其接入维持计算机运行的通信和电力网络。
SpaceX的AI业务在大举支出的同时也迅速增长。其AI收入从第二季度的26亿美元升至第三季度的76亿美元。AI部门第三季度资本支出为164亿美元,公司整体资本支出则达到196亿美元。
SpaceX首席财务官布雷特·约翰森10月表示,公司基础设施投资的回本周期不到一年。回本周期是项目收回投入资金所需的时间。支出和收入快速增长,说明该公司为何寻求大规模融资;而投资者仍需判断这种增长速度能否持续。
轨道数据中心需要什么?
马斯克曾表示,两到三年内,太空将成为运营数据中心成本最低的地方。这个设想是利用太阳能,并避开地面设施面临的一些土地和电力限制。要实现这一计划,SpaceX需要发射搭载大量先进芯片的卫星。
冷却问题并非把计算机放进真空环境就能解决。在地球上,空气或液体可以带走设备产生的热量。在太空中,周围没有空气来完成这一工作,因此数据中心必须通过辐射散热。系统还必须能够抵御辐射和极端温度;如果部件发生故障,维修也会很困难。
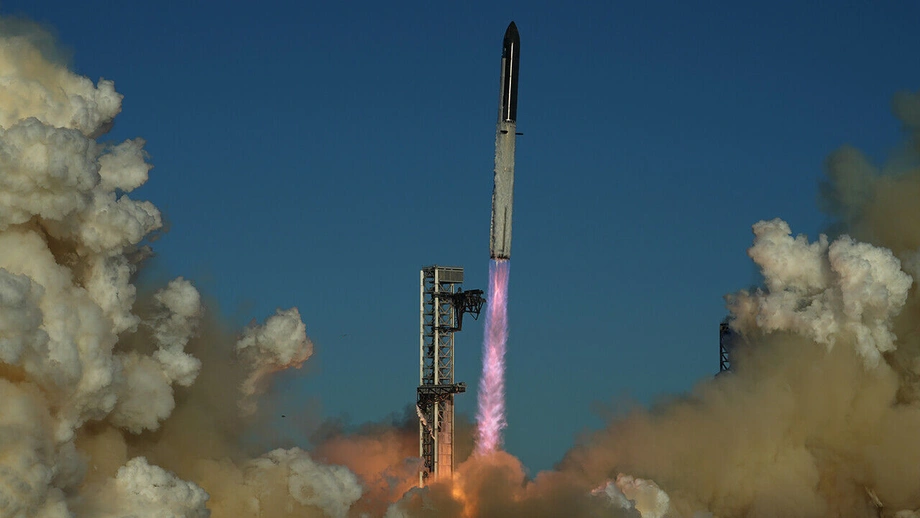
发射成本是另一个重要因素。如果星舰能够频繁飞行并重复使用部件,预计将有助于运送大量设备。在相关报道所述的最近一次测试中,助推器没有被回收,而上面级返回并降落在该公司位于得克萨斯州的发射场。下一次飞行日期,以及再次出发前为上面级做准备的成本,均不得而知。
在火箭能够以较低成本反复运载重型货物之前,将芯片和配套设备送入轨道,可能会使轨道计算比在地球上运行计算机更昂贵。融资问题又增加了一层复杂性:对于无法轻易收回的硬件,债权人可能会要求不同的保障措施。
芯片供应也是一项制约因素
SpaceX并非唯一一家计划建设轨道数据中心的公司。StarCloud、Cowboy Space Corporation、Sophia Space和Orbital也在推进太空计算项目。谷歌则通过“日光捕手”计划(Project Suncatcher)研发部署于太空的张量处理单元(TPU)。TPU是谷歌为机器学习任务设计的芯片。
SpaceX和特斯拉也在合作建设一家名为Terafab的美国芯片工厂,但工程尚未开工。新建半导体工厂可能需要数年时间和数十亿美元,才能实现大规模芯片生产。目前,SpaceX的计划依赖从英伟达等供应商购买处理器。
根据融资细节,目前这批设备预计将包括英伟达Rubin芯片,交付预计于1月开始。10月公布的一项设备采购承诺则称,交付时间为2027年上半年。两种安排尚未得到协调;日期可能并不矛盾,但具体交付时间表可能取决于交易条件。
对债权人而言,更新型号芯片的问世可能会影响现有硬件的长期价值。对SpaceX而言,无论计算机留在地球上,还是最终进入轨道,获得足够的处理器都至关重要。
接下来会发生什么?
目前,融资安排与太空数据中心计划沿着不同轨道推进。SpaceX已筹集数十亿美元,用于购买供地面计算使用的芯片;而针对这些特定芯片的拟议发射限制尚未得到确认。未来若计划将融资购置的设备送入轨道,就必须解决如何在借款人停止还款时保障债权人资金的问题。
融资时间线也显示,相关计划推进得有多快:
10月,SpaceX宣布与一家由阿波罗管理的实体达成约400亿美元的设备融资承诺。
11月19日,SpaceX发行约320亿美元债券,这是规模超过400亿美元的整体融资方案的一部分。
据报道,芯片交付将于1月开始;另一份时间表则称交付时间为2027年上半年。两个日期可能并不矛盾,但两份时间表尚未得到协调。
最终的贷款和租赁文件尚未公布,因此有关禁止将融资购置芯片送入轨道的任何限制,其确切措辞和状态均不得而知。
眼下的考验是,SpaceX能否把新芯片和不断扩大的数据中心容量转化为足够收入,以支付租赁款项。长远来看,考验则是发射成本、维修限制和债权人保障措施能否与轨道计算相适应。
要点
据称,SpaceX整体芯片融资规模为400亿至430亿美元,包括320亿美元的债券发行和银行贷款。
债权人希望芯片留在地球上,因为一旦发生违约,在轨道上运行的芯片将难以收回并转售。
规模最大的债券部分约为252亿美元,收益率为8.259%;当天美国投资级债券的平均收益率为5.95%。
SpaceX表示,与这笔融资相关的芯片将用于地面数据中心。
最终的贷款和租赁文件尚未公布,因此有关禁止发射融资购置芯片的任何限制,其确切措辞和状态均不得而知。
据报道,交付将于1月开始;另一份时间表则称交付时间为2027年上半年。两个日期可能并不矛盾,但两份时间表尚未得到协调。