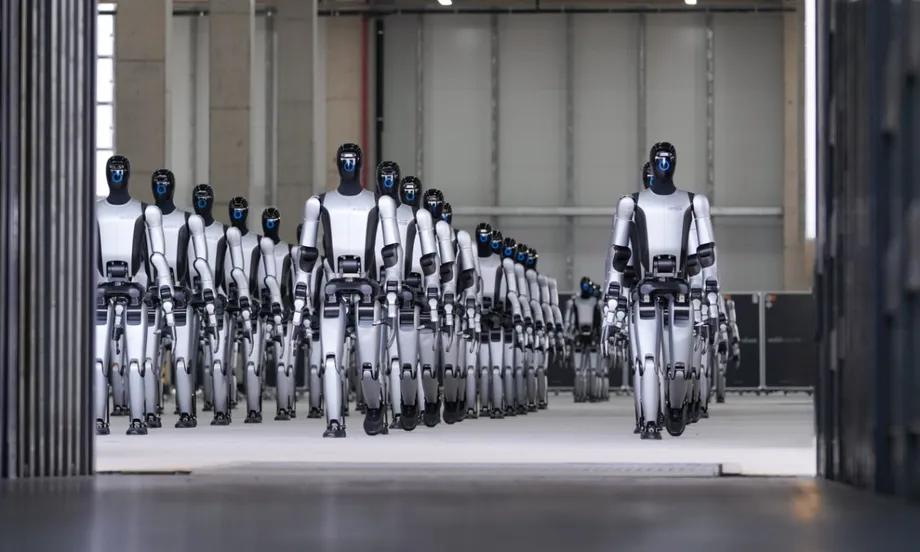
5.4亿美元市场中,中国制造商领先
据弗若斯特沙利文《2026年全球人形机器人市场研究报告》,2026年上半年,全球人形机器人营收排名前五的企业均来自中国,合计占据57.4%的市场份额。深圳有两家企业上榜,其中包括排名第一的优必选;同期,深圳机器人出口额在前八个月达到111.3亿元。
目录
1月至6月,全球人形机器人销量达到3.6万台,已超过2025年全年的3.5万台。营收达到5.4亿美元,高于上一整年的5亿美元。仅半年时间,该行业售出的机器数量就比此前12个月多约2.9%,营收则高出8%。
优必选以6.2亿元的人形机器人营收和16.5%的市场份额领跑。智元机器人紧随其后,营收为6.1亿元,份额为16.1%,领先于宇树科技、银河通用和乐聚机器人。优必选和乐聚均位于深圳,当地密集的零部件供应商网络正帮助企业更快地将设计转化为机器。
深圳海关数据显示,与上年同期相比,该市单独列类机器人产品出口额增长12.2倍,产品销往120多个国家和地区。海关数据涵盖多种机器人,而弗若斯特沙利文的排名聚焦于人形机器人,即外形大体类似人类的机器。
这两项数据反映了深圳机器人产业扩张的不同方面:制造商在人形机器人销售中取得领先,而该市更广泛的机器人产业正触达更多海外客户。工厂投产、价格下降和政府采购目标,正推动这门生意从展示演示走向常态化商业应用。
谁在领跑,销量有多少?
弗若斯特沙利文的排名涵盖娱乐、科研、教育和工业作业等用途的机器人,列出五家领先制造商。它们在2026年上半年的业绩如下:
- 优必选:营收6.2亿元,市场份额16.5%,销量16,123台。
- 智元机器人:营收6.1亿元,市场份额16.1%,销量7,850台。
- 宇树科技:营收5.8亿元,市场份额15.3%,销量4,900台。
- 银河通用:营收2.1亿元,市场份额5.5%,销量308台。
- 乐聚机器人:营收1.5亿元,市场份额4%,销量3,540台。
优必选延续了2025年的榜首位置。当年其人形机器人营收为8.7亿元,销量达到13,838台。2026年上半年的销量已比这一全年总量高出约16.5%,但营收仍低于上一整年的水平。
智元机器人在营收上超过宇树科技,双方排名较2025年对调。乐聚与银河通用的排名也发生互换,银河通用升至第四。营收与销量之间的差异,体现出所售机器人类型对企业排名的显著影响:银河通用销量远低于乐聚,营收却更高。
弗若斯特沙利文计算营收时,不计入制造商的内部交易及与关联方之间的交易。这一规则很重要,因为企业可能既为自家工厂制造机器人,也向外部客户供货。该排名按这一口径衡量营收,而技术开发和内部部署则有各自的进度安排。
为何两项市场统计总量不同
弗若斯特沙利文统计的2026年上半年全球人形机器人销量为3.6万台;IDC统计同期全球出货量接近2.5万台,其中中国超过1.9万台,约占全球总量的77.9%。IDC还记录到,出货量同比增长432.1%。
智元机器人的数据也有所不同。弗若斯特沙利文的排名记录其销量为7,850台,而另一项数据显示,该公司上半年出货量超过8,600台。销售和出货可能指交易的不同阶段,相关研究的详细定义及数据核对方式并未公布。
两项市场估算都显示行业正快速扩张,中国在商业市场中占据重要位置。读者比较企业时需要保持统计口径一致:按IDC出货总量计算的市场份额应与IDC数据对照,弗若斯特沙利文的营收份额则应与其自身的市场总量对照。
深圳机器人谷汇聚供应商
深圳南山区机器人谷聚集了200多家机器人相关企业,业务覆盖软件算法、传感系统、运动机构、核心零部件和整机。系统集成商将这些环节连接起来,使机器人能够完成客户指定的任务。
深圳拓际科技创始人刘拓介绍了这种产业集聚如何改变原型机的制作流程。他在比较深圳与硅谷时说:
在硅谷制作原型机需要两个月,因为你必须从世界各地采购零部件;但如果来到深圳,或许90%的零部件都能在机器人谷找到。
原型机是用于测试设计的早期可运行版本。供应商就在附近,工程师便能拿到零部件、发现问题并进行修改,无须等待部件跨越多个国家运输。刘拓的比较凸显了深圳在开发速度上的实际优势。
10月16日下午,一个美国高级代表团访问了机器人谷。此次访问让国际社会关注到这个集零部件生产、软件开发和机器人组装于一体的产业集聚区。
深圳机器人产业的增长也与该市更广泛的制造业扩张相契合。深圳2025年GDP达到3.87万亿元,增长5.5%;南山区经济总量突破1万亿元,详见关于深圳工业增长的报道。机器人产业是在成熟的科技和出口经济体系内发展起来的,而非从孤立的生产基地起步。
出口增长不止于人形机器人
深圳海关数据显示,2026年前七个月机器人出口额为85.8亿元,1月至8月累计达到111.3亿元。用累计数据相减可得,8月出口额为25.5亿元,约占前八个月总额的22.9%。
此前海关数据显示,出口额较2025年同期增长10.5倍;前八个月的数据则显示增长12.2倍。深圳市统计局还记录到,前八个月工业机器人产量增长44.8%。
出口、产量和人形机器人营收分别反映不同的业务活动。出口总额衡量相关海关类别下售往海外的商品;工业产量衡量产出;人形机器人排名则衡量制造商在特定机器人市场中的营收。这些数据共同显示,深圳机器人产业的多个领域都在扩张。
工厂应用从较低基数起步增长
弗若斯特沙利文将人形机器人的应用分为娱乐表演、科研与教育、数据采集和生产作业。2026年上半年,用于生产作业的机器人营收为7,800万美元,高于2025年全年的4,700万美元。同期销量从约700台增至1,200台。
因此,生产作业约占上半年全球5.4亿美元人形机器人市场的14.4%。其营收比上一年全年总额高出约66%,但市场营收的大部分仍来自其他应用。
工业客户需要机器人能够反复完成有用的任务、安全运行并保持可靠。一台机器人在舞台上完成排练好的动作,与在工厂轮班期间搬运零部件,面对的是不同的任务。中国制造商一直在拓展这两类应用,其中包括2025年12月引发关注的成都机器人表演,展现了平衡能力和协调性的进步。
优必选的工业业务说明,产品类别会显著影响营收排名。在更狭义的全尺寸具身智能人形机器人类别中,这类机器旨在将身体动作与人工智能引导的交互相结合,优必选2026年上半年营收为5.9亿元,销量为921台。智元机器人在该类别销量达到996台,但优必选的营收约为智元机器人的1.8倍。
在这一较狭义类别中,优必选、智元机器人、银河通用、松延动力和乐聚位列营收前五。优必选该类别业务2025年营收为8.2亿元,市场份额为45.1%。
订单和新工厂考验交付能力
优必选2026年上半年公司总营收达到12.69亿元,同比增长104.2%。新增订单超过10亿元,其中包括三笔单笔金额至少1亿元的订单,目标市场涵盖航空制造、汽车工业和智能制造。
空中客车首批订购了100台Walker S2机器人。优必选还于9月12日在广西柳州启用了工业人形机器人工厂。该厂规划年产能超过1万台,宣称每10分钟可生产一台机器。
优必选此前还通过一项广西边境机器人协议获得了另一类客户。该协议于2025年11月签订,金额为2.64亿元,计划让Walker S2机器人承担旅客协助、巡逻支持和物流等工作,将其预期用途拓展至工厂之外。
消费级机器人制造商也在提高产量。瑞丰新材旗下品牌启元机器人于9月20日发布Q1和T1个人机器人,起售价均为19,999元。公司首席执行官田华表示,其生产流程每2.5分钟可产出一台机器人,并采用IATF16949汽车质量管理标准。
不同的生产节奏反映了产品和制造安排各不相同。客户将通过交付时间、价格以及机器安装后能否持续运行,感受到产业扩张带来的变化。制造商必须在提高产量的同时,确保服务到位和运行可靠。
价格下降叠加地方采购目标
宇树科技R1的价格从39,900元降至29,900元,降幅约为25%。松延动力的Bumi定价为9,998元,成为价格低于1万元的双足人形机器人。启元于9月底在上海开设首家全球门店,并已在广州、深圳、西安、厦门、杭州和武汉开设体验店。
本土零部件为降价提供了支撑。宇树科技招股书称,R1超过90%的核心技术为国产,超过80%的核心零部件由公司自主研发或生产,包括电机、减速器和控制器。减速器可调节电机转速和扭矩,使关节以所需的力度和精度运动。
中国信息通信研究院发布的《2025人形机器人产业白皮书》显示,到2025年底,中国人形机器人核心零部件的国产化率达到75%。这些数据体现了全国供应链基础与深圳可见的供应商集聚之间的联系。
上海于10月12日启动新一代智能制造发展行动,目标包括到2028年让8,000台人形机器人进入工厂,培育500家先进智能工厂,并推动人工智能在制造业的应用超过2,000项。
深圳《具身智能机器人行动计划(2025—2027年)》提出,到2027年相关产业规模超过1,000亿元。计划还提出新增培育10家以上估值超过100亿元的企业,并落地至少50项规模达10亿元的应用。
扩张背后的时间表
商业订单、工厂投产和政策目标正按相互交叠的时间表推进。以下主要节点展现了该行业如何通过供给和需求两端推动扩张:
- 2026年1月至6月:弗若斯特沙利文研究显示,全球人形机器人销量达到3.6万台,营收达到5.4亿美元。
- 2026年1月至8月:深圳单独列类机器人产品出口额达到111.3亿元。
- 2026年9月12日:优必选柳州工厂投产,规划年产能超过1万台。
- 2026年9月20日:启元发布两款个人机器人,单台起售价为19,999元。
- 2026年10月12日:上海启动新一代智能制造发展行动。
- 2026年10月16日:美国高级代表团访问深圳机器人谷。
- 2027年和2028年:深圳机器人产业目标和上海工厂部署目标分别迎来期限。
制造商如今面临的商业任务已不止于生产更多机器。工厂客户需要可靠的作业表现,消费者需要价格实惠且实用的产品,供应商则需要持续获得订单。营收排名显示,中国企业目前在销售中处于领先地位;生产和采购计划将进一步检验需求能否持续。
要点
- 2026年上半年,中国企业包揽人形机器人营收前五,合计市场份额为57.4%。
- 优必选以6.2亿元人形机器人营收领跑;总部位于深圳的乐聚排名第五。
- 弗若斯特沙利文统计的全球销量为3.6万台,IDC统计的出货量接近2.5万台。
- 1月至8月,深圳更广泛类别的机器人出口额达到111.3亿元,销往120多个市场。
- 生产作业产生7,800万美元营收,约占全球人形机器人营收的14.4%。
- 新工厂和降价正在扩大供给,上海则计划到2028年让8,000台人形机器人进入工厂。