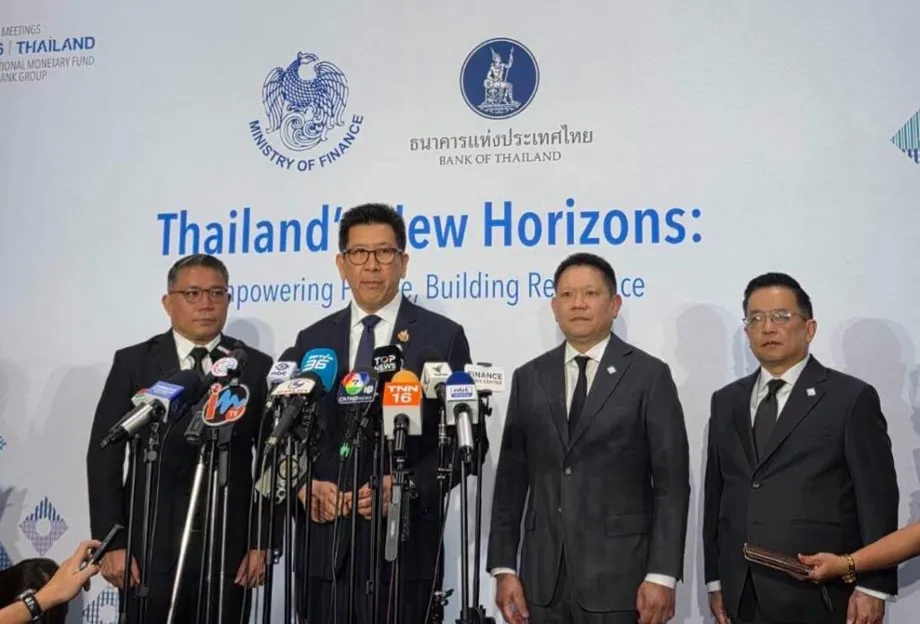
以曼谷为起点的全球反诈计划
泰国计划于2026年10月14日在国际货币基金组织和世界银行集团年会上推出《曼谷蓝图》,提出共同应对数字诈骗。此类诈骗每年给全球造成的损失估计达1万亿美元。泰国央行正与这两个机构共同编制这份文件,作为政府、监管机构和金融企业的实用指南,而非一套新的国际约束性规则。
目录
泰国国内面临的风险不容小觑。据泰国央行助理行长猜亚瓦迪·猜安南和经济学家披提瓦·普鲁克萨查特介绍,泰国2024年的诈骗损失达17.6亿美元。他们在世界经济论坛文章中介绍,这份蓝图包含12项政策考量和五个核心行动领域,涉及法律框架、防诈措施、合作与消费者保护。
泰国央行行长维泰·拉塔纳功希望这项倡议能够应对一个不仅波及东南亚,也影响美国和拉丁美洲的问题。他还提醒说,编制一份国际文件并不意味着泰国已经完成自身工作。泰国仍须落实相关原则,并持续改进应对措施。
谈到这项倡议时,维泰解释了蓝图的预期作用:
我们的目标是让《曼谷蓝图》成为各国加强数字诈骗应对工作的实用参考。
年会定于10月12日至18日在曼谷举行,预计将有来自191个国家的逾1.5万名代表出席。泰国将第二次承办年会,并借此把金融安全议题与更广泛的经济议程联系起来。
蓝图将要求各国采取哪些行动
蓝图计划涵盖诈骗事件的整个处置过程:预防诈骗、发现可疑活动、限制损失、回应受害者诉求,以及追踪或追回被盗资金。其范围还包括金融产品设计、法律法规和机构间协调,并承认漏洞可能在款项到达银行之前就已出现。
泰国央行作者列出的五项要点是:
- 制定明确的国家战略和法律框架。
- 建立预防、发现和应对诈骗的保障措施。
- 更好地运用网络安全和反洗钱工具。
- 加强跨行业和跨境合作。
- 加强消费者保护、宣传教育和救济机制。
各国可根据自身法律体系、金融服务和数字化发展情况调整这些原则。这种灵活性很重要,因为一个正在扩大基础移动支付覆盖面的国家,面临的实际问题可能不同于拥有广泛即时支付网络和国际转账业务的国家。
维泰将这项更广泛的倡议概括为三项重点:减少数字诈骗、加强网络安全,以及提高数字金融生态系统的准备程度。成员国预计将贡献意见和政策经验,因此这份蓝图旨在促进经验共享,而不只是输出泰国监管规则。
这份文件也延续了2018年由国际货币基金组织和世界银行推出的《巴厘金融科技议程》。该议程旨在帮助各国采用金融科技并管控相关风险。曼谷倡议针对的是一个更具体的挑战:保护已经使用数字金融服务的人们免遭利用这些服务的犯罪分子侵害。
损失规模需要谨慎解读
维泰曾援引估算称,网络相关诈骗和威胁造成的经济损失约为1.03万亿美元,其中逾三分之二发生在亚洲。泰国央行作者引用的全球年度损失估算取整为1万亿美元,并称全球约50%至70%的成年人曾遭遇诈骗企图。
这些数字反映的并非同一情况。遭遇诈骗企图不等于蒙受金钱损失,而涵盖网络威胁的广义估算,也不应与定义狭窄的支付诈骗总额混为一谈。这些估算说明问题规模令人担忧,但无法提供一个可供各国损失直接比较的统一指标。
一项区域评估揭示了另一项重要区别。东盟与中日韩宏观经济研究办公室于2026年10月12日发布的数字诈骗评估称,目前有关诈骗影响整个金融体系稳定的证据仍然有限。
这一结论并未否认诈骗给家庭和企业造成的损害,而是将有记录的损失和信心受损风险,与“诈骗已经动摇金融体系稳定”这一更强的判断区分开来。作者本雅蓬·占他纳、林艾文和普拉尚特·潘德仍指出,诈骗规模大且持续存在,需要各行业和不同司法辖区采取协调行动。
这一差别有助于评估维泰所说的“诈骗已成为全球结构性风险”。诈骗可能侵蚀储蓄、加重金融服务提供商的负担,并让人们不愿使用数字服务,但未必会立即引发银行业危机。
为什么受害者授权的付款仍可能是诈骗
最棘手的问题之一,是受害者亲自批准付款的诈骗。犯罪分子可能通过投资群建立信任、冒充亲属,或诱使某人相信必须紧急转账。银行收到的付款指令确实来自客户本人,但该指令是受骗后发出的。
东盟与中日韩宏观经济研究办公室指出,这类经授权付款诈骗尤其难以应对,因为操纵行为往往发生在金融机构介入之前。因此,犯罪过程中的重要环节可能不在金融监管机构的直接管辖范围内。
泰国央行作者以“普洛伊”为例说明这一问题,并明确指出,这一人物是根据真实诈骗经历塑造的综合案例,并非某个具体身份明确的受害者。一名精通数字技术、在曼谷经营咖啡馆的店主被拉入投资群,在看似盈利的交易诱导下投入积蓄和借款。她试图提现时,却遇到账户被冻结,还收到一份虚假的税款通知。
这一案例说明,仅核实身份并不足够。确认转账人是谁,不能证明对方没有受骗。应对措施必须将异常交易监测与银行、电信运营商、数字平台和执法机构的行动联系起来。
它也展现了诈骗如何损害金融普惠。金钱损失是直接伤害,但恐惧、压力和信心受挫也可能让受害者远离银行应用及其他旨在让金融服务更易获得的工具。
泰国国内规则将金融服务提供商纳入审视
泰国的筹备工作并不止于国际蓝图。泰国央行曾就一份指南草案征求公众意见,意见征集截至2025年3月18日。草案提出制定诈骗管理政策,涵盖预防、监测、应对、处置和为受影响客户提供支持。相关措施原计划于2025年4月1日暂定实施,同时采取针对“人头账户”和客户核查的措施。
“人头账户”指用于接收和转移犯罪所得的银行账户或电子货币账户。草案要求服务提供商评估此类账户的风险,持续监测客户交易,并更新风险分类。身份验证要求则应根据交易、产品和服务渠道的风险而定。
董事和高级管理人员将负责制定诈骗防控政策和可衡量的绩效目标。商业银行、专门金融机构以及可转账电子货币服务提供商预计必须满足全部要求。其他服务提供商则可根据自身服务情况应用这些指南。
面向客户的应对措施包括提供全天候支持渠道、规定响应时限,以及在事件造成广泛客户损失或影响服务提供商声誉时向央行报告。草案还要求与其他服务提供商、反洗钱办公室和泰国皇家警察共享信息。
泰国央行作者后续的介绍称,一套责任框架自2025年4月起生效。未达到规定防诈标准的金融机构和其他服务提供商,必须对由此造成的损失承担共同责任。作者称,服务提供商必须证明已落实所要求的保障措施,而不是让客户承担证明其失职的责任。
这并不意味着所有诈骗受害者都能自动获得赔偿。责任取决于适用标准以及服务提供商是否达标。此前草案提出的时间表与后续所述已经生效的框架也只是相关措施,未必对应完全相同的最终监管文本。
现金、黄金及防诈成效报告
另有一项面向多个行业的框架宣布将于9月10日启动,参与方包括央行、商业银行和国有银行、支付服务提供商、非银行贷款机构,以及逾2000家货币兑换商。参与方将承诺不支持非法金融活动或腐败行为。
具体措施包括:对超过500万泰铢的现金存款开展额外尽职调查,并对购买价值至少1000万泰铢金条的现金交易实施更严格限制。这些管控针对的是非法所得可能脱离常规数字支付账户流转的渠道。
维泰称,过去12个月里,大额现金提取量下降了52%,大额黄金提取量下降了70%。这些变化被视为洗钱活动减少的迹象,但仅凭提取量无法衡量犯罪所得的全部规模。
一项更直接的诈骗指标涉及受害者授权的付款:2026年第二季度,此类损失降至18亿泰铢,较2024年同期下降80%。按这一降幅推算,2024年第二季度的对比数据约为90亿泰铢,即减少约72亿泰铢。
这一季度支付诈骗指标不能直接与泰国2024年17.6亿美元的年度诈骗损失估算相比较,因为统计时期、币种和类别均不相同。它只能支持一个范围较窄的结论:这一类支付诈骗的报告损失大幅下降,但更广泛的诈骗问题仍需关注。
区域行动说明银行为何不能单打独斗
菲律宾提供了一个相关案例,展现了蓝图所倡导的协调方式。东盟基金会执行主任皮提·斯里桑南称,诈骗中心已从早先集中在柬埔寨、泰国和越南,扩散到菲律宾、缅甸和东帝汶。
他援引全球反诈骗联盟的一项研究称,近80%的菲律宾人曾接到诈骗分子的联系。这一比例高于泰国央行作者引用的全球50%至70%区间,但由于调查对象和方法不同,不应据此对各国进行精确排名。
“东盟防诈准备计划”旨在通过计划组建的2000名种子培训师网络覆盖300万人。截至当时,该计划已有105名培训师,相当于目标的5.25%。菲律宾项目计划通过菲律宾银行营销协会、谷歌和菲律宾央行等合作伙伴,覆盖约100万名受益者,占区域目标的三分之一。
菲律宾央行副行长伯纳黛特·罗穆洛-普亚特解释了为何不能止步于宣传教育:
打击诈骗不能只靠提高意识,还需要采取行动并开展合作。
菲律宾央行还与菲律宾国家警察签署了信息共享协议,适用于依据《反金融账户诈骗法》办理的案件。警方由此成为签署此类协议的第五个政府机构,此前已与调查、司法和证券监管部门达成相关安排。
这些举措针对的是同一问题的不同环节:帮助公众识破操纵手段、加强金融机构内部的防诈管控,并让调查人员获得追踪犯罪活动所需的信息。
金融安全是泰国更广泛议程的一部分
维泰将数字诈骗防治与四项国内重点联系起来:家庭债务、中小企业信贷获取、公平成本的金融服务,以及与诈骗、欺诈或腐败有关的非法资金。这些关联体现在实际层面:诈骗可能吞噬家庭储蓄或借款,而犯罪资金也可能经由合法企业同样使用的服务流转。
泰国央行作者还指出了另外两项损害信任的风险。对少数技术服务提供商的依赖,可能导致一次故障就扰乱多家机构,2024年的CrowdStrike事件便是例证。数字平台也可能限制用户选择,而人工智能决策所用的偏差数据,则可能排斥金融记录有限的人群。
这些问题与犯罪诈骗有所不同,但有助于解释年会主题“安全且包容的数字金融,助力财务福祉”。如果服务不可靠、不公平或不安全,获取服务的机会再多也意义有限。
泰国的年会议程还包括数字化和人工智能转型、全球碎片化背景下的韧性、气候适应融资,以及人口变化与长寿经济。维泰称,疫情以来泰国年均经济增速为2.4%,而1997年亚洲金融危机后为5.3%。两者相差2.9个百分点,但这两个数据反映的是不同经济时期,并不能证明经济增速放缓是由诈骗造成的。
时间表及有待作出的决定
以下主要日期将泰国国内筹备工作与国际蓝图发布联系起来:
- 2025年3月18日:数字诈骗管理指南草案的公众意见征集结束。
- 2025年4月:据泰国央行作者介绍,服务提供商责任框架生效。
- 9月10日:宣布启动另一项行业承诺及现金和黄金管控措施。
- 2026年10月12日:年会开幕,东盟与中日韩宏观经济研究办公室发布诈骗评估。
- 2026年10月13日:泰国财政部韧性主题旗舰活动按计划举行。
- 2026年10月14日:计划推出《曼谷蓝图》。
- 2026年10月18日:年会计划闭幕。
财政部活动预计将邀请国际货币基金组织总裁克里斯塔利娜·格奥尔基耶娃、世界银行集团行长阿贾伊·班加,以及芬兰副总理兼财政部长里卡·普拉。泰国副总理兼财政部长埃克尼蒂·尼提探帕拉普拉斯则将防诈与投资、技术和泰国企业的发展机会并列为重点。
尚未解决的核心问题是如何落实。蓝图的五项要点已公开,但各国将如何把全部12项考量转化为法律、监管、资金追回程序和损失责任规则,尚未确定。由于蓝图定位为实用指南,其发布本身并不会在全球范围内产生可执行义务。
泰国传递的信息是,蓝图发布应当成为后续工作的起点,而非宣告任务已经完成。真正的检验标准是:机构能否迅速共享信息、阻止可疑转账、帮助受影响客户并追回资金,同时确保合法金融服务仍能便捷使用。
要点
- 《曼谷蓝图》计划于2026年10月14日在国际货币基金组织和世界银行集团年会上发布。
- 蓝图包含12项政策考量和五个数字诈骗治理核心领域,但不会制定具有约束力的国际规则。
- 据泰国央行作者介绍,泰国2024年的诈骗损失达17.6亿美元。
- 受诈骗受害者授权的付款所造成的报告损失,在2026年第二季度降至18亿泰铢,较两年前下降80%。
- 泰国的服务提供商责任框架自2025年4月起实施,责任与未达到规定保障标准有关。
- 东盟与中日韩宏观经济研究办公室呼吁采取协调行动,同时指出目前有关诈骗影响整个金融体系稳定的证据有限。