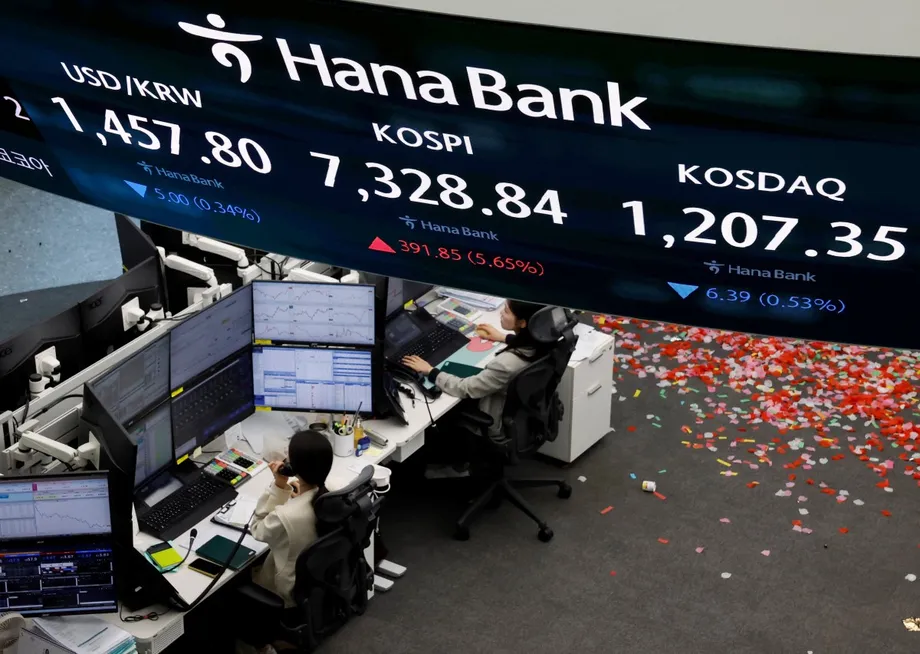
市场逆转令芯片巨头承压
据报道,2026年外国投资者从韩国股市撤出1310亿美元,交易额较5月下旬高点下滑约70%。上半年领跑全球主要股指的韩国综合股价指数(Kospi),下半年已下跌22%;投资者正重新评估这轮主要由人工智能存储芯片推动的涨势。
目录
韩国这个规模达4.3万亿美元的股市出现逆转,暴露出其对三星电子和SK海力士的依赖。两家公司合计占基准指数权重的一半以上,因此它们的股价对整个指数走势有着异常显著的影响。
10月的数据表明,撤退不仅体现在股价上。截至10月8日,外国投资者持有三星股份的比例为46.38%,为2008年1月11日以来最低,当时这一比例为46.35%。外国投资者持有SK海力士股份的比例降至49.59%,跌破了该公司自2023年以来一直维持的50%关口。
企业回购提供的支撑也在减弱。较新的报道说,三星于10月6日完成股票回购;截至10月9日,SK海力士已完成其宣布回购计划的80%以上。两家公司回购计划合计价值55万亿韩元,约合410亿美元。
因此,眼下的问题不只是投资者对AI热情变化。海外投资者正在抛售,家庭部门减少了借款和券商账户现金余额,两家主要企业买方也接近完成回购。强劲的盈利表现迄今未能扭转这一局面。
反弹期间外资持股也在下降
三星的外资持股比例从2026年初的峰值52.40%降至10月8日的46.38%,下降6.02个百分点。该比例在3月跌破50%,5月降至48%区间,7月又降至47%区间。因此,在整体市场仍在上涨时,资金撤出就已经开始。
SK海力士也呈现类似走势。其外资持股比例从今年年初的54.64%降至49.59%,下降5.05个百分点。最新数据也比2024年的56.41%低6.82个百分点。Kospi电气电子板块的外资持股比例则从年初的40.87%降至38.09%。
另一项统计显示,今年外资净卖出Kospi股票超过197万亿韩元。这个数字与据报撤出的1310亿美元,不应被视为两笔相互独立的抛售资金,也不应相加:比较前需先核对币种、市场覆盖范围和统计时段。
韩国交易所通过其投资者交易数据集提供投资者买入、卖出和净买入字段。其发布说明称,常规交易时段的数据预计在下午3时45分后公布,包含常规时段外交易的最终数据预计在晚上8时后公布。说明还提醒,信息可能存在错误或延迟。页面摘录本身并未显示年度资金撤出总额,因此这一标题数字仍是根据交易所数据汇编得出的报道数值。
两家公司为何如此重要
存储芯片是韩国AI投资故事的核心。AI系统需要存储器来保存和传输计算所需的大量数据,同时还需要负责运算的处理器。投资者买入三星和SK海力士股票,以此参与相关基础设施投资。
曾推动Kospi上涨的高度集中,如今也使其容易受到存储器需求、盈利能力和行业繁荣持续时间等疑虑的冲击。当指数一半以上的权重集中在两家公司时,其他股票的涨幅可能难以抵消这两只股票遭遇的抛售。
Rayliant Global Advisors投资组合管理主管Phillip Wool表示,其基金一直在降低韩国AI相关敞口,持有的三星和SK海力士仓位低于它们在基准指数中的权重。他谈到较晚进入存储芯片交易的投资者面临的挑战时说:
我认为大多数投资者面临的最大挑战——尤其是那些最近才为了存储芯片交易进入韩国市场的投资者——是这一主题最容易赚的钱已经赚到了。
LS Securities研究员Hwang San-hae指出了另一项压力:AI投资的领跑领域正从存储器扩展到定制芯片、零部件、设备和网络安全。韩国仍可从AI支出中受益,但以存储器为主的基准指数所吸引的资金,可能少于业务领域更广泛的市场。
回购接近尾声,盈利表现也失去吸引力
三星和SK海力士一直是自身股票的重要买家。此类回购可以吸收市场上的卖盘、支撑需求,但不能保证股价上涨。报道援引摩根大通的数据称,两家公司回购占上月市场约230亿美元买单的大部分。
眼下,时点变得很重要。早前的报道说,两项回购计划都接近完成。10月较新的消息称,三星的计划于10月6日结束,SK海力士截至10月9日已完成80%以上。外国投资者仍在持续卖出之际,企业买盘所剩无几。
据报道,10月6日至8日,外国投资者净卖出韩国境内股票超过6万亿韩元。10月8日,尽管三星公布的第三季度初步业绩好于预期,Kospi仍下跌逾2%,报约6620点。尽管据报三星季度营业利润接近增长九倍,其股价也仍然下跌。
有一项报道将三星季度营业利润列为107万亿韩元,但这里没有官方财报证实这一数额。更有依据的结论应更为有限:据报盈利大幅改善,并未阻止抛售。ETF再平衡和期权到期也被认为是10月8日市场承压的因素,因此当天的交易不能简单视作市场对盈利的评判。
夏季抛售后,家庭投资者退场
据报道,散户投资者助推Kospi在上半年上涨100%。自7月抛售以来,反映家庭投资能力的指标有所走弱。报道援引韩国金融投资协会数据称,未偿还融资贷款约为33万亿韩元,低于6月峰值38.6万亿韩元。
这相当于减少5.6万亿韩元,约14.5%。融资贷款让投资者能够借钱买股。债务下降可能意味着市场风险降低,但偿还贷款也可能需要卖出股票,从而在市场调整期间减少买盘。
券商账户现金余额已从接近140万亿韩元降至约100万亿韩元,减少约29%。这些余额是指存放在券商账户中的资金,其中包括可用于投资的资金。余额收缩并不能确切说明家庭资金流向何处,但表明随时可用于买入的资金池规模缩小。
有报道称交易额下降约70%,而10月11日的一篇报道使用了“交易量”一词。两者并不相同:交易额通常指成交金额,交易量则指成交股数。这两种说法都表明市场活动大幅萎缩,但不应将这些百分比视为对两项指标均已独立核实的数据。
杠杆基金加剧市场波动争论
政府推动家庭储蓄流入国内股市的举措,已成为围绕夏季市场逆转展开讨论的一部分。据报道,监管机构加快推出十多只与三星、SK海力士等公司相关的杠杆ETF。李在明总统领导的政府随后召开紧急会议,监管机构也推出措施,限制散户投资这类产品。
杠杆ETF旨在放大每日回报,通常通过衍生品和借贷实现。Direxion Daily South Korea Bull 3X Shares,又称KORU,目标是MSCI韩国指数每日表现的三倍,而非Kospi指数。由于每日调仓,其数周或数月的回报不一定等于同期指数回报的三倍。
据报道,KORU在6月下跌约28%,7月跌幅超过61%,但截至该报道发布时,2026年以来仍上涨43.72%。这些数据表明,此前大幅上涨可以与之后的严重亏损并存。据报该基金隔夜上涨近8%,而Kospi在周一开盘时下跌约5%;不过,两者对应的是不同交易时段和不同基准指数。
拥有6.4万名成员的韩国股东联盟负责人Jung Eui-jung批评政府扩大杠杆产品准入的做法:
特别讽刺的是,政府声称正试图控制局势,可这个赌局本身就是政府搭起来的。
经济学家Steve Hanke援引自己分享的一张图表称,韩国基准指数的波动性已超过比特币。由于图表的计算时段和方法不明,这一比较无法确立普遍性的排名,但确实反映出市场剧烈波动引发的强烈担忧。
台湾受到青睐,但也曾遭遇资金撤出
据报道,台湾加权指数今年上涨70%,上季度表现比Kospi高出约23个百分点。台湾的涨势也更为广泛:指数成分股中约10%的股价至少翻了一倍,而Kospi成分股中这一比例为4.7%。按这一指标,台湾股价翻倍的股票占比略高于韩国的两倍。
瑞银全球财富管理首席投资办公室亚洲资产配置主管Chun-Lai Wu表示,该公司更倾向于通过台湾市场战术性布局AI:
现阶段,我们更倾向于通过台湾股票来表达战术性的AI投资敞口。台湾拥有更完整的科技硬件生态系统,并得到大型科技公司稳健支出计划的支撑。
这一偏好并不意味着外国投资者一直在买入台湾股票。8月11日的一篇报道援引伦敦证券交易所集团(LSEG)数据称,台湾7月净流出外资229.5亿美元,此前6月流出约80亿美元。韩国7月净流出62.6亿美元,连续第三个月出现外资流出。
亚洲七个市场7月净流出总额达254.8亿美元,外资抛售已连续第九个月。台湾和韩国合计流出292.1亿美元,高于区域净流出总额,因为其他市场的资金流入抵消了部分流出。印度流入21.2亿美元,泰国流入14.6亿美元,印度尼西亚流入8800万美元,菲律宾流入6900万美元;越南则流出约1200万美元。
两者的对比在于,后来投资者更青睐AI敞口更广泛的台湾,但台湾此前也曾遭遇大规模抛售;这并不意味着资金一直在从韩国转向台湾。报道援引法国巴黎银行分析师的说法称,投资者担忧芯片需求预测、偿债压力,以及中国Moonshot发布低成本AI模型。汇丰银行的Herald van der Linde表示,投资者寻求多元化之际,该行已将印度在亚洲市场中的评级上调至中性。
下一轮财报与通胀数据将揭示什么
10月市场展望将10月12日至16日当周视为检验盈利能否取代减弱的回购需求的关键时期。报告指出,美国9月消费者和生产者价格数据、油价以及美联储官员讲话是短期影响因素,但没有给出具体发布时间。
美国通胀数据很重要,因为它会影响市场对利率和政府债券收益率的预期。收益率上升会降低股票相对于债券的吸引力,并改变投资者对企业未来利润的估值。Kiwoom Securities经济学家Kim Yu-mi警告称,价格压力再度上升可能使通胀担忧持续,并加剧美国债券收益率波动。
企业业绩预测仍然强劲,但投资者既关注增长幅度,也关注其走势。IBK Securities预测,151家有可用业绩预期的Kospi200成分公司第三季度营业利润同比增长243%,环比增长6%。不过,展望报告称,增长在上半年见顶后正在放缓。
与疲弱基期相比的大幅增长,并不一定意味着当前利润增速正在加快。这有助于解释为什么即便年度增幅亮眼,也未必能吸引买家。Yuanta Securities Korea分析师Lee Jae-won建议,等待外资实际买入的证据,而不是假定盈利势头会扭转资金流向。
市场转向的时间线
这轮抛售持续数月,外资持股比例在指数出现最明显逆转之前就已下滑。这一时间线也显示,7月的区域资金流出和10月的市场对比反映的是不同阶段,并不矛盾。
- 2026年初:三星外资持股比例达到52.40%,SK海力士为54.64%。
- 5月下旬:韩国市场交易活动达到高点,此后约70%的降幅以此为基准。
- 6月:未偿还融资贷款达到38.6万亿韩元的峰值。
- 7月:大幅抛售令散户参与度走弱;韩国净流出外资62.6亿美元,台湾净流出229.5亿美元。
- 10月6日:三星结束股票回购。
- 10月8日:三星外资持股比例为46.38%,SK海力士为49.59%;Kospi下跌逾2%,报约6620点。
- 10月9日:SK海力士已完成其宣布回购计划的80%以上。
- 10月12日至16日:市场展望将企业盈利、美国通胀数据和政策言论列为接下来的考验。
对于去杠杆调整是否已经结束,各方看法不一。研究分析师Nicholas Mugalli认为,散户投资者正在偿还融资债务,机构投资者的作用则有所增强。eToro全球市场分析师Lale Akoner则警告称,降低杠杆可能导致科技股和半导体股在未来数月剧烈波动。
Akoner还提醒,不应把这一轮行情误认为AI投资逻辑已经崩塌。得益于年初以来的涨幅,韩国仍是2026年表现较强的市场之一。目前尚不确定的是,企业回购结束后,新的机构和外资需求能否吸收市场卖盘。
要点
- 据报道,2026年外国投资者从韩国股市撤出1310亿美元,交易额较5月下旬高点下滑约70%。
- 上半年领跑主要基准指数的Kospi,下半年下跌22%。
- 三星和SK海力士占指数权重一半以上,使市场高度集中于存储芯片周期。
- 三星于10月6日结束回购;截至10月9日,SK海力士已完成回购计划的80%以上。
- 融资贷款较6月峰值下降约14.5%,券商账户现金余额减少约29%。
- 台湾提供更广泛的AI敞口,但7月也经历了大规模外资撤出。
- 接下来的考验包括盈利能否持续增长、外资是否实际买入,以及在回购支撑大幅减弱后市场能否吸收卖盘。