消费困局
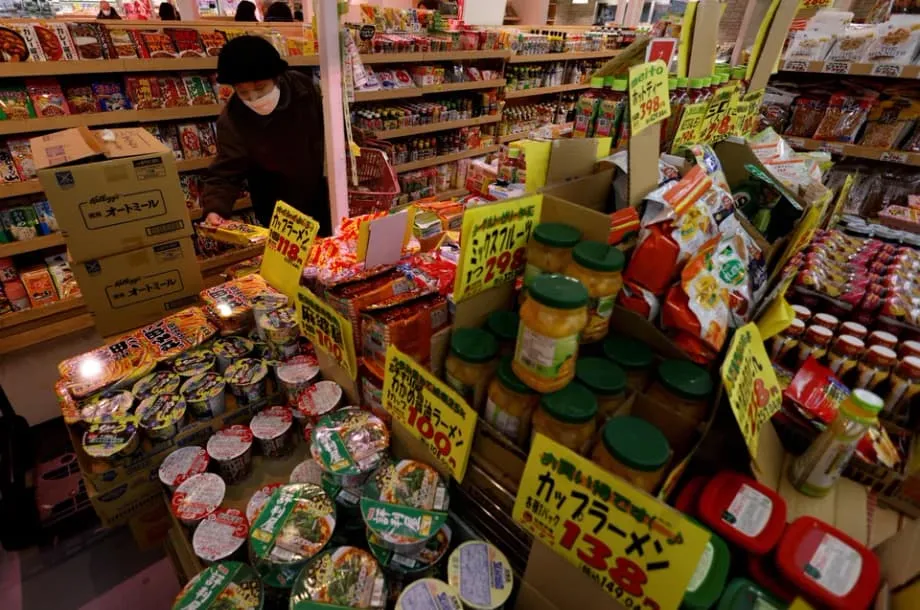
日本正陷入一道违背传统预期的经济难题。2月,经通胀调整后的家庭支出同比下降1.8%,连续第三个月下滑,降幅较1月的1%进一步扩大。与此同时,实际工资在1月一年多来首次转正,形成鲜明反差,挑战了传统经济学的判断。通常,购买力上升应带动消费走强,但日本家庭却在收紧预算,而非庆祝收入增长。日本总务省周二公布的数据令经济学家意外,此前他们预计降幅会温和得多,为0.8%。这一下降幅度表明,全球第三大经济体的消费者愈发谨慎。国内消费占日本经济总产出的半数以上,是增长的主要引擎。
数据细看
2月报告显示,各类支出走势不一,呈现出在压力下不断变化的消费优先次序。教育和交通支出降幅居前,医疗支出则成为一片低迷中难得的亮点。不过,经季节性因素调整后,情况看起来没有总体数据所显示的那么严峻。整体支出实际上较1月增长1.5%,或许说明在黯淡的同比数据背后,局面正趋于稳定,也显示环比增长势头可能正在缓慢积累。
另据一项独立调查,2月消费者信心升至近七年来最高水平,与当月支出的环比改善同时出现。然而,持续的同比下降表明,尽管市场情绪改善、统计数据显示工资上涨,日本家庭仍不愿放开钱包。信心调查与实际消费行为之间的背离,凸显出消费者心理的复杂性。多年来持续的通胀压力,让购物者形成了对最坏情况的预期。
工资与物价脱节
周一公布的支出降幅出现在实际工资经通胀调整后于1月转正之后。此前,这一长期低迷局面持续了2025年的大部分时间。预计周三公布的数据显示,2月实际工资仍处于正增长区间,购买力由此短暂回升。理论上,实际工资上涨应转化为消费者在零售商店和餐馆增加支出。但在现实中,日本家庭似乎因过往经历而对工资增长持怀疑态度。
明治安田研究所首席经济学家森田幸弘在分析这一趋势时,准确指出了这种脱节。
收入恢复与支出响应之间的滞后,反映了经济学家所说的“通胀疲劳”。截至2025年,日本家庭已连续四年承受高于日本央行2%目标的物价涨幅,逐渐习惯于优先购买必需品、削减非必要开支,不再因每月工资的变化而改变这一做法。实际消费依然疲弱。尽管实际收入有所增加,但尚未立即带动消费。
家庭预算压力持续加大,未见缓解。据帝国数据库的一项调查,食品和饮料企业计划本月上调近2,800种商品价格,为去年10月以来最多。多数企业表示,工资支出增加是涨价的主要原因。这意味着,原本旨在提振消费的工资增长,反而可能加剧成本推动型通胀,在刺激需求之前就侵蚀购买力。
政府干预面临阻力
首相高市早苗已推出力度较大的财政措施,力图在谨慎情绪进一步固化之前打破这一循环。她领导的政府年初推出公用事业补贴,为面临季节性支出压力的家庭设置电费和燃气费上限。伊朗冲突引发全球油市上涨后,政府又迅速追加紧急措施,抑制加油站汽油价格。这些举措属于规模达17.7万亿日元的更广泛刺激方案的一部分,旨在缓冲物价上涨的冲击、保障民众生活水平。
然而,这些财政举措与货币政策方向立即产生了张力。日本央行为抑制通胀一直在收紧政策,将利率上调至0.75%,创30年来最高水平,同时减少债券购买。德勤分析师指出,这种财政扩张可能与央行的抗通胀使命背道而驰:政府刺激需求之际,日本央行却试图为需求降温。政府支出与央行收紧政策并行,推高了长期利率。10年期国债收益率1月跃升至2.3%以上,为1998年以来首次。
央行的两难处境
随着日本央行4月28日政策决定临近,官员们面临一项艰难权衡,其结果可能决定经济复苏的走向。行长植田和男必须判断,外部冲击,尤其是中东冲突,主要会推高通胀,还是会因不确定性抑制投资和消费。日本央行已表示,如果经济走势符合预期,将准备继续加息;但疲弱的消费数据令这一政策正常化路径大为复杂。
工资走势为在多重因素交织中制定政策的官员提供了一项参考。日本劳动组合总联合会(连合)报告称,截至4月初,工人争取到的平均加薪幅度为5.09%,接近去年的三十年高点5.25%。这些结果来自一年一度的春季工资谈判,日语称“春斗”。从理论上说,它们有助于日本央行推动物价与工资良性循环。但如果家庭不愿花掉增加的工资,这一循环就会中断,进一步加息的理论基础也将动摇。
全球风险加剧不确定性
不断升级的中东冲突给日本经济前景蒙上阴影,尤其令依赖进口的行业面临威胁。有关部门正在评估战争可能如何波及经济,特别是能源市场和工业供应链。森田特别警告,石脑油及其他石化原料短缺,可能推高日本制造业各领域的生产成本。
国内物价压力刚刚缓和之际,输入型通胀再度回归的风险可能加重家庭已经承受的通胀疲劳,并推迟零售活动复苏。如果这些生产成本上升转嫁给消费者,导致食品等商品价格上涨,消费可能会持续低迷。
与能源自主的国家相比,日本高度依赖中东石油,因此尤其容易受到供应中断的影响。政府补贴已将2月下旬至3月上旬汽油价格涨幅限制在约2.4%,有关部门同时制定了应急预案,包括可能动用战略石油储备。公共和私人储备合计可满足国内约254天的需求,不过任何释放行动可能都需要与七国集团(G7)伙伴协调,以提升效果并稳定市场。
历史重演
工资上涨却未能带动消费,这种情况在近年日本经济史上并非前所未见,说明背后可能存在深层结构性问题,而非暂时性异常。2024年8月,受夏季奖金提振,实际工资同比上涨1.1%,但同期家庭支出下降1.4%。类似地,2025年4月,名义工资增长、劳动力市场趋紧之际,支出却意外下滑。经济合作与发展组织在2025年年中评估中指出,尽管名义工资上涨、劳动力市场表现强劲,2025年第一季度消费仍持平。
这些反复出现的情况表明,日本经济面临的是结构性因素,而非周期性因素。人口老龄化持续缩小劳动年龄人口规模,减少潜在消费者数量,并使需求结构从教育和耐用品转向医疗保健。人口因素带来的阻力已持续十一年,持续拖累内需,临时性的工资上涨难以抵消这一影响。此外,多年通缩心理之后物价突然上涨,使家庭养成了优先预防性储蓄、而非即时消费的习惯;工资增长至今尚未改变这一行为模式。
要点
- 2月家庭支出同比下降1.8%,降幅超过经济学家预期的0.8%
- 实际工资在1月一年多来首次转正,但消费已连续三个月下滑
- 高市首相推出公用事业和汽油补贴,以缓解物价压力,但这与日本央行的紧缩政策形成张力
- 日本央行将在4月28日决定利率走向,届时工资增长与消费疲弱释放的信号相互矛盾
- 连合报告称,春季工资谈判争取到的加薪幅度为5.09%,接近去年的三十年高点
- 中东冲突可能通过推高石油和石脑油成本带来输入型通胀,进一步挤压家庭预算
- 尽管支出下降,消费者信心2月仍升至七年来最高水平;若通胀缓和,消费未来或有望复苏