制造业复苏超出预期
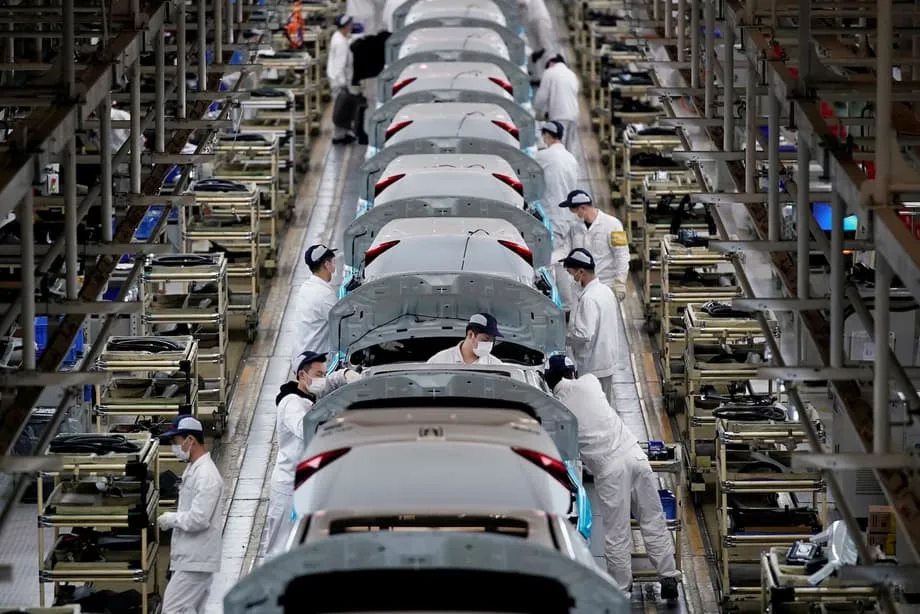
中国制造业3月重回扩张区间,势头之强令经济学家意外,创下12个月来最佳表现。农历新年假期结束后,工厂生产迅速恢复。官方制造业采购经理指数(PMI)3月升至50.4,高于路透社调查中经济学家预测的50.1,结束了连续两个月的收缩。
国家统计局周二公布的数据显示,该指数较2月的49.0上升1.4个百分点,表明尽管全球贸易前景阴云渐浓,全球第二大经济体的制造业动能仍在增强。对于不熟悉这一指标的读者来说,PMI是对采购经理进行的月度调查,可作为经济健康状况的先行指标。读数高于50表示较上月扩张,低于这一水平则意味着收缩。
3月数据扭转了令人担忧的连续两个月下滑:指数1月为49.3,2月为49.0。这一时期的数据受到农历新年假期时间安排的影响,今年假期长达创纪录的9天。制造业反弹与初步贸易数据显示的情况相呼应:中国2026年前两个月出口同比增长21.8%,东南亚市场和欧洲买家需求强劲,抵消了对美出货量的下滑。
生产指标显示广泛改善
3月PMI数据中,生产指数升至51.4%,较2月上升1.8个百分点,稳居扩张区间。新订单指数表现更为强劲,上升3.0个百分点至51.6%,表明中国制造品的市场需求显著改善。农副食品加工业、有色金属冶炼等行业的生产指数和新订单指数均超过55.0%,反映这些行业需求快速释放。
各规模企业均有所复苏,但大型制造企业仍表现优于中小企业。大型企业PMI为51.6%,较上月上升0.1个百分点。中型企业明显改善至49.0%,上升1.5个百分点;小型企业反弹最为显著,上升4.5个百分点至49.3%。尽管有所改善,中小企业仍处于收缩区间,凸显复苏并不均衡。
高技术制造业继续领跑,PMI为52.1%,连续第14个月高于扩张临界点。装备制造业和消费品行业均重回增长,分别为51.5%和50.8%。不过,高耗能行业仍然落后,尽管较2月改善1.1个百分点,PMI仍为48.9%;纺织服装行业也仍低于临界点。
出口活跃带动工厂复苏
制造业反弹与中国2026年初外贸的强劲表现相呼应。1月和2月,进出口总额达到1.1万亿美元,按美元计同比增长21%。其中,出口同比大增21.8%;对东南亚国家出口增长29.4%,对欧盟出口增长22.7%,在美国订单减少之际成功拓展了市场。
出口强劲在高附加值和绿色技术领域尤为明显。机电产品出口同比增长43.0%,集成电路出口激增66.6%,反映全球人工智能基础设施建设带来的旺盛需求。由太阳能电池、锂离子电池和电动汽车组成的“新三样”产品合计增长53.3%,进一步巩固了中国在清洁能源制造领域的主导地位。中国东部一家户外家具销售商表示,1月订单同比增长30%至40%;受供应链改善和海外仓备货推动,2月订单继续增长。
咨询公司潮汐解决方案(Tidalwave Solution)驻上海高级合伙人卡梅伦·约翰逊指出,近几周海外买家对中国制造的太阳能电池板和电池的询盘明显增加,尤其来自欧洲、印度和东非的买家。约翰逊认为,中国凭借大量关键材料库存,似乎在一定程度上免受即时供应冲击的影响;不过,如果供应中断持续到春末,这一缓冲可能无法长久维持。
中东冲突给前景蒙上阴影
尽管3月数据表现亮眼,制造商仍面临中东冲突不断升级带来的压力。这场冲突于2月下旬美国和以色列袭击伊朗后爆发。伊朗限制经由具有重要战略意义的霍尔木兹海峡运输,触发能源危机。全球约五分之一的石油运输通常经过该海峡,它也是中国能源进口的关键咽喉要道。
供应冲击在中国PMI价格分项指数中表现明显。3月主要原材料购进价格指数飙升至63.9%,较2月上升9.1个百分点;出厂价格指数升至55.4%,上升4.8个百分点。这些高位读数表明工业投入成本面临显著通胀压力,尤其是石油、煤炭和化学制品行业。国家统计局的分项数据显示,这些行业的价格指数均超过70.0%。
国家统计局首席统计师霍丽慧证实,运费上涨以及原油、化学品等进口商品成本上升,给受调查企业带来沉重压力。中国汽车工业协会警告称,冲突可能影响汽车出口,因为去年中东约占中国汽车出口的20%。制造商连续第二个月上调出厂价格,出厂价格涨幅升至15个月来的高点。
约翰逊谨慎乐观地认为,供应中断可能持续时间较短,并提到美国总统唐纳德·特朗普与中国领导人习近平可能于5月会晤,或有助于稳定贸易关系。不过他警告称,如果供应中断延续到5月,对于利润率本已微薄的制造商来说,将是一个非常大的问题。
不同调查方法得出迥异信号
根据所采用的调查方法不同,中国制造业呈现出截然不同的景象。国家统计局官方PMI反弹至50.4的同时,标普全球编制的民间机构RatingDog中国综合制造业PMI预计将在周三公布时回落至51.6,低于2月创下的五年高点52.1。
经济学家将这些差异归因于调查设计的根本不同。国家统计局的官方调查覆盖3000多家企业,以大型国有企业为主,并在月末编制。相比之下,RatingDog调查的样本规模较小,主要为出口导向型制造商,访谈在月中进行,因此可能反映生产周期的不同阶段以及受访者构成的差异。
2月的明显反差体现了这种方法差异:官方指数收缩至49.0,而民间调查指数升至52.1,为2020年12月以来最快扩张。民间调查显示,2月新出口订单增速创2020年9月以来最快;官方调查则捕捉到假期导致的国有部门生产低迷。
经济学人智库高级经济学家徐天辰预计,油价冲击的影响将限制3月民间PMI的表现,尤其是炼油和石化行业。徐天辰建议,政策制定者可通过提供更低成本的信贷、减少监管检查负担,帮助中小企业缓冲冲击。
展望未来,这一势头能否持续,取决于需求是否保持稳定,以及信心能否转化为更积极的招聘和投资。
RatingDog创始人姚煜的这一观察凸显了当前复苏仍不稳固。
经济背景与政策框架
3月PMI数据公布之际,政策支持力度略有提升。中国政府在3月初举行的年度两会期间宣布,2026年经济增长目标为4.5%至5%,略低于此前三年维持的约5%目标。这一调整体现了务实态度,承认贸易紧张和供应链中断等外部不确定性。
财政政策将提供多年来力度最大的一轮扩张性支持;计入专项债券等工具后,财政支持规模将接近12万亿元人民币(约合1.74万亿美元)。货币政策转向适度宽松,释放出未来数月可能降息和下调存款准备金率的信号。此外,政府还安排了1000亿元人民币专项财政金融协同资金,专门用于提振消费和民间投资。
尽管制造业反弹,深层经济失衡仍然存在。1月和2月,零售额同比仅增长2.8%,虽较12月加快,但相对于历史趋势仍然疲弱。大宗消费品尤其乏力,汽车销量下降7.3%。不含房地产的固定资产投资增长5.2%,但民间投资仍在收缩,同比下降2.6%,表明除政府支持项目外,企业信心依然脆弱。
就业分项指数仍令人担忧:官方制造业就业指数为48.6%,非制造业就业指数为45.2%,表明就业市场持续疲软,可能制约国内消费复苏。涵盖服务业和建筑业的非制造业PMI从49.5升至50.1,刚刚跨入扩张区间。
要点
- 中国官方制造业PMI 3月升至50.4,高于经济学家预测的50.1,创12个月来最强扩张表现
- 制造业结束连续两个月收缩,农历新年后生产恢复和出口订单激增是主要推动因素
- 生产指数为51.4,新订单指数为51.6;就业指数(48.6)和供应商配送时间指数(49.5)仍处于收缩区间
- 中东冲突引发投入成本大幅上涨,原材料购进价格指数升至63.9%
- 中国1月至2月出口同比增长21.8%,主要受到东南亚和欧洲需求带动
- 小型企业显著改善,上升4.5个百分点至49.3%,但仍处于收缩区间;大型企业PMI稳定在51.6
- 高技术制造业继续表现领先,PMI为52.1,连续14个月扩张
- 民间机构RatingDog的3月PMI预计回落至51.6,低于2月创下的五年高点52.1