依赖悖论
今年1月,日本稀土进口对中国的依赖度升至76%,高于去年同期的72.6%,但实际采购量却有所下降。彭博社根据日本海关数据汇编的信息显示,东京1月从中国进口了1,127吨稀土金属当量,较2025年1月减少5.7%。这一矛盾源于日本稀土进口总量整体收缩,同比下降近10%,至约1,478吨;其他供应商的出货量降幅比北京更大。
同期,越南仍是日本第二大供应国,供应约221吨稀土金属当量;法国以79吨位列第三。澳大利亚矿商Lynas Rare Earths在马来西亚运营加工厂,日本自马来西亚的进口量增长32%,略高于1吨,但与中国供应量相比仍微不足道。这些数据凸显了东京面临的难题:尽管自2010年供应危机以来已持续努力15年,供应来源仍难以实现多元化。
稀土元素包括钕、镝和铽在内的17种金属元素,是制造高性能磁体的重要原料,广泛用于电动汽车电机、风力涡轮机、导弹制导系统和消费电子产品。尽管名称中有“稀”,这些元素在地质上储量丰富,但开采和提炼技术难度较高,需要复杂的分离工艺,并会产生有毒副产物。中国已巩固其在相关加工能力方面的主导地位,精炼全球99%以上的重稀土供应,并掌握约60%的开采产能,使北京对工业供应链拥有显著影响力。
地缘政治引爆点
当前危机直接源于2025年11月:时任首相高市早苗在国会表示,中国若攻击台湾,可能构成对日本的生存威胁,并可能根据“存亡危机事态”这一概念成为日本采取军事回应的理由。北京认为,这番言论显著偏离了日本在台湾问题上的传统战略模糊立场,并将其视为日本可能介入台海冲突的依据。这些表态引发了中国的迅速、多层面回应,既包括军事施压,也包括经济手段。
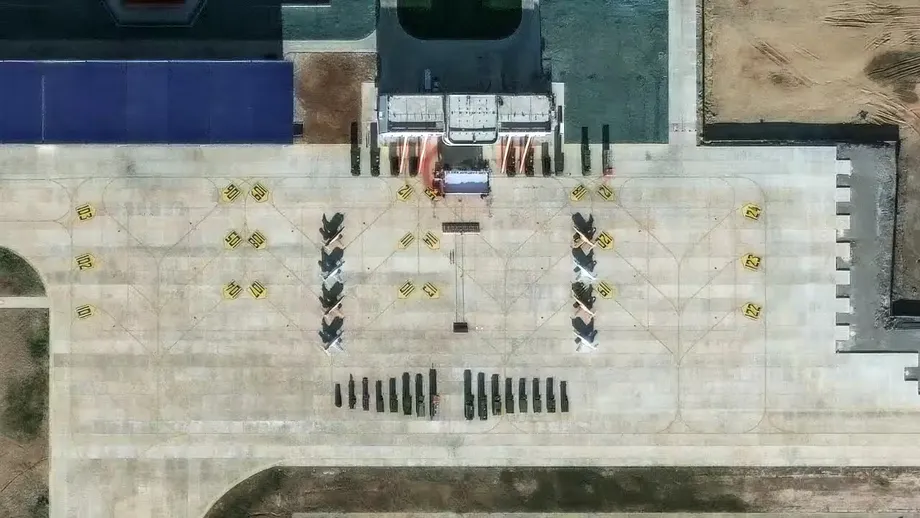
2025年12月,辽宁舰上的中国歼-15战斗机两次在冲绳附近将雷达锁定日本飞机,这一行动被广泛解读为直接威胁信号。12月29日至30日,中国人民解放军开展“正义使命-2025”演习,出动130架飞机、14艘海军舰艇和8艘海警船,模拟封锁台湾。演习发生在美国宣布向台湾提供110亿美元军售方案后不久,中国官方媒体称,这类演习展示了拦截武器交付的能力。
2026年1月6日,中国商务部宣布禁止向日本军事最终用户出口两用物项,并明确将这些措施与高市有关台湾的言论联系起来。限制涵盖7种中重稀土元素及其制品,包括永磁体。日本内阁官房长官木原稔谴责这些措施“绝对不可接受、令人深感遗憾”,并指出针对单一国家采取措施与国际惯例有显著差异。2月,北京进一步加大施压力度,将40家日本实体列入出口管制名单和关注名单,其中包括防务承包商三菱重工和川崎重工、汽车制造商斯巴鲁以及防卫大学。
经济影响
这场危机的直接经济影响不止体现在贸易数据上,也给日本制造业各领域带来了具体的生产挑战。日本磁体制造商Proterial、信越化学和TDK高度依赖中国供应的镨钕、氧化镝、氧化铽及相关金属。这些材料是钕铁硼磁体的基础,后者为丰田、本田、日产和马自达汽车的驱动电机提供动力,也用于国防领域的精确制导系统。
在中国2025年4月实施出口限制期间,日本汽车制造商立即受到影响。日产和铃木汽车报告称供应短缺,铃木一度暂停Swift车型生产。Proterial每年生产2,500至3,000吨用于汽车领域的烧结钕铁硼磁体;信越化学在日本和越南的年产能合计约3,400吨。若原材料许可长期延迟,磁体产量可能受到限制,进而影响电动汽车和风力涡轮机的生产计划。
野村综合研究所经济学家木内登英估计,如果中国像2010年争端期间那样限制稀土出口三个月,日本企业可能损失6,600亿日元(42亿美元),全年GDP将下降0.11%。若禁令持续一年,GDP将下降0.43%。重稀土的供应脆弱性尤为突出,因为它们能提升磁体在高温环境下的性能。日本虽已投资回收技术和替代采购渠道,但短期内这些能力仍不足以抵消全面断供的影响。
深海创新
在压力之下,日本加快推进其最具雄心的替代供应项目:在太平洋开展深海采矿。2026年1月12日,科研钻探船“地球”号启程,前往日本最东端领土南鸟岛附近海域,开展为期一个月的任务,测试从约6,000米深海开采富含稀土沉积物。这是全球首次尝试使用安装在科研船上的专用设备,从这一深度的海底提取此类资源。
该项目自2018年起由内阁府“战略性创新创造计划”资助,目标是开采预计足以支撑工业规模开发的泥质矿床。一些研究人员推测,南鸟岛周边海底可能蕴藏足以满足全球数百年需求的重稀土资源;不过,“战略性创新创造计划”的表述较为审慎,仅指出这些矿床看起来足以支撑工业规模开发。该区域尤其富含目前加工领域由中国主导、供应更为稀缺的重稀土。
项目负责人石井正一承认,前方仍有技术挑战。
首次尝试就取得圆满成功,可能很难,
他在谈到前所未有的钻探深度时表示。如果第一阶段取得成功,日本计划在2027年2月前展示一套大型海上钻探系统,能够每天处理350吨沉积物,随后开展独立精炼测试。高市首相称,这项工作是推动日本国产稀土实现产业化的第一步。日本政府还表示有意与美国合作,未来共同开发这些资源。
数十年的制度准备
日本应对当前危机,依靠的是数十年的制度准备,而非临时拼凑的紧急措施。日本的稀土安全体系可追溯至1963年,当时东京在战后工业扩张期间设立金属矿产勘探融资机构。该机构于1983年发展为稀有金属储备体系,并于2004年整合为日本金属与能源安全机构(JOGMEC),由单一机构统筹勘探、股权投资、债务担保、技术援助和储备工作。
这套体系在2010年9月的钓鱼岛争端期间证明了自身价值。当时,中国突然暂停对日稀土出口两个月。彼时,中国供应约85%的日本稀土进口。东京启动既有机制,包括JOGMEC于2011年向澳大利亚Lynas Rare Earths投资2.5亿美元,由此建立了重要的非中国轻稀土来源。在此后的15年里,Lynas从澳大利亚的Mount Weld矿场拓展至马来西亚和美国的加工设施。
2004年至2020年间,JOGMEC为100多个海外项目提供支持,资金援助总额超过6亿美元。到2024年,该机构已在15个国家设立办事处,并运营30多个在建项目。这些努力使中国在日本稀土进口中的占比从2009年的85%降至2020年的58%;然而,随着多元化势头减弱、紧迫危机压力消退,近年来这一比例再次升至约63%至76%。2020年《国际资源战略》将国家储备目标提高到:普通矿产储备60天,高风险材料储备最长180天。
日本也在推进技术替代,以减少对稀土的依赖。Proterial宣布于2025年投建不含镝和铽磁体的新量产线,并将在2026年逐步提高产量。此外,研究人员正在开发替代磁体成分和更先进的回收技术,以从报废产品中回收稀土,从废弃电子产品和工业废料中开辟“城市矿山”。据报道,一家英国公司开发出从废旧产品中轻松回收稀土元素的技术,一家日本公司计划在国内引进该技术。
全球供应链重组
日本重组供应链之际,国际社会也在更广泛地降低对中国关键矿产的依赖。2025年10月,日本和美国签署《关键矿产框架》,建立部长级对话机制,推动联合投资、储备协调,并成立快速响应小组。这一合作使华盛顿能够借鉴日本数十年来积累的供应链韧性经验。美国还启动了“宝库计划”(Project Vault),通过美国进出口银行提供的100亿美元贷款支持关键矿产储备。
韩国也已成为重要参与方。韩国锌业公司正在开发先进湿法冶金精炼技术,相比传统方法可减少60%至70%的污染。该公司正投资建设一座田纳西州工厂,计划于2029年投产,届时有望在美国供应链内整合锌、铜、镍和稀土生产。此外,韩国科考船“探海3号”于2026年1月在西太平洋5,800米深处发现高品位稀土矿床,首尔计划申请国际海底管理局专属勘探权。
越南仍是重要的替代供应国,2024年供应了日本32%的稀土进口;不过,丰田通商与双日合资开发的东包矿山一直难以实现稳定生产。越南新法自2026年1月1日起禁止出口未经加工的稀土,这给供应链带来复杂影响,尽管日本已投资建设中游加工设施。法国和澳大利亚也被纳入日本的多元化战略。JOGMEC和岩谷产业承诺向法国Caremag稀土精炼项目投资最高1.1亿欧元。
要点
- 2026年1月,尽管日本稀土进口量同比下降5.7%,中国供应占比仍升至76%,原因是进口总量同比收缩10%。
- 中国于2026年1月6日实施两用物项出口限制,并明确将禁令与高市首相11月有关台湾构成生存威胁的言论联系起来。
- 在2025年4月此前一次出口限制期间,日本汽车制造商遭遇生产中断,铃木暂停Swift车型生产,日产报告供应短缺。
- 东京已在南鸟岛附近启动全球首次深海稀土开采测试,目标是开采6,000米深处的矿床,相关资源据估计或可供应数百年。
- 日本的稀土韧性战略可追溯至1963年,包括高风险材料储备180天的目标、回收技术,以及通过JOGMEC投资100多个海外项目。
- 2026年2月,中国将限制范围扩大至40家日本实体,将其列入出口管制名单和关注名单,其中包括主要防务承包商和汽车制造商。
- 美国和日本于2025年10月建立《关键矿产框架》,韩国及其他盟友也在推进独立的深海采矿和加工替代方案。