推动全球第二大经济体发展的绿色引擎
中国清洁能源产业已成为推动国家经济扩张的主导力量。最新数据显示,去年太阳能电池板、电动汽车和电池技术占中国投资增量的逾九成。能源与清洁空气研究中心开展、并发表于 Carbon Brief 的分析显示,2025年这些产业创造了15.4万亿元人民币(2.1万亿美元)的商业产值,约占中国国内生产总值的11.4%。
目录
这一数字意味着,中国清洁能源经济的规模如今可与巴西或加拿大的整体经济产出比肩。若将其视为一个独立国家,其经济规模将位居全球第八,约为印度经济总量的一半。该产业的产值较2022年几乎翻了一番,当时仅占国内生产总值的7.3%,成为现代经济史上扩张最快的产业之一。
其经济意义不仅体现在数字上。如果没有清洁能源热潮,中国2025年的经济增速将只有3.5%,远低于政府约5%的增长目标。相反,这些产业为中国经济增长贡献了逾三分之一,这已是三年来第二次,巩固了其作为中国疫情后复苏主要引擎的地位。
清洁能源各领域增长屡创新高
这场转型同时覆盖多种技术。Ember 的研究显示,2022年至2024年间,风电和太阳能发电装机容量增长逾一倍,从635吉瓦跃升至1,408吉瓦。到2025年初,风电与太阳能装机总量首次超过煤电,这一里程碑在几年前似乎还遥不可及。
电池技术也经历了同样迅猛的增长。电池制造投资同比增长35%,达到2,770亿元人民币;仅2025年,新增电池储能容量就达到66吉瓦,占全球新增容量的逾四成。电网投资升至创纪录的6,395亿元人民币(920亿美元),用于解决此前限制可再生能源利用的输电瓶颈。
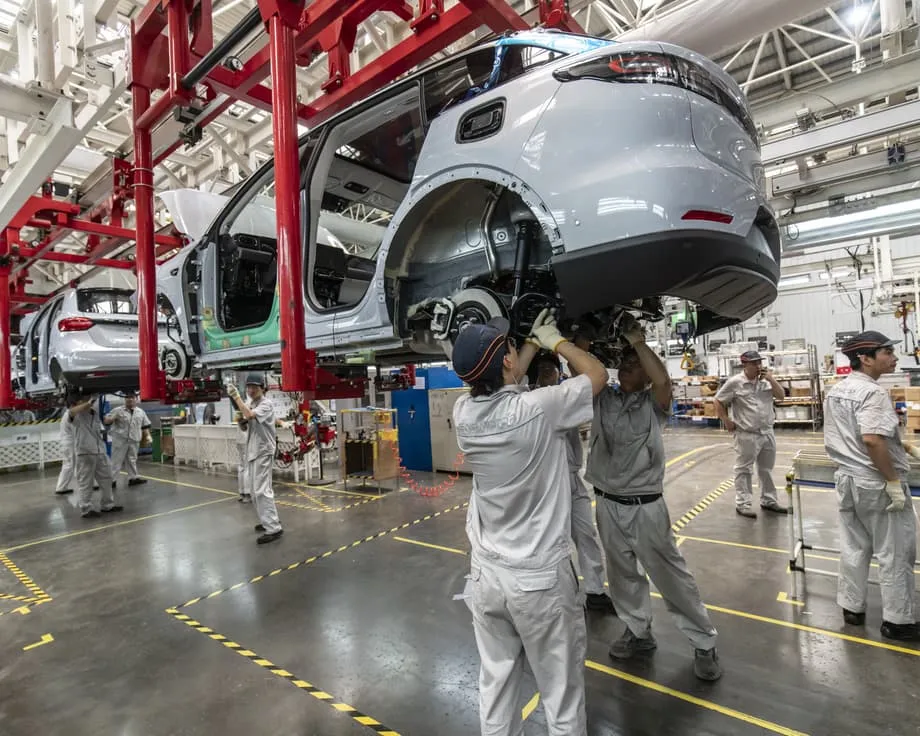
电动汽车或许是消费者最能直观感受到的转型。中国2025年生产了1,660万辆电动汽车,同比增长29%。电动汽车如今占新车销量的48%,2025年11月这一比例超过60%。截至年底,电动汽车占中国道路上全部汽车的比例达到12%,而五年前仅为2%。重工业也在电气化,2025年电动卡车市场占有率升至23%,高于前一年的8%。
中国在2024年提前六年实现2030年风电和太阳能装机目标;仅2025年新增的太阳能装机容量,就超过世界其他地区的总和。太阳能发电量同比增长33%,风电发电量增长13%,使清洁能源在2024年满足了84%的电力需求增量,并在2025年上半年超过电力需求总增量,推动化石燃料发电量减少2%。
煤炭悖论:中国为何仍在建设化石燃料电厂
尽管可再生能源革命势头强劲,中国2025年仍投产了78吉瓦的新建煤电装机容量,为十年来最高。超过50台单机容量逾1吉瓦的大型煤电机组投入运行,而在此前十年,这一数字每年不足20台。开发商还提交了新增161吉瓦煤电项目的提案,目前已获批或正在建设的项目约有290吉瓦。
这种看似矛盾的现象源于能源安全方面的担忧,以及国有煤炭企业的政治影响力。2021年和2022年的干旱曾引发电力短缺,导致工厂暂时停产并实施轮流停电,加深了外界对电网可靠性的担忧。中国政府顾问如今将煤炭称为可再生能源转型的“辅助轮”,在清洁电力系统发展壮大的同时提供备用支撑。
350.org 政策战略负责人 Andreas Sieber 将这一时刻称为历史性的转折点。
这是一个历史性转折点:预计2026年,太阳能发电量将首次在中国超过煤电。这或许是迄今最清楚的证明,清洁能源在成本、规模和空气质量方面都已胜出。
中国能源投资集团、陕西煤业化工等大型国内煤炭企业拥有相当大的政治影响力,并大力宣扬煤炭对保障可靠供电和能源独立不可或缺。国家发展和改革委员会表示,未来多年煤电仍将是保障电力系统稳定的重要力量,尽管其他能源将逐步取代煤电。
然而,煤电扩张也带来经济风险。分析人士警告,持续建设煤电可能造成资产搁浅、推高系统成本,因为在多数情况下,可再生能源发电成本已经低于化石燃料。问题仍在于,这些新建电厂会作为基荷电源运行,还是仅在需求高峰时提供备用电力。
全球影响:中国技术如何重塑世界能源格局
中国国内清洁能源热潮正在从根本上改变全球能源经济。如今,中国工厂生产的太阳能电池板约占全球总产量的80%,风力涡轮机约占60%。自2010年以来,这种制造业主导地位推动相关技术成本下降60%至90%,国际能源署称之为“历史上最便宜的电力”。
该报告主要作者、能源与清洁空气研究中心的 Lauri Myllyvirta 强调了这些技术在全球范围内的普及。
许多其他国家的相关发展正在加速。许多非洲国家进口了大量太阳能设备。电动汽车也刚刚开始进入一些市场,去年或许没人会想到这些地方会在电动汽车领域实现突破,甚至认为本十年都不可能。
其益处远不止于中国。2025年全球投产的风电和太阳能项目中,逾九成的发电成本低于当时最便宜的化石燃料替代方案。过去12个月,非洲从中国进口的太阳能电池板增加了60%,其中20个国家的进口量创下纪录。在中国技术价格亲民的推动下,墨西哥、孟加拉国和马来西亚等国的可再生能源发电普及程度已超过美国。
经济十字路口:从制造业热潮转向基础设施建设
通过“一带一路”倡议,中国能源领域的对外合作在2025年创下新高,仅上半年总额就达到1,240亿美元。非洲成为最大的市场,获得612亿美元的合作投资,比2024年增长283%。尽管这类海外投资以化石燃料项目为主,可再生能源合作也创下新高,达到214亿美元,高于2024年的123亿美元。
如今,中国企业占全球清洁能源技术专利申请量的75%,而2000年这一比例仅为5%。创新能力如此集中,意味着中国将继续引领全球成本下降和技术部署的步伐。
制造产能快速扩张带来了结构性挑战:产能过剩。到2025年底,中国太阳能制造产能达到年产1,200吉瓦,而全球需求约为650吉瓦。这种失衡引发了激烈的价格竞争,制造商的营业收入在2022年至2024年间下降了200%。
作为回应,北京开始将投资重点从制造产能转向电网基础设施和储能系统。近年未能跟上新增发电装机步伐的电网投资大幅攀升,以解决部分西部省份高达30%的弃电率;这些地区的可再生能源项目因等待接入输电网络而无法并网。抽水蓄能和电池储能投资也显著加快,仅2025年上半年就有15吉瓦的新建抽水蓄能项目获批。
气候立场分化背景下的地缘政治影响
2025年出台的政策变化改变了可再生能源部署的经济条件。政府废除了固定上网电价,迫使新建可再生能源项目在部分已开放的电力市场中与现有煤电比价竞争。这一变化引发了装机提前抢建潮,也给未来增长速度带来了不确定性。
Ember 报告编辑 Richard Black 解释了中国的全球影响力。
中国是引擎。它正在改变能源格局,不仅在国内,也在世界各国。
中国加速推进能源转型之际,美国在特朗普政府领导下却朝相反方向迈进,取消联邦对可再生能源的支持,并推动化石燃料出口。这一分化凸显了全球气候领导力的鲜明反差。华盛顿已不再以正式参与方身份参加国际气候谈判,而是以观察员身份出席;北京则将自身定位为多边合作的可靠伙伴。
2025年夏天,在巴西举行的 Cop30 峰会召开前,欧盟委员会主席 Ursula von der Leyen 率代表团访问北京,协调气候政策。中国表示将与欧盟合作,推动气候大会取得雄心勃勃的成果;与此同时,双方围绕中国电动汽车和电池出口的贸易紧张局势仍在持续。
中国是否会在预计于今年提交的更新版国家自主贡献中加强气候承诺,仍有待观察。气候行动追踪组织认为,按照现行政策,全球升温幅度将接近4摄氏度,不过中国排放可能已在2025年达到峰值。若要与《巴黎协定》将升温控制在1.5摄氏度以内的目标保持一致,中国需在2035年前减排30%;专家认为,按照当前趋势,这一目标不太可能实现。
要点速览
- 中国清洁能源产业2025年创造了15.4万亿元人民币(2.1万亿美元)的产值,占国内生产总值的11.4%,并推动了逾九成的投资增长
- 2022年至2024年,风电和太阳能装机容量增长逾一倍,达到1,408吉瓦,并于2025年初超过煤电装机容量
- 中国2025年新增315吉瓦太阳能和119吉瓦风电装机,超过世界其他地区的总和
- 中国于2024年提前六年实现2030年可再生能源装机目标
- 尽管可再生能源持续增长,中国2025年仍投产了78吉瓦的新建煤电项目,另有290吉瓦已获批或正在建设
- 中国制造商生产全球80%的太阳能电池板和60%的风力涡轮机,推动成本自2010年以来下降60%至90%
- 2024年清洁能源投资达到6,250亿美元,占全球总额的31%
- 若没有清洁能源增长,中国2025年国内生产总值增速将仅为3.5%,而非公布的5.0%