整肃行动撞上全球军火热潮
全球军火行业创下营收新纪录之际,中国最大的国防承包商却步履蹒跚。斯德哥尔摩国际和平研究所(SIPRI)的最新数据显示,中国主要军工企业营收下降约10%;与此同时,全球100家最大军火制造商的营收增长5.9%,达到6790亿美元的历史新高。这种反差反映出,国内反腐行动拖慢了合同审批和交付,而乌克兰和加沙战事以及多个地区更广泛的军备扩充,则推动其他地方的需求激增。
目录
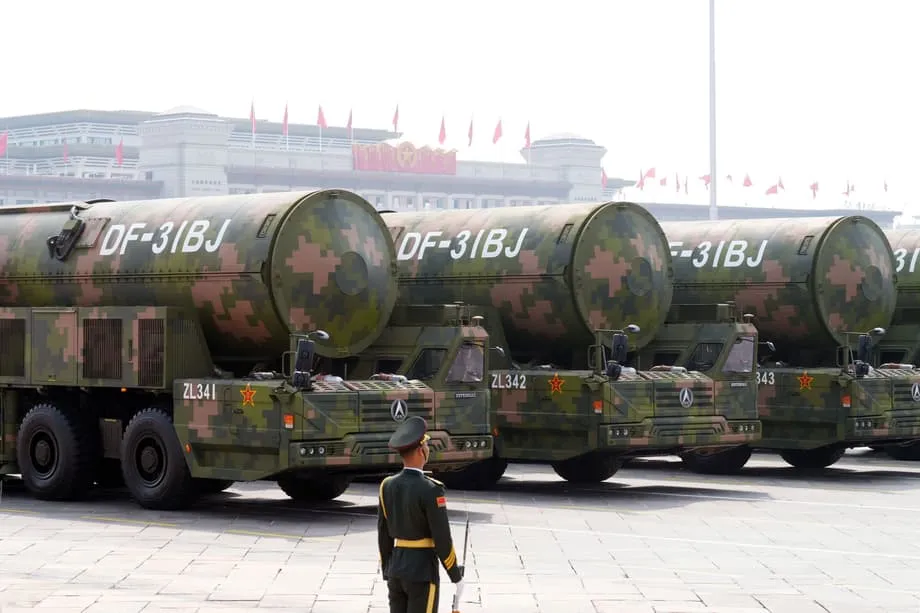
在习近平主席发起反腐行动、对军队进行多年审查后,整肃已深入中国人民解放军。负责操作弹道导弹、巡航导弹和高超音速导弹的火箭军于2023年成为审查重点。10月,八名高级将领因涉嫌腐败被开除党籍,其中包括曾任中央军委委员、排名第二的何卫东。调查和人事变动引发采购链条全面审查,新增的监督环节导致交易暂停、进度推迟。
地区排名清楚显示了整肃带来的影响。日本军工企业营收增长约40%,德国增长36%,美国企业增长3.8%;中国的下滑幅度之大,使亚太地区成为唯一一个主要企业营收下降的地区。这一情况格外引人注目,因为中国国防预算已连续增长30年。营收下滑并不意味着需求崩塌,而是表明,在整肃军队及其供应商腐败问题的行动中,业务流程受阻、文书审批放缓、装备验收延迟。
数据揭示了什么,为何重要
SIPRI的排名汇总了全球最大的武器及军用服务制造商,涵盖飞机、导弹、舰艇和战场电子设备等领域。在最新评估中,排名前100的企业总营收达到6790亿美元。相比之下,榜单上的八家中国企业营收总和下降约10%,至约883亿美元。在冲突持续、各国补充库存带动订单增长的市场中,单一主要生产国出现两位数降幅格外醒目。
尽管中国持续推进现代化建设、预算不断增加,军工企业营收仍然下滑,原因在于时间安排。合同进入审查或重新谈判后,只有等到交付或达到相关里程碑,销售额才会确认。如果审计范围扩大、风险容忍度降低、管理人员要求提供更多文件,项目进度可能推迟一个季度甚至更久。这种影响会在整个业务组合中累积,压低账面营收并削弱现金流,即使未来需求依然存在。
哪些企业受冲击最严重
SIPRI的分析指出,中国航空工业集团(AVIC)营收下滑。该集团是中国最大的军火制造商。中国兵器工业集团(通常称为Norinco)是陆基装备的重要供应商,中国航天科技集团(CASC)则是导弹和航天系统的关键研发方,也都受到影响。Norinco降幅最大,营收下跌约31%,至140亿美元。AVIC军用飞机交付放缓。CASC则在领导层变动后面临项目延误和更严格的审查。
Norinco和CASC受扰情况
Norinco的业绩下滑与其内部动荡的一年密切相关。在反腐调查期间,该集团董事长和军品部门负责人被免职,随之而来的是政府对合同进行审查、推迟或取消项目。这类审查会波及该集团庞大的供应商网络,涉及装甲车辆、火炮系统、火箭和弹药。即使合同执行只是短暂停顿,也可能使营收确认推迟到下一年;多个项目同时受影响时,冲击会进一步加剧。
作为中国导弹和航天业务的重要支柱,CASC近年也经历了高层人事变动和项目延误。当领导层更迭与采购监督加强同时发生时,相关部门往往会重新核查需求、文件和测试规程。对于涵盖弹道导弹、巡航导弹和高超音速系统的业务组合而言,这可能意味着推迟试验,或拉长交付周期,以满足更新后的合规要求。
飞机和造船业仍在推进,但步伐放缓
AVIC旗下包括成都、西安和沈阳的主要飞机制造厂。随着解放军替换老旧机型,该集团在2023年扩大了批量生产。根据SIPRI的报告,次年随着监督趋严,交付速度放缓。飞机项目十分复杂。一个子系统供应商的认证延误,就可能拖住整批产品的进度,即使装配线仍在忙碌,营收也可能因此推迟到之后的季度确认。
中国的海军造船业主要集中在中国船舶集团,近年来表现亮眼;解放军海军也持续接收新型水面作战舰艇和先进航母福建舰。舰队扩充仍是优先事项,但在审查期间,最终审批或验收试航如有暂停,就可能改变船厂确认项目里程碑和供应商收款的时间。即使船厂层面的产量看似稳定,企业营收仍会受到影响。
腐败整肃如何拖慢采购
中国军队采购体系由中央军委集中管理,装备发展部负责重大采购。该体系最高层一旦展开腐败调查,各个环节都会受到影响。高级军官或企业高管接受调查时,他们此前在合同、豁免和测试审批文件上的签字会被重新核查。在接任者到位、团队确认符合新指令之前,新的签批可能会被暂缓。
这一过程会拖延典型合同的整个生命周期。项目可能需要重新招标,或对主承包商和关键分包商进行补充审查。合同条款会被改写,加入更严格的反腐条款和付款条件。审计人员会要求更详尽的成本结构和交付进度文件。风险管理人员会降低对进度延误或质量问题的容忍度。每个环节都有助于防止滥用职权,但累积起来会导致营收和交付延期。
从财务角度看,验收和里程碑付款放缓会挤压大型企业及其供应商的现金流。分包商往往依赖及时回款来支付材料、劳动力和测试费用。如果审查导致资金迟迟无法到位,企业可能推迟新设备投资或减少加班,进而进一步拖慢生产。工程团队也可能从研发任务中抽调出来准备审计材料,延误关系到长期竞争力的升级和创新工作。
火箭军动荡与先进武器研发时间表
火箭军是中国威慑和作战构想的核心力量,装备有中程和中远程弹道导弹、反舰弹道导弹,以及正在发展的高超音速滑翔飞行器。SIPRI研究人员警告称,该部队内部出现动荡,加上供应商接受审查,可能影响先进系统的研发进度。这一风险不只关乎技术,也涉及测试、认证和验收的节奏,而这些环节都依赖稳定的领导层和可预期的采购流程。
解放军已设定现代化建设节点,包括力争在2027年建军百年时具备关键能力和作战准备。此次纪念的是解放军前身红军成立100周年。采购暂停可能导致测试活动改期、作战部队接装放慢,并使训练安排更加复杂。预算仍在增长,但当部队计划引进需要配套新战术、后勤和维护体系的复杂装备时,进度能否确定至关重要。
中国停滞之际,全球同行为何增长
中国军工营收下滑的这一年,其他生产国的业务却在加速增长。日本国防承包商营收增长约40%,受益于政策转向:相关政策为出口某些杀伤性装备提供了更大空间,同时日本也加大力度扩充本国国防工业基础。SIPRI排名中五家总部位于日本的企业,军火业务营收合计升至约133亿美元。在欧洲,德国企业营收增长36%,与支持乌克兰和国家重新武装相关的订单陆续计入账目。
美国企业营收增长3.8%,受益于补充库存订单和多年期合同。即使营收增幅看似温和,大量未交付订单,以及对弹药、防空系统和装甲车辆的稳定需求,仍支撑着持续招聘和资本支出。如果不是中国业绩下滑,整个亚太地区的营收本会增长;该地区多家生产商受益于国内预算增加和出口需求走强。
对地区安全和产业竞争的影响
中国仍拥有全球规模最大的海军和海警船队,并已推出多种先进能力,包括新型航母、高超音速系统,以及不断扩大的空中和海上无人机装备规模。营收下降并不会抹去这些成就。核心问题在于,主要承包商及其供应商遭遇延误,是否会拖慢新装备在未来一到两年内交付部队的速度。如果进度延长,正竞相扩大产能的竞争对手可能会在部分技术和出口市场上迎头赶上。
对中国国防产业链的供应商而言,监督趋严会增加合规成本,也让定价和质量控制的透明度更加重要。SIPRI研究人员预计,采购工作将在更严格的管控下继续推进,部分项目可能面临成本上升和进度放缓。这种做法有望让流程更加规范,但企业需要管理好现金周转,并维持分包商的经营状况,以免生产出现连锁性放缓。
关注2027年前的几种走势
一些信号将显示,这次下滑是暂时波动,还是营收长期低迷的开端。如果调查逐步结束、领导班子趋于稳定,AVIC、Norinco和CASC获得的合同应会加快落地。关注新批次战斗机、火炮和导弹系统的生产情况,以及主要平台的验收仪式,可以判断项目进度是否正在恢复正常。
另一个指标是火箭军的测试节奏。定期开展飞行测试并部署新型号,表明采购和认证工作进展顺利。船厂作业和海试情况则能反映海军项目是否按节点推进。在政策层面,采购规则或装备发展部监督机制若有进一步调整,也会影响该行业将不断增长的预算转化为入账营收的速度。
要点
- SIPRI报告称,中国主要军工企业营收下降10%,而全球军火销售额创下6790亿美元的纪录。
- 火箭军和高级指挥官接受调查后,2024年的反腐调查导致合同暂停或取消。
- Norinco受冲击最大,营收下降约31%至140亿美元;AVIC和CASC也面临交付放缓和项目延误。
- 中国营收下滑,使亚太地区成为SIPRI排名中唯一主要军工企业营收下降的地区。
- 受战事带动的需求和重新武装推动,日本企业营收增长约40%,德国企业增长36%,美国企业增长3.8%。
- SIPRI研究人员提醒,先进导弹、航空航天和网络项目的进度可能延长,使解放军2027年目标面临更多不确定性。
- 中国预算继续增长,但监督趋严可能意味着成本上升、管控加强,现代化进程也将有所放缓。
- 值得关注的指标包括新合同授予情况、火箭军测试活动,以及飞机、导弹和海军平台的验收节点。